Buchhaltung GmbH und AG Schweiz 2026: Pflichten, Jahresabschluss, Revision, Haftung der Organe
Jede GmbH und jede AG führt ab dem ersten Franken eine vollständige Buchhaltung und lässt ihre Jahresrechnung innert sechs Monaten genehmigen. Grundsätze, Aufbewahrung, Softwarewechsel, Revision, Reserven, Kapitalverlust und Haftung.
Eine GmbH oder AG muss ab ihrer Gründung eine vollständige Buchhaltung führen, unabhängig vom Umsatz: Das Obligationenrecht unterstellt alle juristischen Personen dieser Pflicht, ohne Schwelle (Art. 957 Abs. 1 Ziff. 2 OR). Jede Buchung stützt sich auf einen Beleg, Bücher und Belege werden zehn Jahre aufbewahrt (Art. 958f OR), und die Jahresrechnung wird innert sechs Monaten nach Abschluss von der Versammlung genehmigt (Art. 699 Abs. 2 OR für die AG, Art. 805 Abs. 2 OR für die GmbH). Die eingeschränkte Revision ist die Regel; das Opting-out steht bis zehn Vollzeitstellen offen.
Das Wichtigste
- Vollständige Buchhaltung für jede juristische Person, ohne Umsatzschwelle; die vereinfachte Buchhaltung betrifft nur Einzelunternehmen und Personengesellschaften unter CHF 500 000 (Art. 957 OR).
- Ein Beleg für jede Buchung, Nachprüfbarkeit, Landeswährung oder für die Geschäftstätigkeit wesentliche Währung (Art. 957a OR).
- Aufbewahrung zehn Jahre ab Ende des Geschäftsjahres (Art. 958f OR); Softwarewechsel mit Protokoll zulässig (Art. 10 GeBüV).
- Geschäftsbericht innert sechs Monaten erstellt und vorgelegt, Einberufung der Versammlung 20 Tage vorher (Art. 958 Abs. 3 und Art. 700 Abs. 1 OR).
- Ordentliche Revision ab zwei der Schwellen CHF 20 Millionen Bilanzsumme, CHF 40 Millionen Umsatzerlös, 250 Vollzeitstellen; sonst eingeschränkt; Opting-out bis zehn Vollzeitstellen (Art. 727 und 727a OR).
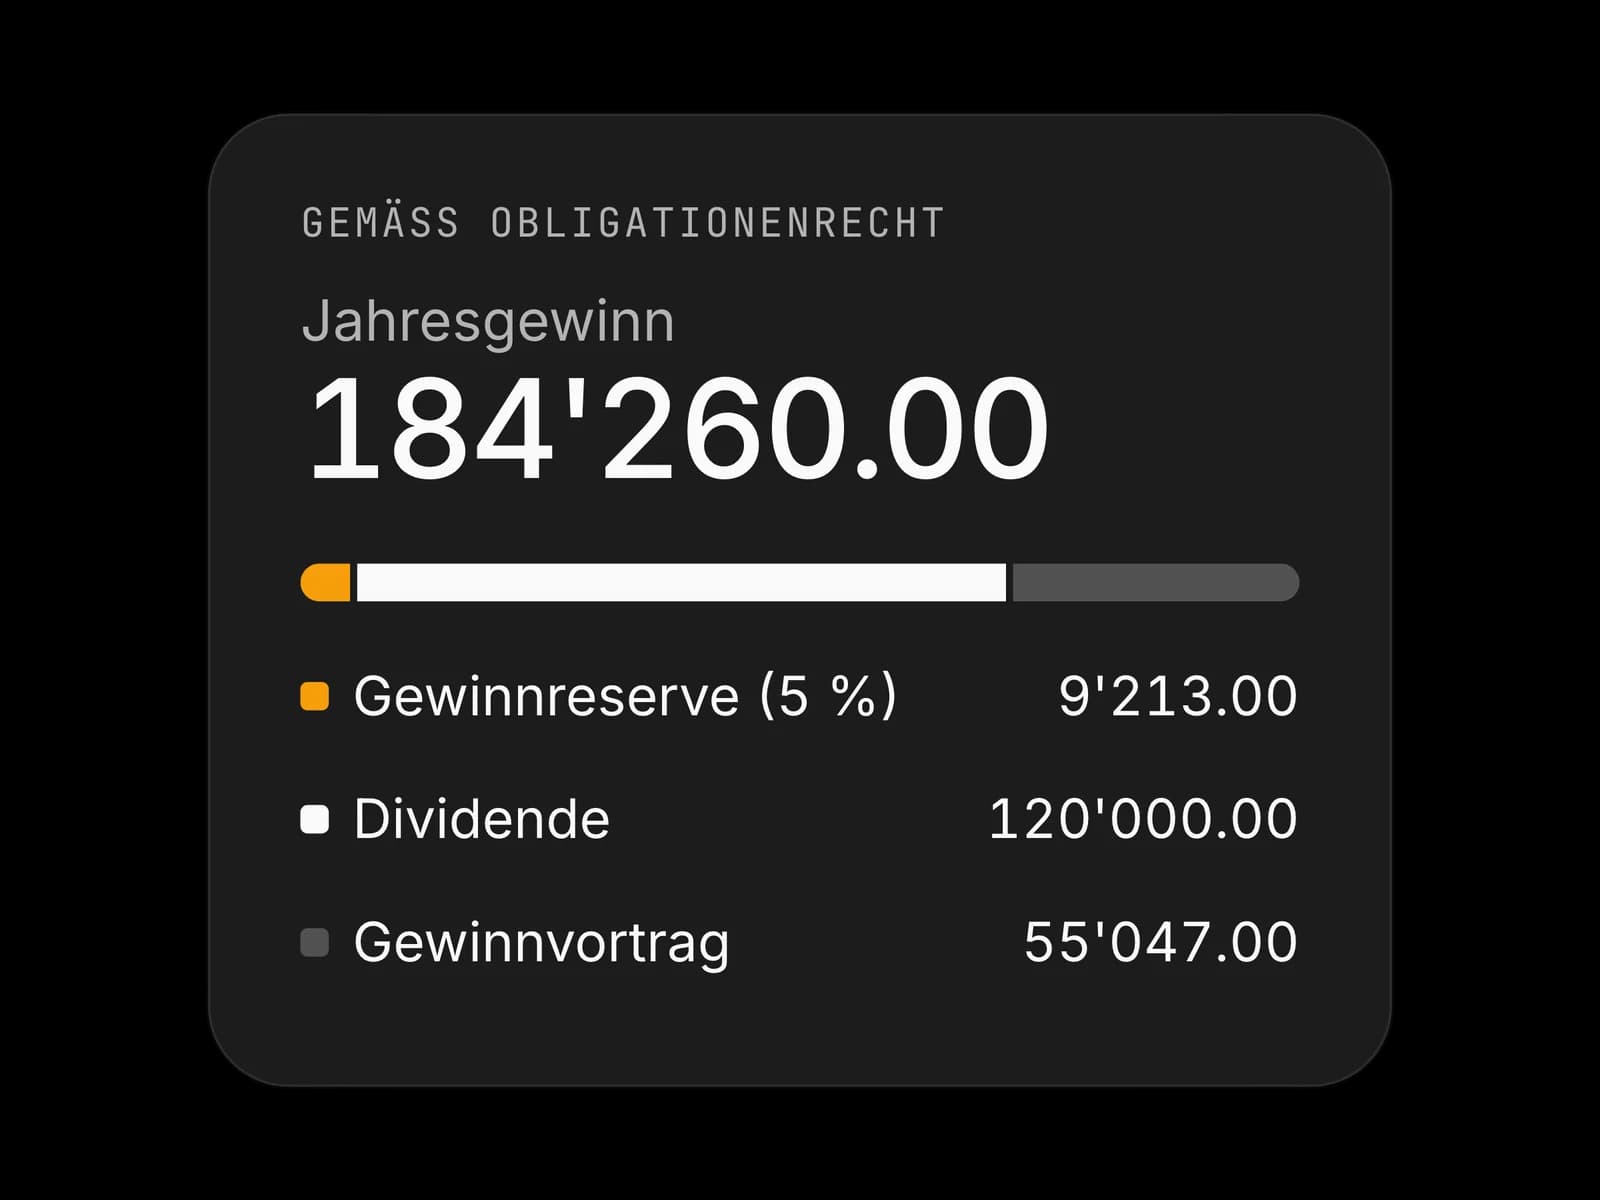
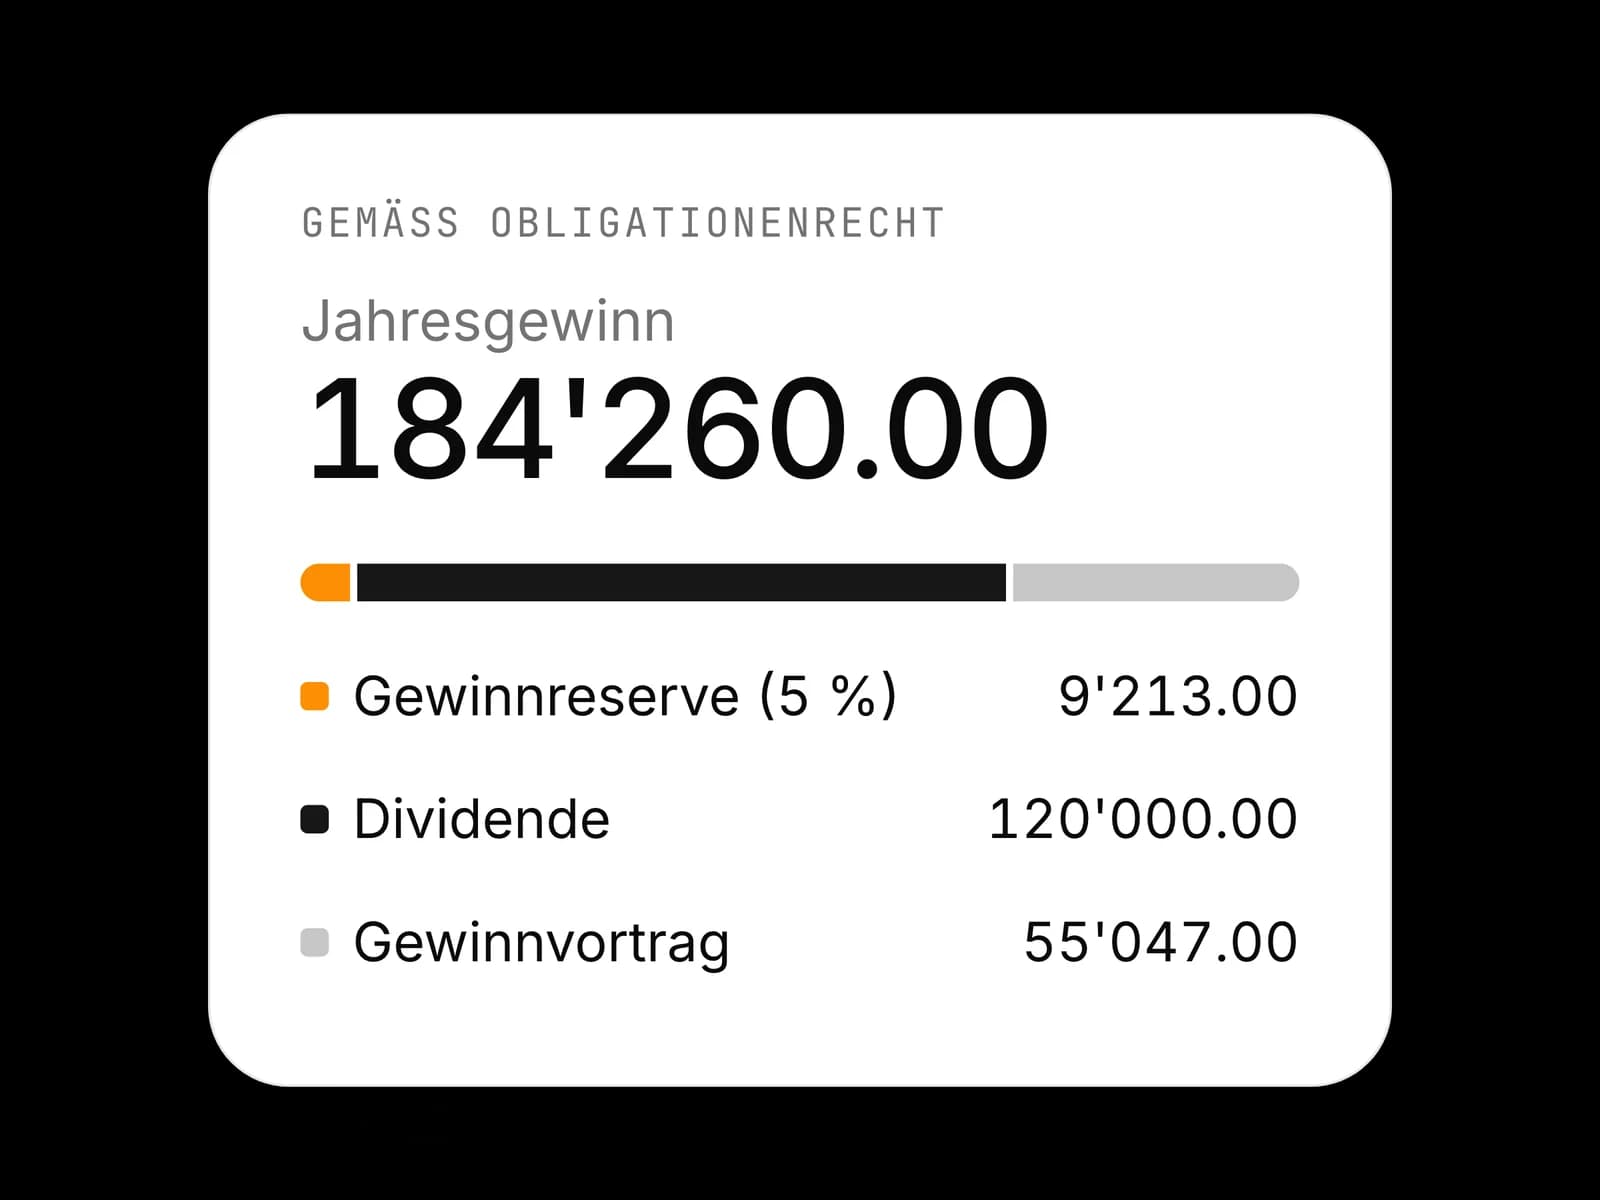
- 5 % des Jahresgewinns in die gesetzliche Gewinnreserve, bis zur Hälfte des Kapitals (Art. 672 OR); 35 % Verrechnungssteuer auf Dividenden (Art. 13 VStG).
- Kapitalverlust, sobald das Nettovermögen weniger als die Hälfte von Kapital und gesetzlichen Reserven deckt (Art. 725a OR); Überschuldung: Benachrichtigung des Gerichts, ausser bei Rangrücktritt oder Sanierung innert höchstens 90 Tagen (Art. 725b OR).
- Geschäftsführer und Verwaltungsräte haften persönlich für fahrlässig verursachten Schaden (Art. 754 und 827 OR).
GmbH oder AG: die Buchführungs- und Gesellschaftspflichten in einer Tabelle
GmbH und AG folgen demselben Rechnungslegungskapitel des OR; Kapital, Organe und einige Fristen unterscheiden sich.
| Punkt | AG | GmbH | Rechtsgrundlage |
|---|---|---|---|
| Buchhaltung | Vollständig ab Gründung | Vollständig ab Gründung | Art. 957 Abs. 1 Ziff. 2 OR |
| Mindestkapital | CHF 100 000, mindestens 20 % je Aktie und CHF 50 000 einbezahlt | CHF 20 000, voll einbezahlt | Art. 621, 632, 773, 777c OR |
| Verantwortliches Organ | Verwaltungsrat | Geschäftsführer, natürliche Personen | Art. 716a, 809, 810 OR |
| Genehmigung der Jahresrechnung | Generalversammlung innert 6 Monaten, Einberufung 20 Tage vorher | Gesellschafterversammlung innert 6 Monaten, Einberufung 20 Tage vorher, statutarisch mindestens 10 Tage | Art. 699, 700, 804, 805 OR |
| Revision | Eingeschränkt; ordentlich ab den Schwellen; Opting-out bis 10 Vollzeitstellen | Gleiche Regeln sinngemäss | Art. 727, 727a, 818 OR |
| Vertretung in der Schweiz | Ein Verwaltungsrat oder Direktor mit Wohnsitz in der Schweiz | Ein Geschäftsführer oder Direktor mit Wohnsitz in der Schweiz | Art. 718 Abs. 4, 814 Abs. 3 OR |
Quelle: Obligationenrecht, SR 220 (Stand am 1.1.2026).
Die Mindestgliederung von Bilanz, Erfolgsrechnung und Anhang ist für beide Rechtsformen gleich; sie steht in unserem Leitfaden zum Jahresabschluss für KMU nach OR. Dieser Leitfaden konzentriert sich auf die laufende Buchführung und auf die Pflichten der Organe.
Die Grundsätze der laufenden Buchführung
Die fünf Grundsätze ordnungsmässiger Buchführung
Die Buchführung folgt den Grundsätzen ordnungsmässiger Buchführung: vollständige, wahrheitsgetreue und systematische Erfassung; Belegnachweis für jede Buchung; Klarheit; Zweckmässigkeit mit Blick auf Art und Grösse des Unternehmens; Nachprüfbarkeit (Art. 957a Abs. 2 OR). Ein Beleg kann auf Papier oder elektronisch vorliegen, sofern er die Prüfung des Geschäftsvorfalls erlaubt (Art. 957a Abs. 3 OR). Eine per E-Mail als PDF erhaltene Lieferantenrechnung genügt also als Beleg; eine Buchung ganz ohne Beleg genügt dagegen nie.
Beim Abschluss kommen sieben Grundsätze hinzu, darunter Vorsicht, Stetigkeit und Verrechnungsverbot (Art. 958c Abs. 1 OR). Jede Bilanzposition ist durch ein Inventar oder auf andere Art nachzuweisen (Art. 958c Abs. 2 OR): Bankauszug per Stichtag, Liste der offenen Debitoren, physisches Lagerinventar.
Die zu führenden Bücher
Die GeBüV verlangt ein Hauptbuch aus Konten und chronologischem Journal (Art. 1 Abs. 2 GeBüV), je nach Grösse ergänzt durch Hilfsbücher: Lohn, Debitoren, Kreditoren, Warenbestände (Art. 1 Abs. 3 GeBüV).
Währung und Sprache
Die Buchhaltung wird in Franken oder in der für die Geschäftstätigkeit wesentlichen Währung geführt, in einer Landessprache oder auf Englisch (Art. 957a Abs. 4 und 5 OR). Eine Jahresrechnung in fremder Währung nennt zusätzlich die Werte in Franken (Art. 958d Abs. 3 OR). Ein Kapital in fremder Währung verlangt dieselbe Währung für die Buchführung (Art. 621 Abs. 2 OR); zulässig sind nur Pfund Sterling, Euro, US-Dollar und Yen (Art. 45a und Anhang 3 HRegV).
Der Kontenrahmen KMU: Praxis, kein Gesetz
Kein Artikel des OR schreibt einen Kontenplan vor. Das Gesetz verlangt einen Mindestinhalt und eine Darstellung, die den Besonderheiten des Unternehmens und der Branche Rechnung trägt (Art. 958c Abs. 3 OR). Das KMU-Portal des Bundes bezeichnet den Kontenrahmen KMU als Standardwerk und hält fest, dass jeder Kontenplan an die Bedürfnisse des Unternehmens angepasst wird (SECO, Buchhaltung organisieren). Wer ihn verwendet, erleichtert die Arbeit von Treuhand, Revision und Steuerverwaltung, weil diese die Kontennummern sofort lesen können; Abweichungen sind erlaubt, solange die Bilanz die Reihenfolge von Art. 959a OR einhält.
Buchungsbelege und Aufbewahrung während zehn Jahren
Bücher, Buchungsbelege, Geschäftsbericht und Revisionsbericht sind zehn Jahre ab Ablauf des Geschäftsjahres aufzubewahren (Art. 958f Abs. 1 OR). Das Bundessteuerrecht verlangt dieselbe Dauer (Art. 126 Abs. 3 DBG). Für das Geschäftsjahr 2025 muss das Archiv also bis zum 31.12.2035 vollständig einsehbar und lesbar bleiben, auch wenn die Gesellschaft inzwischen die Software gewechselt hat.
| Anforderung | Bedeutung in der Praxis | Rechtsgrundlage |
|---|---|---|
| Integrität | Buchung oder Beleg kann nicht unbemerkt geändert werden; Korrekturen erfolgen per Gegenbuchung | Art. 3 GeBüV |
| Dokumentation | Arbeitsanweisungen zu Organisation, Zuständigkeiten, Hard- und Software | Art. 4 GeBüV |
| Verfügbarkeit | Einsicht jederzeit innert angemessener Frist; auf Verlangen lesbar ohne Hilfsmittel | Art. 6 GeBüV |
| Organisation | Archiv getrennt von laufenden Daten; Verantwortung schriftlich geregelt | Art. 7 GeBüV |
| Archiv | Systematisch inventarisiert, vor unbefugtem Zugriff geschützt, Zugriffe protokolliert | Art. 8 GeBüV |
| Datenträger | Unveränderbar, oder veränderbar mit digitaler Signatur, Zeitstempel, dokumentierten Verfahren und aufbewahrten Protokollen | Art. 9 GeBüV |
| Berichte | Geschäftsbericht und Revisionsbericht schriftlich und unterzeichnet | Art. 958f Abs. 2 OR |
Quelle: GeBüV, SR 221.431 (Stand am 1.1.2013, letzte konsolidierte Fassung) und OR (Stand am 1.1.2026).
Festplatten und SSD sind veränderbare Informationsträger (Art. 9 Abs. 2 GeBüV): Ein geteilter PDF-Ordner auf einem Server oder in der Cloud genügt deshalb nicht ohne ein Verfahren, das Integrität und Speicherzeitpunkt der Unterlagen nachweist. Details enthält die Antwort zu den zulässigen Datenträgern für die Archivierung.
Buchhaltungssoftware wechseln: die Migration nach GeBüV
Ein Wechsel der Buchhaltungssoftware ist zulässig, auch mitten in der Aufbewahrungsfrist. Die GeBüV erlaubt, das Datenformat zu ändern und die Daten auf andere Informationsträger zu übertragen, wenn die Informationen vollständig und richtig bleiben und Verfügbarkeit und Lesbarkeit weiterhin den gesetzlichen Anforderungen genügen (Art. 10 Abs. 2 GeBüV). Die Übertragung ist zu protokollieren, das Protokoll mit den Informationen aufzubewahren (Art. 10 Abs. 3 GeBüV). Integrität und Lesbarkeit der Informationsträger werden zudem regelmässig geprüft (Art. 10 Abs. 1 GeBüV).
Die Schritte einer konformen Migration
- Wählen Sie das Umstellungsdatum, idealerweise einen Geschäftsjahresbeginn.
- Exportieren Sie Journal, Hauptbuch, Saldenlisten, Hilfsbücher und Belege in einem Format, das ohne die alte Software lesbar ist (Art. 6 Abs. 3 GeBüV).
- Übernehmen Sie Kontenplan und Eröffnungssalden, dann stimmen Sie Bilanzsumme, Ergebnis, den Saldo jedes Kontos sowie die offenen Debitoren und Kreditoren ab. Halten Sie jede Differenz und ihre Erklärung fest.
- Erstellen Sie das Protokoll: Datum, Daten, Formate, Kontrollen, Ergebnis, verantwortliche Person (Art. 10 Abs. 3 GeBüV).
- Archivieren Sie Export und Protokoll zehn Jahre (Art. 958f Abs. 1 OR), aktualisieren Sie die Arbeitsanweisungen (Art. 4 GeBüV) und kündigen Sie erst dann die alte Software.
Die Antwort Migration des Buchhaltungsarchivs geht diese Bedingungen Punkt für Punkt durch.
Jahresabschluss und Genehmigung der Jahresrechnung
Die Jahresrechnung besteht aus Bilanz, Erfolgsrechnung und Anhang (Art. 958 Abs. 2 OR). Der Geschäftsbericht wird innert sechs Monaten nach Ablauf des Geschäftsjahres erstellt und dem zuständigen Organ vorgelegt, unterzeichnet vom Vorsitzenden des obersten Leitungsorgans und von der für die Rechnungslegung zuständigen Person (Art. 958 Abs. 3 OR).
Die ordentliche Versammlung findet innert sechs Monaten statt und wird 20 Tage vorher einberufen, bei der AG (Art. 699 Abs. 2, 700 Abs. 1 OR) wie bei der GmbH, deren Statuten die Frist auf zehn Tage verkürzen können (Art. 805 Abs. 2 und 3 OR). Sie genehmigt die Jahresrechnung und beschliesst über die Verwendung des Bilanzgewinns (Art. 804 Abs. 2 Ziff. 5 OR).
Ist die Gesellschaft revisionspflichtig, muss der Revisionsbericht vor der Genehmigung vorliegen; ohne ihn sind die Beschlüsse über Genehmigung und Gewinnverwendung nichtig (Art. 731 Abs. 1 und 3 OR). Gesellschaften, die von Gesetzes wegen ordentlich prüfen lassen, erstellen zusätzlich eine Geldflussrechnung und einen Lagebericht (Art. 961 OR), der namentlich die Risikobeurteilung und die Zukunftsaussichten behandelt (Art. 961c Abs. 2 OR). Swiss GAAP FER bleibt für ein KMU freiwillig: Ein anerkannter Standard ist nur für kotierte Gesellschaften, wenn die Börse es verlangt, grosse Genossenschaften und gewisse Stiftungen vorgeschrieben (Art. 962 Abs. 1 OR).
Abschlusskalender, Geschäftsjahr per 31.12.2025
| Zeitpunkt | Handlung | Rechtsgrundlage |
|---|---|---|
| T-30, spätestens 31.12.2025 | Bei Verzicht auf die Revision 2026: Anmeldung des Opting-out vor Beginn des Geschäftsjahres eingereicht | Art. 727a Abs. 2 OR; Art. 62 HRegV |
| T, 31.12.2025 | Bilanzstichtag; Lagerinventar, Bankauszüge, Debitoren- und Kreditorenlisten | Art. 958c Abs. 2 OR |
| T+30 bis T+60 | Abgrenzungen, Abschreibungen, Rückstellungen; Prüfung der Kapitalverlust-Kennzahl | Art. 958b, 960a, 960e, 725a OR |
| T+60 bis T+120 | Jahresrechnung und Anhang vom Leitungsorgan verabschiedet; eingeschränkte oder ordentliche Revision; Revisionsbericht | Art. 958 Abs. 3, 731 Abs. 1 OR |
| T+160, spätestens 10.6.2026 | Einberufung der Versammlung auf den 30.6.2026 | Art. 700 Abs. 1, 805 Abs. 3 OR |
| T+170, spätestens 20.6.2026 | Letzter Tag, an dem ein Aktionär einer Gesellschaft im Opting-out eine eingeschränkte Revision verlangen kann | Art. 727a Abs. 4 OR |
| T+180, spätestens 30.6.2026 | Versammlung: Genehmigung, Gewinnverwendung, Dividende, Entlastung | Art. 699 Abs. 2, 804 Abs. 2 OR |
| 30 Tage nach Fälligkeit der Dividende | Deklaration und Zahlung der Verrechnungssteuer von 35 % | Art. 12, 13 und 16 VStG |
| Bis 31.12.2035 | Aufbewahrung von Büchern, Belegen und unterzeichneten Berichten | Art. 958f OR |
Quelle: OR (Stand am 1.1.2026), HRegV (Stand am 1.10.2026), VStG (Stand am 1.1.2025). Verbindlich sind nur die Zeilen mit gesetzlicher Frist; die übrigen sind ein empfohlener Rhythmus.
Revision: ordentlich, eingeschränkt oder Opting-out
| Regime | Wer | Voraussetzungen | Rechtsgrundlage |
|---|---|---|---|
| Ordentliche Revision | Publikumsgesellschaften; Gesellschaften, die in zwei aufeinander folgenden Geschäftsjahren zwei der Grössen CHF 20 Millionen Bilanzsumme, CHF 40 Millionen Umsatzerlös, 250 Vollzeitstellen überschreiten; konzernrechnungspflichtige Gesellschaften | Zugelassener Revisionsexperte; Anwesenheit an der GV | Art. 727 Abs. 1 OR; Art. 731 Abs. 2 OR |
| Ordentliche Revision auf Verlangen | Aktionäre mit zusammen mindestens 10 % des Aktienkapitals | Verlangen der Aktionäre | Art. 727 Abs. 3 OR |
| Eingeschränkte Revision | Alle übrigen AG und GmbH | Zugelassener Revisor; Befragungen, analytische Prüfungshandlungen, angemessene Detailprüfungen | Art. 727a Abs. 1, 729a OR |
| Opting-out | Höchstens 10 Vollzeitstellen im Jahresdurchschnitt | Zustimmung sämtlicher Aktionäre; Anmeldung vor Beginn des Geschäftsjahres; letzte Jahresrechnung beigelegt | Art. 727a Abs. 2 und 2bis OR |
| GmbH | Gleiche Regime | Aktienrecht sinngemäss; ein nachschusspflichtiger Gesellschafter kann die ordentliche Revision verlangen | Art. 818 OR |
Quelle: OR, Art. 727 bis 731 (Stand am 1.1.2026); SECO, Kriterien für die Revisionsstelle und Revisionsart.
Für das Opting-out verlangt das Handelsregister eine von mindestens einem Mitglied des Verwaltungsrats unterzeichnete Erklärung, mit der genehmigten Jahresrechnung des letzten Geschäftsjahres, dem Genehmigungsprotokoll und den Verzichtserklärungen der Aktionäre (Art. 62 Abs. 1 und 2 HRegV). Die Zustimmungen können schriftlich mit einer Antwortfrist von mindestens 20 Tagen eingeholt werden, wobei Stillschweigen als Zustimmung gilt, wenn darauf hingewiesen wurde (Art. 727a Abs. 3 OR). Eine Gesellschaft, die der Steuerbehörde keine Jahresrechnung einreicht, kann aufgefordert werden, ihre Erklärung zu erneuern oder eine Revisionsstelle zu bezeichnen (Art. 62 Abs. 5 HRegV).
Veröffentlichung: was Dritte sehen
Ein KMU veröffentlicht seine Jahresrechnung nicht: Die Veröffentlichung betrifft nur Unternehmen mit ausstehenden Anleihensobligationen oder börsenkotierten Beteiligungspapieren (Art. 958e Abs. 1 OR). Ein Gläubiger mit schutzwürdigem Interesse kann lediglich Einsicht in Geschäftsbericht und Revisionsberichte nehmen; im Streitfall entscheidet das Gericht (Art. 958e Abs. 2 OR). Öffentlich im Handelsregister steht dagegen, ob die Gesellschaft eine Revisionsstelle hat oder ab welchem Geschäftsjahr sie auf die Revision verzichtet (Art. 62 Abs. 2 HRegV).
Gewinn, Reserven und Dividenden
Die gesetzliche Gewinnreserve
5 % des Jahresgewinns gehen in die gesetzliche Gewinnreserve, nachdem ein allfälliger Verlustvortrag beseitigt ist (Art. 672 Abs. 1 OR). Die Zuweisung endet, wenn diese Reserve zusammen mit der gesetzlichen Kapitalreserve die Hälfte des im Handelsregister eingetragenen Kapitals erreicht; Holdinggesellschaften hören bei 20 % auf (Art. 672 Abs. 2 OR). Die gesetzliche Kapitalreserve, gespeist namentlich aus dem Agio, darf nur zurückbezahlt werden, wenn die gesetzlichen Reserven nach Abzug der Verluste die Hälfte des Kapitals übersteigen (Art. 671 Abs. 1 und 2 OR). Die GmbH wendet diese Regeln sinngemäss an (Art. 801 OR).
Die Voraussetzungen einer Dividende
Auf dem Kapital dürfen keine Zinsen bezahlt werden. Dividenden dürfen nur aus dem Bilanzgewinn und aus hierfür gebildeten Reserven ausgerichtet werden, und erst nach den Zuweisungen an die Reserven (Art. 675 OR). Für die GmbH gilt dasselbe (Art. 798 OR). Verluste werden in dieser Reihenfolge verrechnet: Gewinnvortrag, freiwillige Gewinnreserven, gesetzliche Gewinnreserve, gesetzliche Kapitalreserve (Art. 674 Abs. 1 OR).
Ungerechtfertigt Bezogenes ist zurückzuerstatten: Aktionäre, Verwaltungsräte, Geschäftsführer und ihnen nahestehende Personen erstatten Dividenden, Tantiemen und andere ungerechtfertigt bezogene Leistungen zurück (Art. 678 Abs. 1 OR). Steuerlich unterliegen Dividenden auf Aktien und GmbH-Stammanteilen der Verrechnungssteuer (Art. 4 Abs. 1 Bst. b VStG) zum Satz von 35 % (Art. 13 Abs. 1 Bst. a VStG). Die Steuerforderung entsteht mit Fälligkeit der Dividende (Art. 12 Abs. 1 VStG) und wird 30 Tage später fällig; danach ist ohne Mahnung ein Verzugszins geschuldet (Art. 16 VStG). Siehe Voraussetzungen einer Dividende.
Kapitalverlust und Überschuldung: die Pflichten des Leitungsorgans
Der Verwaltungsrat überwacht die Zahlungsfähigkeit; droht die Zahlungsunfähigkeit, ergreift er Massnahmen, nötigenfalls eine Sanierung oder ein Nachlassstundungsgesuch, und handelt mit der gebotenen Eile (Art. 725 OR). Die Geschäftsführer einer GmbH haben sinngemäss dieselben Pflichten (Art. 820 OR).
| Situation | Schwelle | Was das Gesetz verlangt | Rechtsgrundlage |
|---|---|---|---|
| Kapitalverlust | Nettovermögen gemäss letzter Jahresrechnung unter der Hälfte von Kapital und nicht zurückzahlbaren gesetzlichen Reserven | Massnahmen zur Beseitigung des Kapitalverlusts; ohne Revisionsstelle eingeschränkte Prüfung durch einen zugelassenen Revisor vor der Genehmigung | Art. 725a OR |
| Begründete Besorgnis einer Überschuldung | Verbindlichkeiten nicht mehr durch Aktiven gedeckt | Sofort Zwischenabschlüsse zu Fortführungs- und Veräusserungswerten, geprüft durch Revisionsstelle oder zugelassenen Revisor | Art. 725b Abs. 1 und 2 OR |
| Festgestellte Überschuldung | Verbindlichkeiten höher als die Aktiven in beiden Zwischenabschlüssen | Benachrichtigung des Gerichts, ausser bei genügendem Rangrücktritt oder begründeter Aussicht auf Sanierung innert höchstens 90 Tagen | Art. 725b Abs. 3 und 4 OR |
| Untätigkeit des Leitungsorgans | Offensichtliche Überschuldung nicht angezeigt | Die Revisionsstelle benachrichtigt das Gericht | Art. 729c OR |
Quelle: OR, Art. 725 bis 725c und 729c (Stand am 1.1.2026).
Grundstücke und Beteiligungen dürfen dann bis zu ihrem wirklichen Wert aufgewertet werden, mit schriftlicher Bestätigung eines Revisors (Art. 725c OR). Entscheidend ist die Geschwindigkeit: Verwaltungsrat und Revisionsstelle handeln mit der gebotenen Eile (Art. 725a Abs. 4 OR). Die Antworten Kapitalverlust und Überschuldung erläutern jeden Schritt.
Haftung von Geschäftsführern und Verwaltungsräten
Die Grundsätze des Rechnungswesens und der Finanzkontrolle festlegen, den Geschäftsbericht erstellen und bei Überschuldung das Gericht benachrichtigen sind unübertragbare Aufgaben des Verwaltungsrats (Art. 716a Abs. 1 OR) und der Geschäftsführer der GmbH (Art. 810 Abs. 2 OR). Die Geschäftsführer erfüllen ihre Aufgaben mit aller Sorgfalt und wahren die Interessen der Gesellschaft in guten Treuen (Art. 812 Abs. 1 OR). Wer die laufende Erfassung einem Treuhänder überträgt, gibt diese Verantwortung nicht ab; er bleibt für Auswahl, Anweisung und Überwachung zuständig.
Verwaltungsräte und Geschäftsführer haften der Gesellschaft, jedem Aktionär und jedem Gläubiger für den Schaden, den sie durch absichtliche oder fahrlässige Pflichtverletzung verursachen; wer delegiert, haftet für Auswahl, Unterrichtung und Überwachung (Art. 754 und 827 OR). Der Anspruch verjährt drei Jahre ab Kenntnis des Schadens, höchstens zehn Jahre ab der schädigenden Handlung (Art. 760 Abs. 1 OR). In der GmbH haftet für die Schulden nur das Gesellschaftsvermögen (Art. 794 OR): Die Haftung des Geschäftsführers entsteht aus seinem Verschulden, nicht aus seiner Stellung als Gesellschafter.
Checkliste: Monat, Quartal, Jahr
- Jeden Monat: jeden Beleg zeitnah erfassen und mit seiner Buchung verknüpfen (Art. 957a Abs. 2 OR); Bank, Debitoren und Kreditoren abstimmen; Lohnbuchhaltung führen (Art. 1 Abs. 3 GeBüV); per Gegenbuchung korrigieren (Art. 3 GeBüV).
- Jedes Quartal: Zwischenstand mit Liquidität, Nettovermögen und Kapitalverlust-Kennzahl, damit der Verwaltungsrat rechtzeitig handeln kann (Art. 725 und 725a OR); Prüfung von Integrität und Lesbarkeit des Archivs (Art. 10 Abs. 1 GeBüV).
- Jedes Jahr: Revisionsregime vor dem Geschäftsjahr bestätigen (Art. 727a Abs. 2 OR); Inventar, Jahresrechnung, Revision und Versammlung innert sechs Monaten (Art. 958, 699, 805 OR); unterzeichnete Berichte archivieren und Arbeitsanweisungen aktualisieren (Art. 958f OR; Art. 4 GeBüV).
Beispiele aus der Praxis
Sophie, Beratungs-GmbH in Lausanne, 3 Vollzeitstellen
Stammkapital CHF 20 000, voll einbezahlt (Art. 777c OR). Per 31.12.2025 beträgt die gesetzliche Gewinnreserve CHF 8 000, eine Kapitalreserve besteht nicht; der Gewinnvortrag beträgt CHF 5 000, der Jahresgewinn 2025 CHF 60 000.
- Obergrenze der gesetzlichen Reserven: 50 % × CHF 20 000 = CHF 10 000 (Art. 672 Abs. 2 OR).
- Theoretische Zuweisung: 5 % × CHF 60 000 = CHF 3 000; es fehlen nur CHF 10 000 − CHF 8 000 = CHF 2 000. Zuweisung: CHF 2 000.
- Bilanzgewinn: CHF 60 000 + CHF 5 000 − CHF 2 000 = CHF 63 000 verfügbar (Art. 675 Abs. 2 und 798 OR).
- Die Versammlung vom 15.5.2026 beschliesst eine Dividende von CHF 40 000, gleichentags fällig. Verrechnungssteuer: 35 % × CHF 40 000 = CHF 14 000, zu zahlen spätestens am 14.6.2026 (Art. 13 und 16 VStG). Die Gesellschafter erhalten CHF 26 000; CHF 23 000 werden vorgetragen.
Mit 3 Vollzeitstellen und der Zustimmung beider Gesellschafter ist die GmbH seit der Gründung im Opting-out (Art. 62 Abs. 3 HRegV): Die Versammlung genehmigt die Jahresrechnung ohne Revisionsbericht.
Thomas, Industrie-AG in Freiburg, 45 Vollzeitstellen
Bilanzsumme CHF 14 Millionen, Umsatzerlös CHF 26 Millionen, 45 Vollzeitstellen: Keine der drei Grössen von Art. 727 Abs. 1 Ziff. 2 OR wird überschritten. Die AG unterliegt der eingeschränkten Revision; das Opting-out ist ihr verschlossen, da sie mehr als zehn Vollzeitstellen hat (Art. 727a Abs. 2 OR).
- Aktienkapital CHF 500 000; gesetzliche Kapitalreserve CHF 50 000 und Gewinnreserve CHF 200 000, zusammen CHF 250 000 = 50 % des Kapitals. Keine weitere Zuweisung erforderlich (Art. 672 Abs. 2 OR).
- Jahresgewinn 2025: CHF 900 000. Der Verwaltungsrat beantragt eine Dividende von CHF 300 000; Verrechnungssteuer 35 % = CHF 105 000.
- Zeitplan: Revisionsbericht am 15.4.2026 erhalten; GV am 26.6.2026, also Einberufung spätestens am 6.6.2026 (Art. 700 Abs. 1 OR). Ohne Revisionsbericht wäre die Genehmigung nichtig (Art. 731 Abs. 3 OR).
- Ausblick: Erreicht die AG 2027 und 2028 CHF 21 Millionen Bilanzsumme und CHF 42 Millionen Umsatz, sind zwei von drei Grössen zwei Jahre in Folge überschritten. Sie wechselt zur ordentlichen Revision und ergänzt Geldflussrechnung und Lagebericht (Art. 727, 961 OR).
Luca, Handels-AG in Neuenburg, 6 Vollzeitstellen, im Kapitalverlust
Aktienkapital CHF 100 000, keine Kapitalreserve, gesetzliche Gewinnreserve CHF 10 000. Die AG ist im Opting-out.
- Schwelle des Kapitalverlusts: (CHF 100 000 + CHF 10 000) × 50 % = CHF 55 000 (Art. 725a Abs. 1 OR).
- Jahresrechnung 2025: Aktiven CHF 400 000, Verbindlichkeiten CHF 360 000, Nettovermögen CHF 40 000. CHF 40 000 < CHF 55 000: Kapitalverlust.
- Der Verwaltungsrat ergreift Sanierungsmassnahmen und lässt die Jahresrechnung 2025 mangels Revisionsstelle vor der GV durch einen zugelassenen Revisor prüfen (Art. 725a Abs. 2 OR).
- Im August 2026: Aktiven CHF 380 000, Verbindlichkeiten CHF 410 000, wahrscheinliche Überschuldung von CHF 30 000. Der Verwaltungsrat erstellt Zwischenabschlüsse zu beiden Werten und lässt sie prüfen (Art. 725b Abs. 1 und 2 OR).
- Luca, Aktionär, erklärt für sein Darlehen von CHF 80 000 samt Zinsen den Rangrücktritt hinter alle anderen Gläubiger. CHF 80 000 ≥ CHF 30 000: Die Benachrichtigung des Gerichts entfällt (Art. 725b Abs. 4 Ziff. 1 OR).
Sonderfälle
Kapital in Euro
Eine AG mit Aktienkapital in Euro führt Buchhaltung und Jahresrechnung in Euro (Art. 621 Abs. 2 OR) und nennt die Werte in Franken sowie die Kurse im Anhang (Art. 958d Abs. 3 OR). Die Revisionsschwellen werden für die Bilanzsumme zum Stichtagskurs, für den Umsatz zum Durchschnittskurs umgerechnet (Art. 727 Abs. 2 OR).
Abweichendes Geschäftsjahr
Ein per 30.6.2026 abgeschlossenes Geschäftsjahr verlangt die Versammlung spätestens am 31.12.2026 (Art. 699 Abs. 2 OR). Die Anmeldung eines Opting-out für das folgende Geschäftsjahr muss vor dem 1.7. erfolgen (Art. 727a Abs. 2 OR).
Neu gegründete Gesellschaft
Die Opting-out-Erklärung kann bereits mit der Gründung eingereicht werden (Art. 62 Abs. 3 HRegV), sodass schon das erste Geschäftsjahr ohne Revision abgeschlossen werden kann. Die Buchhaltung beginnt mit der ersten Einlage: Die Einzahlung des Kapitals ist die erste Buchung.
Ein Aktionär verlangt die Revision
Im Opting-out kann jeder Aktionär sie bis zehn Tage vor der Versammlung verlangen, die dann eine Revisionsstelle wählt (Art. 727a Abs. 4 OR).
Zwischendividende
Sie stützt sich auf einen geprüften Zwischenabschluss, ausser im Opting-out oder wenn alle Aktionäre zustimmen und die Gläubiger nicht gefährdet sind (Art. 675a OR).
Geschäftsführer mit Wohnsitz im Ausland
Ein Geschäftsführer darf im Ausland wohnen, wenn ein anderer Geschäftsführer oder ein Direktor mit Wohnsitz in der Schweiz die Gesellschaft vertreten kann (Art. 814 Abs. 3 OR). Für die AG gilt die Regel für ein Mitglied des Verwaltungsrats oder einen Direktor (Art. 718 Abs. 4 OR).
Migration während des Geschäftsjahres
Eine Umstellung per 1.7. verlangt, die Salden per 30.6. zu übernehmen und abzustimmen; beide Systeme bleiben zehn Jahre einsehbar (Art. 6 und 10 GeBüV).
Was das für Sie bedeutet
- Führen Sie ab der Gründung eine doppelte Buchhaltung mit einem Beleg für jede Buchung (Art. 957 und 957a OR).
- Halten Sie vor Jahresende Arbeitsanweisungen zu Software, Rollen und Archivierung fest (Art. 4 GeBüV).
- Bestätigen Sie vor dem 31.12. das Revisionsregime des Folgejahres; ein Opting-out wird vor Beginn des Geschäftsjahres angemeldet (Art. 727a Abs. 2 OR).
- Berechnen Sie jedes Quartal das Nettovermögen und vergleichen Sie es mit der Hälfte von Kapital und gesetzlichen Reserven (Art. 725a OR).
- Verabschieden Sie die Jahresrechnung Ende April; holen Sie den Revisionsbericht vor der Einberufung ein, damit er den Aktionären mit der Einladung zur Verfügung steht (Art. 731 OR).
- Berufen Sie die Versammlung spätestens 20 Tage vorher ein und halten Sie sie bei Kalenderjahr vor dem 30.6. ab (Art. 699, 700, 805 OR).
- Zahlen Sie die Verrechnungssteuer innert 30 Tagen nach Fälligkeit einer Dividende (Art. 16 VStG).
- Exportieren, abstimmen und protokollieren Sie vor jedem Softwarewechsel (Art. 10 GeBüV).
Numezis erfasst jede Buchung mit ihrem Beleg und bewahrt die Historie der Korrekturen auf, was die vom OR verlangte Nachprüfbarkeit abdeckt.
Häufige Fehler
- Opting-out zu spät beschlossen. Eine nach Beginn des Geschäftsjahres eingereichte Anmeldung gilt nicht für dieses Jahr (Art. 727a Abs. 2 OR): Die eingeschränkte Revision bleibt für dieses Jahr geschuldet, auch wenn alle Aktionäre längst zugestimmt haben, und ihr Honorar ebenso.
- Versammlung ohne Revisionsbericht. Genehmigung der Jahresrechnung und Gewinnverwendung sind nichtig (Art. 731 Abs. 3 OR); eine bereits ausbezahlte Dividende wird zur ungerechtfertigten Leistung, die zurückzuerstatten ist (Art. 678 OR).
- Dividende über dem Bilanzgewinn. Im Beispiel von Sophie hätten die Gesellschafter bei CHF 70 000 statt höchstens CHF 63 000 CHF 7 000 zurückzuerstatten (Art. 675, 678 OR), und der Geschäftsführer haftet (Art. 754 OR).
- Kapitalverlust ignoriert. Weitermachen ohne Massnahmen und ohne Prüfung der Jahresrechnung verletzt Art. 725a OR; den vergrösserten Schaden der Gläubiger können diese höchstens zehn Jahre lang bei den Verwaltungsräten einfordern (Art. 760 OR).
- Alte Software ohne Export gekündigt. Bücher, die vor Ablauf der zehn Jahre unlesbar werden, verletzen Art. 958f OR und Art. 6 GeBüV; die Gesellschaft kann ihre Zahlen gegenüber Revisor, Steuerverwaltung oder Gericht dann nicht mehr belegen.
- Verrechnungssteuer vergessen. Auf einer Dividende von CHF 40 000 sind CHF 14 000 geschuldet, ab dem 31. Tag zuzüglich Verzugszins ohne Mahnung (Art. 13 und 16 VStG).
Ausführliche Antworten
- Muss eine GmbH oder AG auch bei kleinem Umsatz eine vollständige Buchhaltung führen? → /de/compliance/jahresabschluss/buchfuehrungspflicht-gmbh-ag
- Dürfen archivierte Buchhaltungsdaten auf eine neue Software oder einen neuen Datenträger migriert werden? → /de/compliance/jahresabschluss/datenmigration-buchhaltungsarchiv
- Darf eine erfasste Buchung nachträglich ohne Spur geändert werden? → /de/compliance/jahresabschluss/buchung-nachtraeglich-aendern
- Bis wann muss eine AG ihre ordentliche Generalversammlung durchführen? → /de/compliance/gesellschaft/frist-ordentliche-generalversammlung
- Ab welcher Grösse braucht eine Gesellschaft eine ordentliche Revision? → /de/compliance/gesellschaft/ordentliche-revision-schwellenwerte
- Unter welchen Voraussetzungen kann ein KMU auf die Revisionsstelle verzichten (Opting-out)? → /de/compliance/gesellschaft/opting-out-voraussetzungen
- Wann liegt ein Kapitalverlust vor und was muss der Verwaltungsrat tun? → /de/compliance/gesellschaft/kapitalverlust
- Wann haften Verwaltungsrat oder Geschäftsführer persönlich für einen Schaden? → /de/compliance/gesellschaft/haftung-verwaltungsrat-geschaeftsfuehrer
Quellen
- Obligationenrecht (OR, SR 220), Art. 621, 632, 671–678, 699, 700, 716a, 718, 725–725c, 727–731, 754, 760, 773, 777c, 794, 798, 801, 804, 805, 809–814, 818, 820, 827, 957–962 — https://www.fedlex.admin.ch/eli/cc/27/317_321_377/de — Stand am 1.1.2026.
- Verordnung über die Führung und Aufbewahrung der Geschäftsbücher (GeBüV, SR 221.431), Art. 1–10 — https://www.fedlex.admin.ch/eli/cc/2002/216/de — Stand am 1.1.2013.
- Handelsregisterverordnung (HRegV, SR 221.411), Art. 45a, 62 und Anhang 3 — https://www.fedlex.admin.ch/eli/cc/2007/686/de — Stand am 1.10.2026.
- Bundesgesetz über die Verrechnungssteuer (VStG, SR 642.21), Art. 4, 12, 13, 16 — https://www.fedlex.admin.ch/eli/cc/1966/371_385_384/de — Stand am 1.1.2025.
- Bundesgesetz über die direkte Bundessteuer (DBG, SR 642.11), Art. 126 — https://www.fedlex.admin.ch/eli/cc/1991/1184_1184_1184/de — Stand am 1.1.2026.
- SECO, KMU-Portal, Wie man seine Buchhaltung organisiert — https://www.kmu.admin.ch/de/wie-man-seine-buchhaltung-organisiert — abgerufen am 2.11.2026.
- SECO, KMU-Portal, Buchhaltungspflicht für Handelsgesellschaften — https://www.kmu.admin.ch/de/buchhaltungspflicht-fuer-handelsgesellschaften — abgerufen am 2.11.2026.
- SECO, KMU-Portal, Kriterien für die Revisionsstelle und Revisionsart — https://www.kmu.admin.ch/de/kriterien-fuer-die-revisionsstelle-und-revisionsart — abgerufen am 2.11.2026.
- SECO, KMU-Portal, Compulsory accounting (englisch) — https://www.kmu.admin.ch/en/compulsory-accounting — abgerufen am 2.11.2026.
Häufige Fragen
Muss eine GmbH auch bei kleinem Umsatz eine vollständige Buchhaltung führen?
Ja. Das Obligationenrecht verpflichtet alle juristischen Personen zur Buchführung und Rechnungslegung, ohne Umsatzschwelle (Art. 957 Abs. 1 Ziff. 2 OR). Die vereinfachte Buchhaltung über Einnahmen, Ausgaben und Vermögenslage bleibt Einzelunternehmen und Personengesellschaften unter CHF 500 000 vorbehalten. Eine GmbH, die gestern mit CHF 20 000 Stammkapital gegründet wurde, erstellt also Bilanz, Erfolgsrechnung und Anhang.
Was unterscheidet die Buchhaltung einer GmbH von jener einer AG?
Die Rechnungslegungsregeln sind dieselben: Art. 957 bis 963b OR, gleiche Mindestgliederung, zehn Jahre Aufbewahrung. Unterschiede betreffen Organe und Kapital. Die AG braucht CHF 100 000 Aktienkapital, davon mindestens CHF 50 000 einbezahlt, die GmbH CHF 20 000 voll einbezahlt. Bei der AG genehmigt die Generalversammlung die Jahresrechnung, bei der GmbH die Gesellschafterversammlung, beide innert sechs Monaten.
Wie lange muss eine GmbH oder AG ihre Buchungsbelege aufbewahren?
Zehn Jahre ab Ablauf des Geschäftsjahres (Art. 958f Abs. 1 OR). Bücher und Belege dürfen elektronisch archiviert werden, wenn der Bezug zu den Geschäftsvorfällen und die Lesbarkeit gewährleistet bleiben. Geschäftsbericht und Revisionsbericht werden schriftlich und unterzeichnet aufbewahrt. Die GeBüV regelt die zulässigen Datenträger: Eine Festplatte genügt nur mit digitaler Signatur, Zeitstempel und dokumentierten Verfahren.
Darf man die Buchhaltungssoftware wechseln, ohne die Archivpflicht zu verletzen?
Ja, die GeBüV erlaubt die Migration der Daten in ein anderes Format oder auf einen anderen Datenträger (Art. 10). Drei Bedingungen: Die Informationen bleiben vollständig und richtig, Verfügbarkeit und Lesbarkeit genügen den gesetzlichen Anforderungen bis zum Ende der zehn Jahre, und die Übertragung wird protokolliert, das Protokoll mit den Daten aufbewahrt. Exportieren Sie Journale, Hauptbuch und Belege, bevor Sie die alte Software kündigen.
Wann darf eine GmbH oder AG auf die Revisionsstelle verzichten?
Wenn sie nicht ordentlich prüfen lassen muss, im Jahresdurchschnitt höchstens zehn Vollzeitstellen hat und alle Aktionäre oder Gesellschafter zustimmen (Art. 727a Abs. 2 OR). Seit dem 1.1.2025 muss die Eintragung des Verzichts ins Handelsregister vor Beginn des Geschäftsjahres angemeldet werden, mit der Jahresrechnung des letzten Geschäftsjahres. Jeder Aktionär kann bis zehn Tage vor der Generalversammlung eine eingeschränkte Revision verlangen.
Haftet der Geschäftsführer einer GmbH persönlich für die Buchhaltung?
Ja. Die Grundsätze des Rechnungswesens und der Finanzkontrolle festlegen und den Geschäftsbericht erstellen sind unübertragbare Aufgaben der Geschäftsführer (Art. 810 Abs. 2 OR), wie des Verwaltungsrats einer AG (Art. 716a OR). Wer seine Pflichten fahrlässig verletzt, haftet der Gesellschaft, den Gesellschaftern und den Gläubigern für den Schaden (Art. 754 und 827 OR). Der Anspruch verjährt drei Jahre ab Kenntnis des Schadens, spätestens nach zehn Jahren.
Verwandte Compliance-Fragen
Geprüfte Antworten zu diesem Thema, jede mit den offiziellen Schweizer Quellen, auf denen sie beruht.
Ähnliche Inhalte
Brutto netto Schweiz 2026: Lohnabzüge berechnen, Zeile für Zeile, mit drei Lohnbeispielen
23 Min. Lesezeit
Kollektivgesellschaft gründen 2026: Handelsregister, Haftung, Firma und Steuern in der Schweiz
26 Min. Lesezeit
MWST-Grundlagen 2026 für KMU: Steuersätze, Ausnahmen, Nicht-Entgelte und Vorsteuerkürzung
25 Min. Lesezeit