Contabilità Sagl e SA in Svizzera 2026: obblighi, chiusura, revisione e doveri degli organi
Ogni Sagl e ogni SA tiene una contabilità completa dal primo franco e fa approvare i conti entro sei mesi. Principi, conservazione per dieci anni, cambio di software, revisione, riserve, perdita di capitale e responsabilità.
Una Sagl o una SA deve tenere una contabilità completa fin dalla costituzione, qualunque sia la sua cifra d'affari: il Codice delle obbligazioni vi assoggetta tutte le persone giuridiche, senza soglia (art. 957 cpv. 1 n. 2 CO). Ogni registrazione si basa su un documento, libri e documenti si conservano dieci anni (art. 958f CO) e il conto annuale è approvato dall'assemblea entro sei mesi dalla chiusura (art. 699 cpv. 2 CO per la SA, art. 805 cpv. 2 CO per la Sagl). La revisione limitata è la regola; l'opting-out resta possibile fino a dieci posti a tempo pieno.
L'essenziale
- Contabilità completa per ogni persona giuridica, senza soglia di cifra d'affari; la contabilità semplificata riguarda solo imprese individuali e società di persone sotto CHF 500 000 (art. 957 CO).
- Un documento per ogni registrazione, verificabilità, moneta nazionale o moneta determinante per l'attività (art. 957a CO).
- Conservazione dieci anni dalla fine dell'esercizio (art. 958f CO); migrazione del software ammessa con verbale (art. 10 OLC).
- Relazione sulla gestione allestita e sottoposta entro sei mesi, assemblea convocata 20 giorni prima (art. 958 cpv. 3 e art. 700 cpv. 1 CO).
- Revisione ordinaria oltre due delle soglie CHF 20 milioni di somma di bilancio, CHF 40 milioni di cifra d'affari, 250 posti; altrimenti limitata; opting-out fino a dieci posti (art. 727 e 727a CO).
- 5 % dell'utile alla riserva legale da utili fino alla metà del capitale (art. 672 CO); imposta preventiva del 35 % sui dividendi (art. 13 LIP).
- Perdita di capitale quando l'attivo netto copre meno della metà del capitale e delle riserve legali (art. 725a CO); eccedenza di debiti: avviso al giudice salvo postergazione o risanamento entro 90 giorni al massimo (art. 725b CO).
- Gerenti e amministratori rispondono personalmente del danno causato per negligenza (art. 754 e 827 CO).
Sagl o SA: gli obblighi contabili e societari in una tabella
| Punto | SA | Sagl | Base legale |
|---|---|---|---|
| Contabilità | Completa dalla costituzione | Completa dalla costituzione | art. 957 cpv. 1 n. 2 CO |
| Capitale minimo | CHF 100 000, almeno il 20 % di ogni azione e CHF 50 000 liberati | CHF 20 000, interamente liberato | art. 621, 632, 773, 777c CO |
| Organo responsabile dei conti | Consiglio d'amministrazione | Gerenti, persone fisiche | art. 716a, 809, 810 CO |
| Approvazione dei conti | Assemblea generale entro 6 mesi, convocata 20 giorni prima | Assemblea dei soci entro 6 mesi, convocata 20 giorni prima, 10 giorni al minimo se lo statuto lo prevede | art. 699, 700, 804, 805 CO |
| Revisione | Limitata; ordinaria oltre le soglie; opting-out fino a 10 posti | Stesse regole per analogia | art. 727, 727a, 818 CO |
| Rappresentanza in Svizzera | Un amministratore o un direttore domiciliato in Svizzera | Un gerente o un direttore domiciliato in Svizzera | art. 718 cpv. 4, 814 cpv. 3 CO |
Fonte: Codice delle obbligazioni, RS 220 (stato 1.1.2026).
La struttura minima di bilancio, conto economico e allegato è la stessa per entrambe le forme; è descritta nella nostra guida ai conti annuali delle PMI secondo il CO. Questa guida si concentra sulla tenuta quotidiana e su ciò che la legge esige dagli organi.
I principi della tenuta quotidiana
Le cinque regole di regolarità
La contabilità rispetta il principio di regolarità: registrazione completa, veritiera e sistematica; un documento contabile per ogni registrazione; chiarezza; adeguatezza alla natura e alla dimensione dell'impresa; verificabilità (art. 957a cpv. 2 CO). Un documento può essere cartaceo o elettronico, purché consenta di verificare l'operazione (art. 957a cpv. 3 CO). Una fattura ricevuta in PDF basta; una registrazione senza documento, mai.
Alla chiusura si aggiungono sette principi, tra cui prudenza, continuità dei metodi e divieto di compensazione (art. 958c cpv. 1 CO). Ogni posta del bilancio si giustifica con un inventario o in altro modo (art. 958c cpv. 2 CO): estratto bancario, elenco dei debitori, inventario del magazzino.
I libri da tenere
L'OLC impone un libro mastro composto dai conti e dal giornale cronologico (art. 1 cpv. 2 OLC), completato secondo la dimensione da libri ausiliari: salari, debitori, creditori, scorte (art. 1 cpv. 3 OLC).
Moneta e lingua
La contabilità è tenuta in franchi o nella moneta più importante per l'attività, in una lingua nazionale o in inglese (art. 957a cpv. 4 e 5 CO). Un conto annuale in moneta estera indica anche i controvalori in franchi (art. 958d cpv. 3 CO). Un capitale fissato in moneta estera impone la stessa moneta per la contabilità (art. 621 cpv. 2 CO); sono ammessi solo sterlina, euro, dollaro statunitense e yen (art. 45a e allegato 3 ORC).
Il piano contabile PMI: una prassi, non una legge
Nessun articolo del CO impone un piano contabile. La legge fissa un contenuto minimo e chiede una presentazione adeguata alle particolarità dell'impresa e del ramo (art. 958c cpv. 3 CO). Il portale PMI della Confederazione presenta il piano contabile svizzero PMI come opera di riferimento e ricorda che ogni piano si adatta alle esigenze dell'impresa (SECO, organizzare la contabilità). Scostarsene è permesso se il bilancio rispetta l'ordine dell'art. 959a CO.
Documenti giustificativi e conservazione per dieci anni
Libri, documenti contabili, relazione sulla gestione e relazione di revisione si conservano dieci anni dalla fine dell'esercizio (art. 958f cpv. 1 CO). Il diritto fiscale federale esige la stessa durata (art. 126 cpv. 3 LIFD). Per l'esercizio 2025: fino al 31.12.2035.
| Requisito | Cosa significa in pratica | Base legale |
|---|---|---|
| Integrità | Una registrazione o un documento non può essere modificato senza che la modifica sia visibile; una correzione passa da una contropartita | art. 3 OLC |
| Documentazione | Istruzioni di lavoro su organizzazione, competenze, hardware e software | art. 4 OLC |
| Disponibilità | Consultazione in ogni momento entro un termine adeguato; su richiesta, resa leggibile senza mezzi ausiliari | art. 6 OLC |
| Organizzazione | Archivio separato dai dati correnti; responsabile designato per iscritto | art. 7 OLC |
| Archivio | Inventario sistematico, protezione da accessi non autorizzati, registrazione degli accessi | art. 8 OLC |
| Supporti | Non modificabili, oppure modificabili con firma elettronica, marca temporale, procedure e protocolli conservati | art. 9 OLC |
| Relazioni | Relazione sulla gestione e relazione di revisione su supporto cartaceo e firmate | art. 958f cpv. 2 CO |
Fonte: OLC, RS 221.431 (stato 1.1.2013, ultima versione consolidata) e CO (stato 1.1.2026).
Dischi rigidi e dischi SSD sono supporti modificabili (art. 9 cpv. 2 OLC): una cartella condivisa di PDF non basta senza un procedimento che provi integrità e data di registrazione.
Cambiare software contabile: la migrazione secondo l'OLC
Una migrazione del software contabile è lecita. L'OLC consente di modificare il formato dei dati e di trasferirli su altri supporti, a due condizioni: le informazioni restano complete ed esatte, e disponibilità e leggibilità continuano a soddisfare le esigenze legali (art. 10 cpv. 2 OLC). Il trasferimento va verbalizzato e il verbale conservato con le informazioni (art. 10 cpv. 3 OLC). Integrità e leggibilità dei supporti sono inoltre controllate regolarmente (art. 10 cpv. 1 OLC).
Le tappe di una migrazione conforme
- Scelga la data di passaggio, idealmente l'inizio di un esercizio.
- Esporti giornale, libro mastro, bilanci di verifica, libri ausiliari e documenti in un formato leggibile senza il software d'origine (art. 6 cpv. 3 OLC).
- Riprenda piano contabile e saldi d'apertura, poi concili somma di bilancio, risultato e saldi di ogni conto.
- Rediga il verbale: data, dati, formati, controlli, risultato, responsabile (art. 10 cpv. 3 OLC).
- Archivi esportazione e verbale per dieci anni (art. 958f cpv. 1 CO), aggiorni le istruzioni di lavoro (art. 4 OLC), e solo allora disdica il vecchio software.
La risposta migrazione degli archivi contabili riprende queste condizioni punto per punto.
Chiusura annuale e approvazione dei conti
Il conto annuale comprende bilancio, conto economico e allegato (art. 958 cpv. 2 CO). La relazione sulla gestione è allestita e sottoposta all'organo competente entro sei mesi dalla fine dell'esercizio, firmata dal presidente dell'organo superiore di direzione e dalla persona responsabile dei conti (art. 958 cpv. 3 CO).
L'assemblea ordinaria si tiene entro sei mesi ed è convocata 20 giorni prima, nella SA (art. 699 cpv. 2, 700 cpv. 1 CO) come nella Sagl, dove lo statuto può ridurre il termine a dieci giorni (art. 805 cpv. 2 e 3 CO). Approva i conti e decide l'impiego dell'utile (art. 804 cpv. 2 n. 5 CO).
La relazione di revisione deve precedere l'approvazione; senza di essa, approvazione e impiego dell'utile sono nulli (art. 731 cpv. 1 e 3 CO). In caso di revisione ordinaria per legge si aggiungono un conto dei flussi di tesoreria e una relazione annuale (art. 961 e 961c CO). Swiss GAAP FER resta facoltativo per una PMI: una norma riconosciuta è imposta solo alle società quotate quando la borsa lo esige, alle grandi cooperative e a certe fondazioni (art. 962 cpv. 1 CO).
Calendario di chiusura, esercizio chiuso al 31.12.2025
| Momento | Azione | Base legale |
|---|---|---|
| G-30, al più tardi il 31.12.2025 | Se rinuncia alla revisione per il 2026: domanda d'iscrizione dell'opting-out depositata prima dell'inizio dell'esercizio | art. 727a cpv. 2 CO; art. 62 ORC |
| G, 31.12.2025 | Data di bilancio; inventario delle scorte, estratti bancari, elenchi di debitori e creditori | art. 958c cpv. 2 CO |
| G+30 a G+60 | Delimitazioni, ammortamenti, accantonamenti; controllo del rapporto di perdita di capitale | art. 958b, 960a, 960e, 725a CO |
| G+60 a G+120 | Conto annuale e allegato approvati dall'organo dirigente; revisione limitata o ordinaria; relazione di revisione | art. 958 cpv. 3, 731 cpv. 1 CO |
| G+160, al più tardi il 10.6.2026 | Convocazione dell'assemblea per il 30.6.2026 | art. 700 cpv. 1, 805 cpv. 3 CO |
| G+170, al più tardi il 20.6.2026 | Ultimo giorno in cui un azionista di una società in opting-out può esigere una revisione limitata | art. 727a cpv. 4 CO |
| G+180, al più tardi il 30.6.2026 | Assemblea: approvazione dei conti, impiego dell'utile, dividendo, discarico | art. 699 cpv. 2, 804 cpv. 2 CO |
| 30 giorni dopo la scadenza del dividendo | Dichiarazione e pagamento dell'imposta preventiva del 35 % | art. 12, 13 e 16 LIP |
| Fino al 31.12.2035 | Conservazione di libri, documenti e relazioni firmate | art. 958f CO |
Fonte: CO (stato 1.1.2026), ORC (stato 1.10.2026), LIP (stato 1.1.2025). Sono vincolanti solo le righe fondate su un termine legale; le altre sono un ritmo raccomandato.
Revisione: ordinaria, limitata o opting-out
| Regime | Chi | Condizioni | Base legale |
|---|---|---|---|
| Revisione ordinaria | Società con azioni quotate o prestiti in obbligazioni; società che in due esercizi consecutivi superano due dei valori CHF 20 milioni di somma di bilancio, CHF 40 milioni di cifra d'affari, 250 posti a tempo pieno; società tenute al conto di gruppo | Perito revisore abilitato; presenza all'assemblea | art. 727 cpv. 1 CO; art. 731 cpv. 2 CO |
| Revisione ordinaria su richiesta | Azionisti che rappresentano insieme almeno il 10 % del capitale azionario | Richiesta degli azionisti | art. 727 cpv. 3 CO |
| Revisione limitata | Tutte le altre SA e Sagl | Revisore abilitato; interrogazioni, verifiche analitiche, verifiche di dettaglio adeguate | art. 727a cpv. 1, 729a CO |
| Opting-out | Al massimo 10 posti a tempo pieno in media annua | Consenso di tutti gli azionisti; iscrizione chiesta prima dell'inizio dell'esercizio; ultimo conto annuale allegato | art. 727a cpv. 2 e 2bis CO |
| Sagl | Stessi regimi | Diritto della SA per analogia; un socio tenuto a versamenti suppletivi può esigere la revisione ordinaria | art. 818 CO |
Fonte: CO, art. 727–731 (stato 1.1.2026); SECO, criteri per l'ufficio di revisione (in tedesco).
Per l'opting-out il registro di commercio esige una dichiarazione firmata da almeno un amministratore, con il conto annuale approvato dell'ultimo esercizio, il verbale di approvazione e le dichiarazioni di rinuncia degli azionisti (art. 62 cpv. 1 e 2 ORC). I consensi possono essere raccolti per scritto con un termine di risposta di almeno 20 giorni, valendo il silenzio come consenso se annunciato (art. 727a cpv. 3 CO). Una società che non deposita il conto annuale presso il fisco può essere diffidata a rinnovare la dichiarazione o a designare un ufficio di revisione (art. 62 cpv. 5 ORC).
Pubblicazione: ciò che vedono i terzi
Una PMI non pubblica i propri conti: la pubblicazione riguarda solo le imprese con un prestito in obbligazioni o titoli quotati in borsa (art. 958e cpv. 1 CO). Un creditore che dimostra un interesse degno di protezione può soltanto consultare la relazione sulla gestione e le relazioni di revisione; in caso di controversia decide il giudice (art. 958e cpv. 2 CO).
Utile, riserve e dividendi
La riserva legale da utili
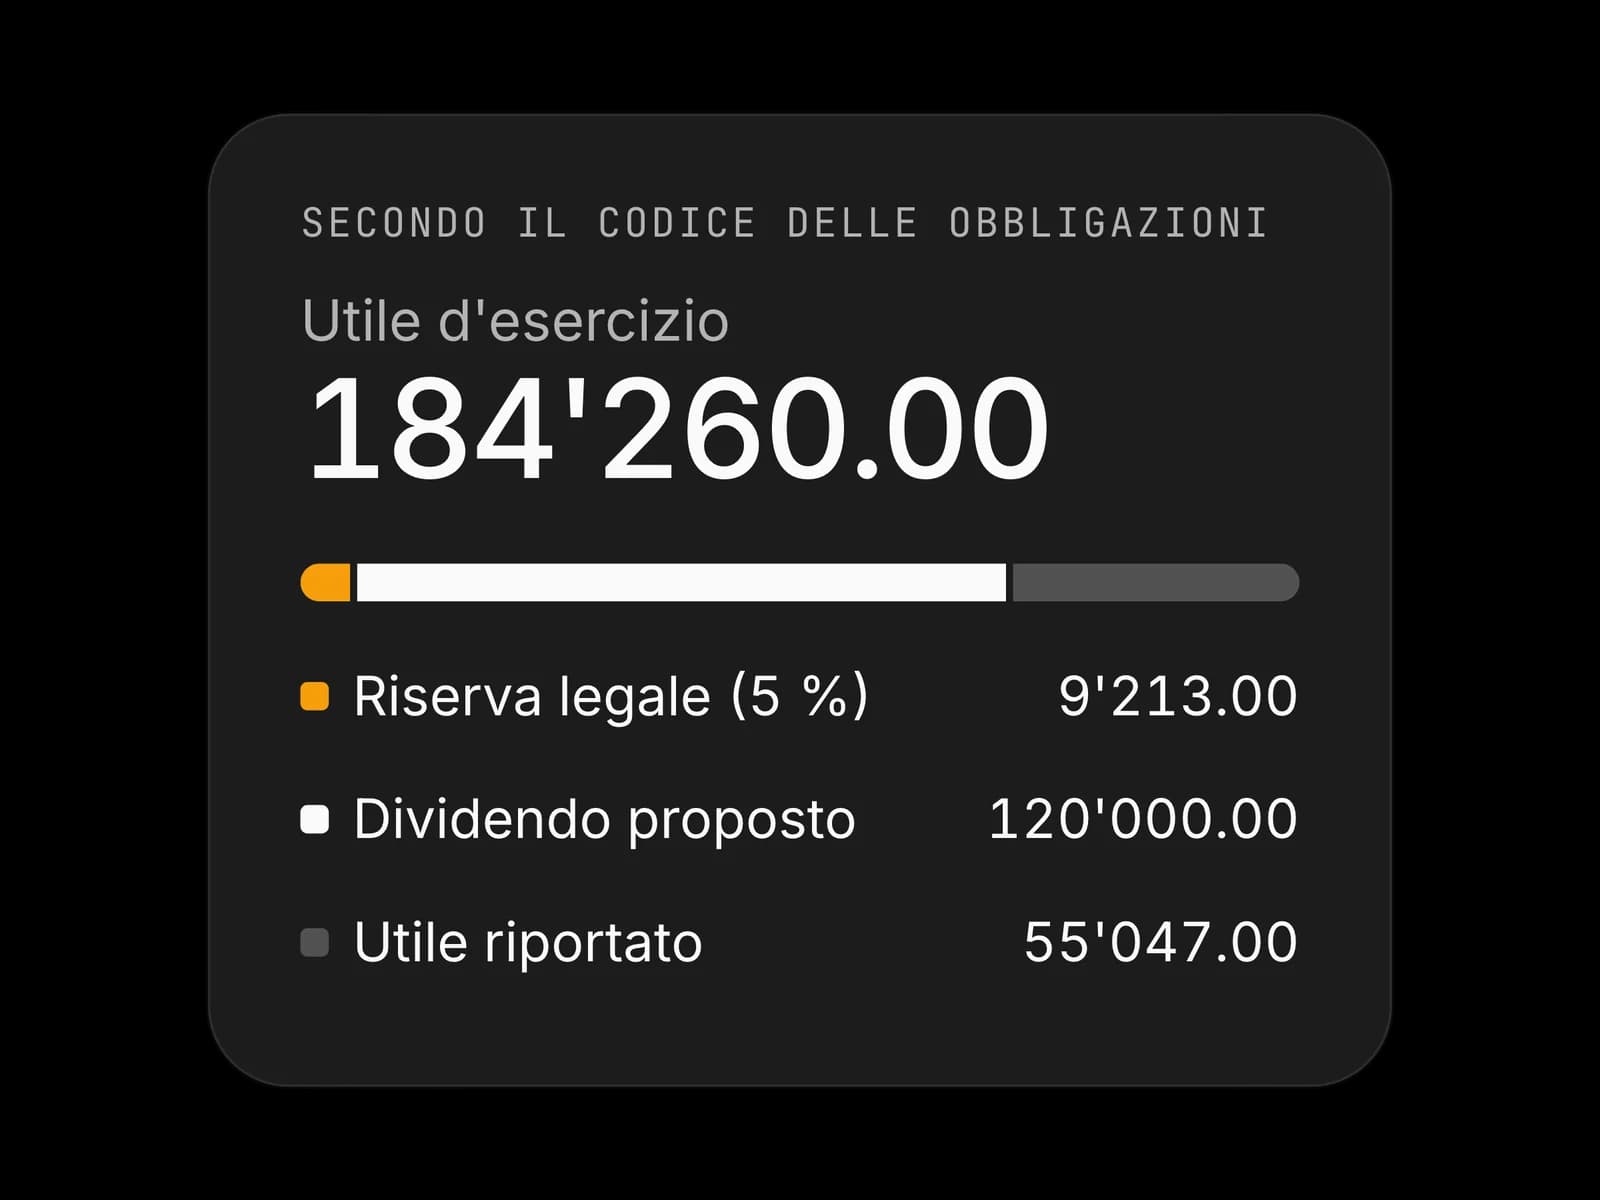
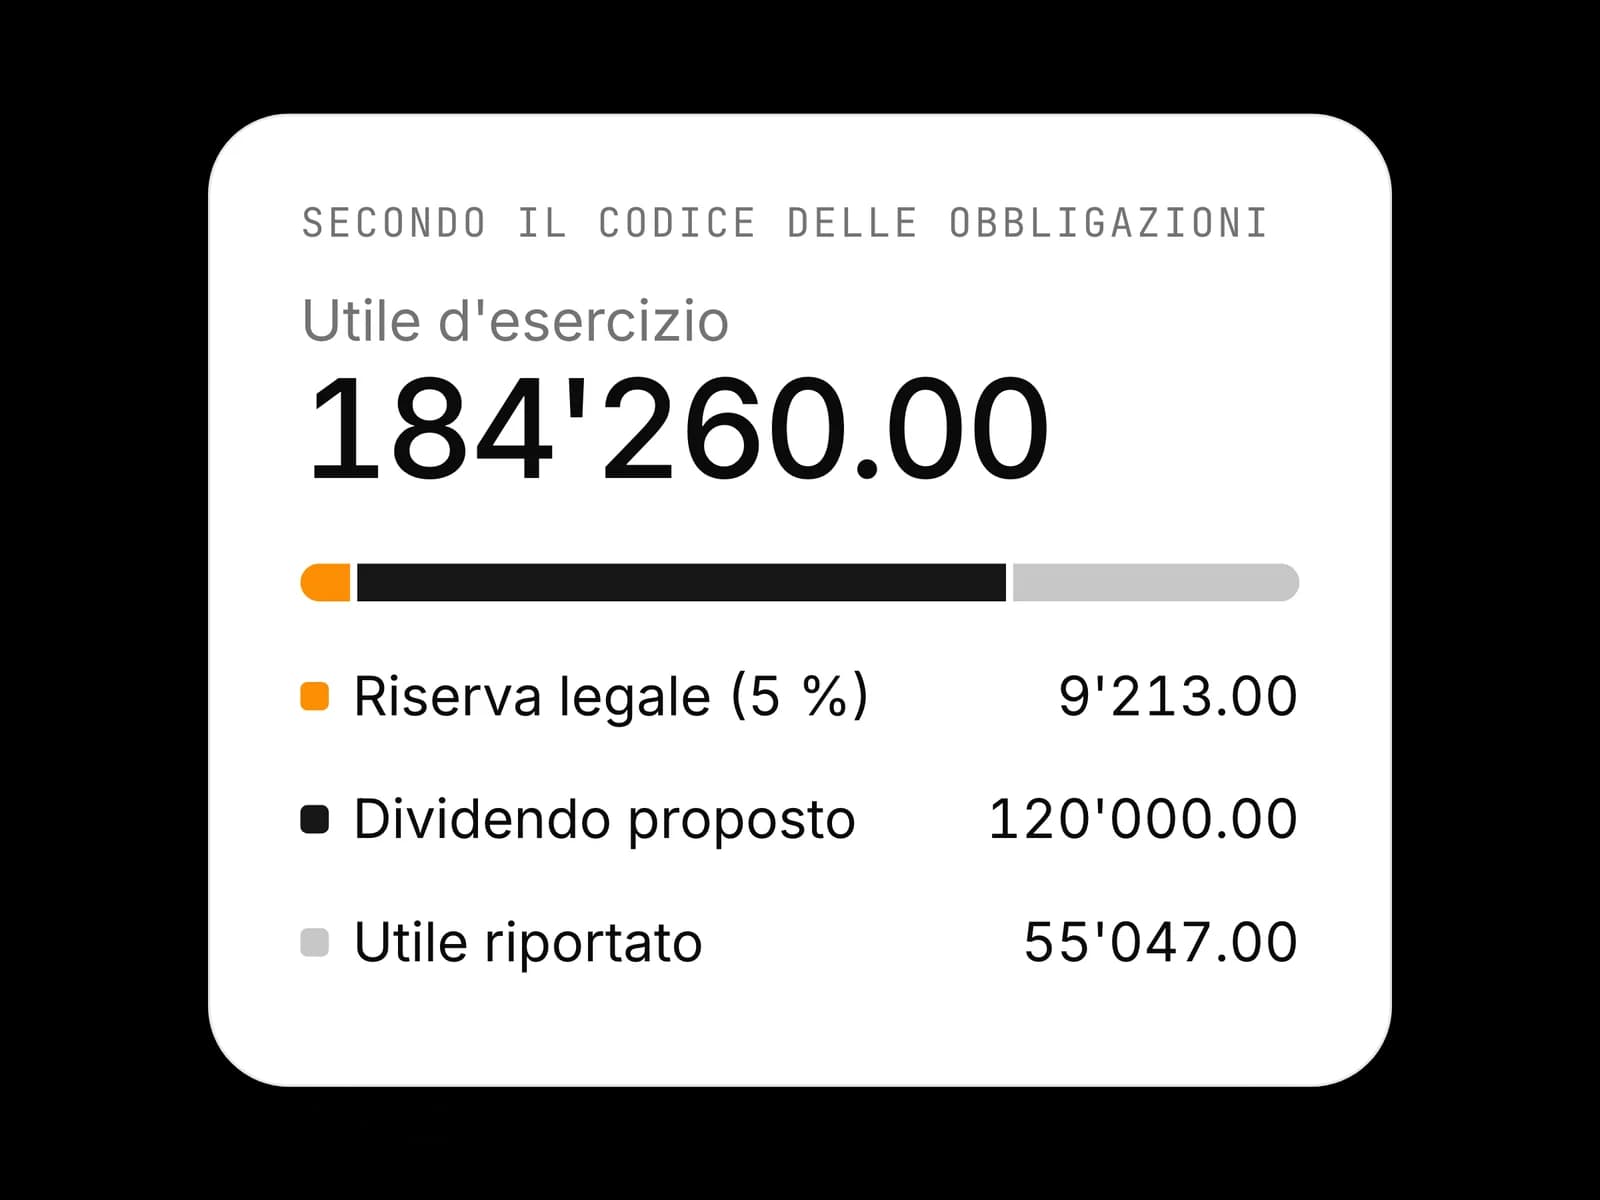
Il 5 % dell'utile dell'esercizio va alla riserva legale da utili, dopo aver eliminato un'eventuale perdita riportata (art. 672 cpv. 1 CO). L'alimentazione si ferma quando questa riserva, insieme alla riserva legale da capitale, raggiunge la metà del capitale iscritto nel registro di commercio; una holding si ferma al 20 % (art. 672 cpv. 2 CO). La riserva legale da capitale, alimentata in particolare dall'aggio, può essere rimborsata solo se le riserve legali, dedotte le perdite, superano la metà del capitale (art. 671 cpv. 1 e 2 CO). La Sagl applica queste regole per analogia (art. 801 CO).
Le condizioni di un dividendo
Sul capitale non si pagano interessi. I dividendi possono essere prelevati solo dall'utile risultante dal bilancio e dalle riserve costituite a tale scopo, e solo dopo le assegnazioni alle riserve (art. 675 CO). La Sagl segue le stesse regole (art. 798 CO). Le perdite si compensano nell'ordine: utile riportato, riserve facoltative da utili, riserva legale da utili, riserva legale da capitale (art. 674 cpv. 1 CO).
Ciò che è stato percepito indebitamente si restituisce: azionisti, amministratori, gerenti e persone loro vicine restituiscono dividendi, tantièmes e altre prestazioni ricevute senza diritto (art. 678 cpv. 1 CO). Sul piano fiscale, i dividendi di azioni e di quote sociali di Sagl soggiacciono all'imposta preventiva (art. 4 cpv. 1 lett. b LIP) con aliquota del 35 % (art. 13 cpv. 1 lett. a LIP). Il credito nasce alla scadenza del dividendo (art. 12 cpv. 1 LIP) ed è esigibile 30 giorni dopo; oltre questo termine è dovuto senza diffida un interesse di mora (art. 16 LIP). Si veda le condizioni per distribuire un dividendo.
Perdita di capitale ed eccedenza di debiti: i doveri dell'organo dirigente
Il consiglio d'amministrazione sorveglia la solvibilità; se la società rischia l'insolvenza, adotta misure, se necessario un risanamento o una moratoria concordataria, con la dovuta celerità (art. 725 CO). I gerenti di una Sagl hanno gli stessi doveri per analogia (art. 820 CO).
| Situazione | Soglia | Cosa esige la legge | Base legale |
|---|---|---|---|
| Perdita di capitale | Attivo netto, secondo l'ultimo conto annuale, inferiore alla metà del capitale e delle riserve legali non rimborsabili | Misure per eliminare la perdita; senza ufficio di revisione, revisione limitata da parte di un revisore abilitato prima dell'approvazione | art. 725a CO |
| Eccedenza di debiti presunta | Fondato timore che i debiti non siano più coperti dagli attivi | Conti intermedi immediati ai valori d'esercizio e di alienazione, verificati dall'ufficio di revisione o da un revisore abilitato | art. 725b cpv. 1 e 2 CO |
| Eccedenza di debiti accertata | Debiti superiori agli attivi in entrambi i conti intermedi | Avviso al giudice, salvo postergazione sufficiente dei creditori o prospettiva fondata di risanamento entro 90 giorni al massimo | art. 725b cpv. 3 e 4 CO |
| Inazione dell'organo dirigente | Eccedenza di debiti manifesta non annunciata | L'ufficio di revisione avvisa il giudice | art. 729c CO |
Fonte: CO, art. 725–725c e 729c (stato 1.1.2026).
Fondi e partecipazioni possono allora essere rivalutati fino al loro valore reale, con attestazione scritta di un revisore (art. 725c CO). Le risposte perdita di capitale ed eccedenza di debiti illustrano ogni tappa.
Responsabilità di gerenti e amministratori
Stabilire i principi della contabilità e del controllo finanziario, allestire la relazione sulla gestione e avvisare il giudice in caso di eccedenza di debiti sono attribuzioni intrasmissibili del consiglio d'amministrazione (art. 716a cpv. 1 CO) e dei gerenti della Sagl (art. 810 cpv. 2 CO). I gerenti adempiono i loro compiti con tutta la diligenza necessaria e salvaguardano fedelmente gli interessi della società (art. 812 cpv. 1 CO). Delegare la registrazione a una fiduciaria non trasferisce la responsabilità.
Amministratori e gerenti rispondono verso la società, ogni azionista e ogni creditore del danno causato violando intenzionalmente o per negligenza i loro doveri; chi delega risponde della scelta, dell'istruzione e della vigilanza (art. 754 e 827 CO). L'azione si prescrive in tre anni dalla conoscenza del danno, al massimo in dieci anni dal fatto dannoso (art. 760 cpv. 1 CO). Nella Sagl risponde dei debiti solo il patrimonio sociale (art. 794 CO): la responsabilità del gerente nasce dalla sua colpa, non dalla sua qualità di socio.
Check-list: mese, trimestre, anno
- Ogni mese: registrare ogni documento e collegarlo alla sua registrazione (art. 957a cpv. 2 CO); riconciliare banca, debitori e creditori; tenere la contabilità salariale (art. 1 cpv. 3 OLC); correggere con una contropartita (art. 3 OLC).
- Ogni trimestre: situazione intermedia con liquidità e rapporto di perdita di capitale (art. 725 e 725a CO); controllo di integrità e leggibilità dell'archivio (art. 10 cpv. 1 OLC).
- Ogni anno: confermare il regime di revisione prima dell'esercizio (art. 727a cpv. 2 CO); inventario, conto annuale, revisione e assemblea entro sei mesi (art. 958, 699, 805 CO); archiviare le relazioni firmate e aggiornare le istruzioni di lavoro (art. 958f CO; art. 4 OLC).
Esempi concreti
Sophie, Sagl di consulenza a Losanna, 3 posti a tempo pieno
Capitale sociale CHF 20 000, interamente liberato (art. 777c CO). Al 31.12.2025 la riserva legale da utili ammonta a CHF 8 000, senza riserva da capitale; l'utile riportato è di CHF 5 000, l'utile 2025 di CHF 60 000.
- Tetto delle riserve legali: 50 % × CHF 20 000 = CHF 10 000 (art. 672 cpv. 2 CO).
- Assegnazione teorica: 5 % × CHF 60 000 = CHF 3 000; mancano solo CHF 10 000 − CHF 8 000 = CHF 2 000. Assegnazione: CHF 2 000.
- Utile risultante dal bilancio: CHF 60 000 + CHF 5 000 − CHF 2 000 = CHF 63 000 disponibili (art. 675 cpv. 2 e 798 CO).
- L'assemblea del 15.5.2026 decide un dividendo di CHF 40 000, scaduto il giorno stesso. Imposta preventiva: 35 % × CHF 40 000 = CHF 14 000, da versare al più tardi il 14.6.2026 (art. 13 e 16 LIP). I soci ricevono CHF 26 000; CHF 23 000 sono riportati.
Con 3 posti e il consenso dei due soci, la Sagl è in opting-out dalla costituzione (art. 62 cpv. 3 ORC): nessuna relazione di revisione.
Thomas, SA industriale a Friburgo, 45 posti a tempo pieno
Somma di bilancio CHF 14 milioni, cifra d'affari CHF 26 milioni, 45 posti: nessun valore dell'art. 727 cpv. 1 n. 2 CO è superato. Revisione limitata; l'opting-out è escluso oltre dieci posti (art. 727a cpv. 2 CO).
- Capitale azionario CHF 500 000; riserva legale da capitale CHF 50 000 e da utili CHF 200 000, cioè CHF 250 000 = 50 % del capitale. Nessuna assegnazione supplementare richiesta (art. 672 cpv. 2 CO).
- Utile 2025: CHF 900 000. Il consiglio propone un dividendo di CHF 300 000; imposta preventiva 35 % = CHF 105 000.
- Relazione di revisione ricevuta il 15.4.2026; assemblea il 26.6.2026, quindi convocazione al più tardi il 6.6.2026 (art. 700 cpv. 1 CO). Senza relazione di revisione l'approvazione sarebbe nulla (art. 731 cpv. 3 CO).
- Con CHF 21 milioni di somma di bilancio e CHF 42 milioni di cifra d'affari nel 2027 e nel 2028, due valori sarebbero superati per due esercizi consecutivi: revisione ordinaria, conto dei flussi di tesoreria e relazione annuale (art. 727, 961 CO).
Luca, SA commerciale a Neuchâtel, 6 posti, in perdita di capitale
Capitale azionario CHF 100 000, nessuna riserva da capitale, riserva legale da utili CHF 10 000. La SA è in opting-out.
- Soglia di perdita di capitale: (CHF 100 000 + CHF 10 000) × 50 % = CHF 55 000 (art. 725a cpv. 1 CO).
- Conto 2025: attivi CHF 400 000, debiti CHF 360 000, attivo netto CHF 40 000. CHF 40 000 < CHF 55 000: perdita di capitale.
- Il consiglio adotta misure di risanamento e, in assenza di ufficio di revisione, fa verificare il conto 2025 da un revisore abilitato prima dell'assemblea (art. 725a cpv. 2 CO).
- Ad agosto 2026: attivi CHF 380 000, debiti CHF 410 000, eccedenza di debiti probabile di CHF 30 000. Il consiglio allestisce conti intermedi ai due valori e li fa verificare (art. 725b cpv. 1 e 2 CO).
- Luca, azionista, posterga il suo prestito di CHF 80 000, interessi compresi, a tutti gli altri crediti. CHF 80 000 ≥ CHF 30 000: l'avviso al giudice non è necessario (art. 725b cpv. 4 n. 1 CO).
Casi particolari
Capitale in euro
Capitale in euro: contabilità e conti in euro (art. 621 cpv. 2 CO), controvalori in franchi e corsi nell'allegato (art. 958d cpv. 3 CO). Le soglie di revisione si convertono al corso di chiusura per il bilancio e al corso medio per la cifra d'affari (art. 727 cpv. 2 CO).
Esercizio sfasato
Un esercizio chiuso al 30.6.2026 impone l'assemblea al più tardi il 31.12.2026 (art. 699 cpv. 2 CO). L'iscrizione di un opting-out per l'esercizio successivo va chiesta prima del 1.7. (art. 727a cpv. 2 CO).
Società appena costituita
La dichiarazione di opting-out può accompagnare la costituzione (art. 62 cpv. 3 ORC). La contabilità inizia con il primo conferimento: il versamento del capitale è la prima registrazione.
Un azionista chiede la revisione
In opting-out ogni azionista può esigerla fino a dieci giorni prima dell'assemblea, che elegge allora un ufficio di revisione (art. 727a cpv. 4 CO).
Dividendo intermedio
Si basa su conti intermedi verificati, salvo in opting-out o se tutti gli azionisti approvano senza compromettere i creditori (art. 675a CO).
Gerente domiciliato all'estero
Un gerente può vivere fuori dalla Svizzera se un altro gerente o un direttore domiciliato in Svizzera può rappresentare la società (art. 814 cpv. 3 CO). Per la SA la regola vale per un amministratore o un direttore (art. 718 cpv. 4 CO).
Migrazione in corso d'esercizio
Un passaggio al 1.7. impone di riprendere e riconciliare i saldi al 30.6.; i due sistemi restano consultabili dieci anni (art. 6 e 10 OLC).
Cosa cambia per Lei
- Dalla costituzione tenga una contabilità a partita doppia, con un documento per ogni registrazione (art. 957 e 957a CO).
- Prima della fine dell'anno rediga istruzioni di lavoro su software, ruoli e archiviazione (art. 4 OLC).
- Prima del 31.12. confermi il regime di revisione dell'esercizio successivo; un opting-out si chiede prima dell'inizio dell'esercizio (art. 727a cpv. 2 CO).
- Ogni trimestre calcoli l'attivo netto e lo confronti con la metà del capitale e delle riserve legali (art. 725a CO).
- A fine aprile chiuda i conti; ottenga la relazione di revisione prima di convocare (art. 731 CO).
- Al più tardi 20 giorni prima convochi l'assemblea; la tenga prima del 30.6. per un esercizio civile (art. 699, 700, 805 CO).
- Entro 30 giorni dalla scadenza di un dividendo versi l'imposta preventiva (art. 16 LIP).
- Prima di cambiare software esporti, concili e rediga il verbale di migrazione (art. 10 OLC).
Numezis registra ogni scrittura con il suo documento e conserva la cronologia delle correzioni, coprendo la verificabilità richiesta dal CO.
Errori frequenti
- Opting-out deciso troppo tardi. Una domanda depositata dopo l'inizio dell'esercizio non vale per quell'esercizio (art. 727a cpv. 2 CO): la revisione limitata resta dovuta, e con essa il suo onorario.
- Assemblea senza relazione di revisione. Approvazione dei conti e decisione sull'utile sono nulle (art. 731 cpv. 3 CO); un dividendo già versato diventa una prestazione indebita da restituire (art. 678 CO).
- Dividendo oltre l'utile di bilancio. Nell'esempio di Sophie, versare CHF 70 000 invece di CHF 63 000 al massimo obbliga i soci a restituire CHF 7 000 (art. 675, 678 CO) ed espone il gerente alla responsabilità (art. 754 CO).
- Perdita di capitale ignorata. Proseguire senza misure né revisione dei conti viola l'art. 725a CO; il danno accresciuto dei creditori può essere chiesto agli amministratori per dieci anni al massimo (art. 760 CO).
- Vecchio software disdetto senza esportazione. Libri illeggibili prima della fine dei dieci anni violano l'art. 958f CO e l'art. 6 OLC.
- Imposta preventiva dimenticata. Su un dividendo di CHF 40 000 sono dovuti CHF 14 000, più un interesse di mora senza diffida dal 31° giorno (art. 13 e 16 LIP).
Risposte dettagliate
- Una Sagl o una SA deve tenere la contabilità completa anche con una piccola cifra d'affari? → /it/compliance/chiusura/obbligo-contabilita-sagl-sa
- Si possono migrare gli archivi contabili verso un nuovo software o un nuovo supporto? → /it/compliance/chiusura/migrazione-archivi-contabili
- Si può modificare una registrazione contabile già effettuata senza lasciare traccia? → /it/compliance/chiusura/modificare-registrazione-contabile
- Entro quando una SA deve tenere l'assemblea generale ordinaria? → /it/compliance/societa/termine-assemblea-generale-ordinaria
- Da quale dimensione una società deve sottoporre i conti a revisione ordinaria? → /it/compliance/societa/revisione-ordinaria-soglie
- A quali condizioni una PMI può rinunciare all'ufficio di revisione (opting-out)? → /it/compliance/societa/opting-out-condizioni
- Quando una società è in perdita di capitale e cosa deve fare il consiglio? → /it/compliance/societa/perdita-di-capitale
- Quando un amministratore o un gerente risponde personalmente di un danno? → /it/compliance/societa/responsabilita-amministratori-gerenti
Fonti
- Codice delle obbligazioni (CO, RS 220), art. 621, 632, 671–678, 699, 700, 716a, 718, 725–725c, 727–731, 754, 760, 773, 777c, 794, 798, 801, 804, 805, 809–814, 818, 820, 827, 957–962 — https://www.fedlex.admin.ch/eli/cc/27/317_321_377/it — stato 1.1.2026.
- Ordinanza sull'obbligo di tenere e conservare i libri di commercio (OLC, RS 221.431), art. 1–10 — https://www.fedlex.admin.ch/eli/cc/2002/216/it — stato 1.1.2013.
- Ordinanza sul registro di commercio (ORC, RS 221.411), art. 45a, 62 e allegato 3 — https://www.fedlex.admin.ch/eli/cc/2007/686/it — stato 1.10.2026.
- Legge federale sull'imposta preventiva (LIP, RS 642.21), art. 4, 12, 13, 16 — https://www.fedlex.admin.ch/eli/cc/1966/371_385_384/it — stato 1.1.2025.
- Legge federale sull'imposta federale diretta (LIFD, RS 642.11), art. 126 — https://www.fedlex.admin.ch/eli/cc/1991/1184_1184_1184/it — stato 1.1.2026.
- SECO, portale PMI, Come organizzare la contabilità — https://www.kmu.admin.ch/it/come-organizzare-la-contabilita — consultato il 2.11.2026.
- SECO, portale PMI, Obbligo di tenere la contabilità per le società commerciali (in tedesco) — https://www.kmu.admin.ch/de/buchhaltungspflicht-fuer-handelsgesellschaften — consultato il 2.11.2026.
- SECO, portale PMI, Criteri per l'ufficio di revisione e il tipo di revisione (in tedesco) — https://www.kmu.admin.ch/de/kriterien-fuer-die-revisionsstelle-und-revisionsart — consultato il 2.11.2026.
- SECO, portale PMI, Compulsory accounting (in inglese) — https://www.kmu.admin.ch/en/compulsory-accounting — consultato il 2.11.2026.
Domande frequenti
Una Sagl deve tenere una contabilità completa anche con una piccola cifra d'affari?
Sì. Il Codice delle obbligazioni obbliga tutte le persone giuridiche a tenere la contabilità e a presentare i conti, senza alcuna soglia di cifra d'affari (art. 957 cpv. 1 n. 2 CO). La contabilità semplificata delle entrate, delle uscite e del patrimonio resta riservata alle imprese individuali e alle società di persone sotto CHF 500 000. Una Sagl costituita ieri con CHF 20 000 di capitale allestisce quindi bilancio, conto economico e allegato.
Che differenza c'è tra la contabilità di una Sagl e quella di una SA?
Le regole contabili sono le stesse: art. 957–963b CO, stesso contenuto minimo, conservazione per dieci anni. Le differenze riguardano organi e capitale. La SA richiede CHF 100 000 di capitale, di cui almeno CHF 50 000 liberati, la Sagl CHF 20 000 interamente liberati. I conti della SA sono approvati dall'assemblea generale, quelli della Sagl dall'assemblea dei soci, in entrambi i casi entro sei mesi.
Per quanto tempo una Sagl o una SA deve conservare i documenti contabili?
Dieci anni dalla fine dell'esercizio (art. 958f cpv. 1 CO). Libri e documenti possono essere archiviati in forma elettronica se restano garantite la concordanza con le operazioni e la leggibilità. La relazione sulla gestione e la relazione di revisione si conservano su supporto cartaceo e firmate. L'OLC precisa i supporti ammessi: un disco rigido basta solo con firma elettronica, marca temporale e procedure documentate.
Si può cambiare software contabile senza perdere la conformità degli archivi?
Sì, l'OLC consente di migrare i dati verso un altro formato o un altro supporto (art. 10). Tre condizioni: le informazioni restano complete ed esatte, disponibilità e leggibilità restano conformi fino alla fine dei dieci anni e il trasferimento è verbalizzato, con il verbale conservato insieme ai dati. Esporti giornali, libro mastro e documenti prima di disdire il vecchio software.
Quando una Sagl o una SA può rinunciare all'ufficio di revisione?
Quando non è soggetta alla revisione ordinaria, non supera dieci posti a tempo pieno in media annua e tutti gli azionisti o soci acconsentono (art. 727a cpv. 2 CO). Dal 1.1.2025 l'iscrizione della rinuncia nel registro di commercio va chiesta prima dell'inizio dell'esercizio, con il conto annuale dell'ultimo esercizio. Ogni azionista può esigere una revisione limitata fino a dieci giorni prima dell'assemblea.
Il gerente di una Sagl è personalmente responsabile della contabilità?
Sì. Stabilire i principi della contabilità e del controllo finanziario e allestire la relazione sulla gestione sono attribuzioni intrasmissibili dei gerenti (art. 810 cpv. 2 CO), come del consiglio d'amministrazione di una SA (art. 716a CO). Il gerente che viola i suoi doveri per negligenza risponde del danno verso la società, i soci e i creditori (art. 754 e 827 CO). L'azione si prescrive in tre anni dalla conoscenza del danno, al massimo in dieci.
Domande compliance correlate
Risposte revisionate su questo argomento, ognuna con le fonti ufficiali svizzere su cui si basa.
Letture correlate
Salario lordo netto in Svizzera 2026: calcolo delle deduzioni riga per riga, con tre esempi
24 min di lettura
Società in nome collettivo in Svizzera 2026: costituzione, registro di commercio e soci
28 min di lettura
IVA svizzera 2026 per PMI: basi, aliquote, esclusioni e non controprestazioni
25 min di lettura