Comptabilité Sàrl et SA en Suisse 2026 : obligations, clôture, révision et devoirs des organes
Toute Sàrl et toute SA tient une comptabilité complète dès le premier franc et fait approuver ses comptes dans les six mois. Principes, conservation dix ans, migration de logiciel, révision, réserves, perte de capital et responsabilité.
Une Sàrl ou une SA tient une comptabilité complète dès sa fondation, quel que soit son chiffre d'affaires : le Code des obligations y soumet toutes les personnes morales (art. 957 al. 1 ch. 2 CO). Chaque écriture repose sur une pièce, livres et pièces se conservent dix ans (art. 958f CO), et les comptes annuels sont approuvés par l'assemblée dans les six mois qui suivent la clôture (art. 699 al. 2 CO pour la SA, art. 805 al. 2 CO pour la Sàrl). La révision restreinte est la règle ; l'opting-out reste ouvert jusqu'à dix emplois à plein temps.
L'essentiel
- Comptabilité complète pour toute personne morale, sans seuil de chiffre d'affaires ; la comptabilité simplifiée ne concerne que les entreprises individuelles et sociétés de personnes sous CHF 500 000 (art. 957 CO).
- Une pièce pour chaque écriture, traçabilité, monnaie nationale ou monnaie déterminante pour l'activité (art. 957a CO).
- Conservation dix ans dès la fin de l'exercice (art. 958f CO) ; migration de logiciel admise avec procès-verbal (art. 10 Olico).
- Rapport de gestion établi et soumis dans les six mois, assemblée convoquée 20 jours avant (art. 958 al. 3 et art. 700 al. 1 CO).
- Contrôle ordinaire au-delà de deux des seuils CHF 20 millions de bilan, CHF 40 millions de chiffre d'affaires, 250 emplois ; sinon restreint ; opting-out jusqu'à dix emplois (art. 727 et 727a CO).
- 5 % du bénéfice à la réserve légale issue du bénéfice jusqu'à la moitié du capital (art. 672 CO) ; impôt anticipé de 35 % sur les dividendes (art. 13 LIA).
- Perte de capital dès que l'actif net couvre moins de la moitié du capital et des réserves légales (art. 725a CO) ; surendettement : avis au tribunal sauf postposition ou assainissement en 90 jours au plus (art. 725b CO).
- Gérants et administrateurs répondent personnellement du dommage causé par négligence (art. 754 et 827 CO).
Sàrl ou SA : les obligations comptables et sociales en un tableau
| Point | SA | Sàrl | Base légale |
|---|---|---|---|
| Comptabilité | Complète dès la fondation | Complète dès la fondation | art. 957 al. 1 ch. 2 CO |
| Capital minimum | CHF 100 000, au moins 20 % par action et CHF 50 000 libérés | CHF 20 000, entièrement libéré | art. 621, 632, 773, 777c CO |
| Organe responsable des comptes | Conseil d'administration | Gérants, personnes physiques | art. 716a, 809, 810 CO |
| Approbation des comptes | Assemblée générale dans les 6 mois, convoquée 20 jours avant | Assemblée des associés dans les 6 mois, convoquée 20 jours avant, 10 jours au minimum si les statuts le prévoient | art. 699, 700, 804, 805 CO |
| Révision | Restreinte ; ordinaire au-delà des seuils ; opting-out jusqu'à 10 emplois | Mêmes règles par analogie | art. 727, 727a, 818 CO |
| Représentation en Suisse | Un administrateur ou un directeur domicilié en Suisse | Un gérant ou un directeur domicilié en Suisse | art. 718 al. 4, 814 al. 3 CO |
Source : Code des obligations, RS 220 (état au 1er janvier 2026).
La structure minimale du bilan, du compte de résultat et de l'annexe est la même pour les deux formes ; elle est détaillée dans notre guide sur les comptes annuels des PME selon le CO. Ce guide-ci se concentre sur la tenue au quotidien et sur ce que la loi exige des organes.
Les principes de la tenue au quotidien
Les cinq règles de régularité
La comptabilité respecte le principe de régularité : enregistrement intégral, fidèle et systématique ; une pièce comptable pour chaque écriture ; clarté ; adaptation à la nature et à la taille de l'entreprise ; traçabilité (art. 957a al. 2 CO). Une pièce peut être papier ou électronique, pourvu qu'elle permette de vérifier l'opération (art. 957a al. 3 CO). Une facture reçue en PDF suffit ; une écriture sans pièce, jamais.
À la clôture s'ajoutent sept principes, dont la prudence, la permanence des méthodes et l'interdiction de compenser (art. 958c al. 1 CO). Chaque poste du bilan se justifie par un inventaire ou autrement (art. 958c al. 2 CO) : relevé bancaire, liste des débiteurs, inventaire du stock.
Les livres à tenir
L'Olico impose un grand livre composé des comptes et du journal chronologique (art. 1 al. 2 Olico), complété selon la taille par des livres auxiliaires : salaires, débiteurs, créanciers, stocks (art. 1 al. 3 Olico).
Monnaie et langue
La comptabilité est tenue en francs ou dans la monnaie la plus importante au regard des activités, dans une langue nationale ou en anglais (art. 957a al. 4 et 5 CO). Des comptes annuels en monnaie étrangère indiquent aussi les contre-valeurs en francs (art. 958d al. 3 CO). Un capital fixé en monnaie étrangère impose la même monnaie pour la comptabilité (art. 621 al. 2 CO) ; seules la livre sterling, l'euro, le dollar américain et le yen sont admis (art. 45a et annexe 3 ORC).
Le plan comptable PME : un usage, pas une loi
Aucun article du CO n'impose un plan comptable. La loi fixe un contenu minimal et demande une présentation adaptée à l'entreprise et à la branche (art. 958c al. 3 CO). Le portail PME de la Confédération présente le plan comptable suisse PME comme l'ouvrage de référence et rappelle que chaque plan s'adapte aux besoins de l'entreprise (SECO, organiser sa comptabilité). S'en écarter est permis si le bilan respecte l'ordre de l'art. 959a CO.
Pièces justificatives et conservation pendant dix ans
Livres, pièces comptables, rapport de gestion et rapport de révision se conservent dix ans, à compter de la fin de l'exercice (art. 958f al. 1 CO). Le droit fiscal fédéral exige la même durée (art. 126 al. 3 LIFD). Pour 2025 : jusqu'au 31 décembre 2035.
| Exigence | Ce qu'elle signifie en pratique | Base légale |
|---|---|---|
| Intégrité | Une écriture ou une pièce ne peut être modifiée sans que la modification soit visible ; une correction passe par une contre-écriture | art. 3 Olico |
| Documentation | Instructions de travail décrivant organisation, compétences, matériel et logiciels | art. 4 Olico |
| Disponibilité | Consultation en tout temps dans un délai raisonnable ; sur demande, restitution lisible sans instrument auxiliaire | art. 6 Olico |
| Organisation | Archives séparées des données courantes ; responsable désigné par écrit | art. 7 Olico |
| Archives | Inventaire systématique, protection contre les accès non autorisés, journal des accès conservé | art. 8 Olico |
| Supports | Non modifiables, ou modifiables avec signature électronique, horodatage, procédures et journaux conservés | art. 9 Olico |
| Rapports | Rapport de gestion et rapport de révision : exemplaire imprimé et signé | art. 958f al. 2 CO |
Source : Olico, RS 221.431 (état au 1er janvier 2013, dernière version consolidée) et CO (état au 1er janvier 2026).
Les disques durs et disques SSD sont des supports modifiables (art. 9 al. 2 Olico) : un dossier partagé de PDF ne suffit pas sans procédé prouvant l'intégrité et la date d'enregistrement.
Changer de logiciel comptable : la migration selon l'Olico
Une migration de logiciel comptable est licite. L'Olico permet de modifier le format des données et de les transférer sur d'autres supports, à deux conditions : les informations restent complètes et exactes, et leur disponibilité et leur lisibilité continuent de satisfaire aux exigences légales (art. 10 al. 2 Olico). Le transfert fait l'objet d'un procès-verbal conservé avec les informations (art. 10 al. 3 Olico). L'intégrité et la lisibilité des supports sont en outre contrôlées régulièrement (art. 10 al. 1 Olico).
Les étapes d'une migration conforme
- Choisissez la date de bascule, idéalement un début d'exercice.
- Exportez journal, grand livre, balances, livres auxiliaires et pièces dans un format lisible sans le logiciel d'origine (art. 6 al. 3 Olico).
- Reprenez plan comptable et soldes d'ouverture, puis rapprochez total du bilan, résultat et soldes de chaque compte.
- Rédigez le procès-verbal : date, données, formats, contrôles, résultat, responsable (art. 10 al. 3 Olico).
- Archivez export et procès-verbal pendant dix ans (art. 958f al. 1 CO), mettez à jour les instructions de travail (art. 4 Olico), puis seulement résiliez l'ancien logiciel.
La réponse migration des archives comptables reprend ces conditions point par point.
Clôture annuelle et approbation des comptes
Les comptes annuels se composent du bilan, du compte de résultat et de l'annexe (art. 958 al. 2 CO). Le rapport de gestion est établi et soumis à l'organe compétent dans les six mois qui suivent la fin de l'exercice, signé par le président de l'organe supérieur de direction et par la personne responsable des comptes (art. 958 al. 3 CO).
L'assemblée ordinaire se tient dans les six mois et se convoque 20 jours avant, dans la SA (art. 699 al. 2, 700 al. 1 CO) comme dans la Sàrl, où les statuts peuvent réduire ce délai à dix jours (art. 805 al. 2 et 3 CO). Elle approuve les comptes et décide de l'emploi du bénéfice (art. 804 al. 2 ch. 5 CO).
Le rapport de révision doit précéder l'approbation ; sans lui, approbation et emploi du bénéfice sont nuls (art. 731 al. 1 et 3 CO). En contrôle ordinaire légal s'ajoutent un tableau des flux de trésorerie et un rapport annuel (art. 961 et 961c CO). Swiss GAAP RPC reste facultatif pour une PME : une norme reconnue n'est imposée qu'aux sociétés cotées lorsque la bourse l'exige, aux grandes coopératives et à certaines fondations (art. 962 al. 1 CO).
Calendrier de clôture, exercice clos au 31 décembre 2025
| Moment | Action | Base légale |
|---|---|---|
| J-30, au plus tard le 31 décembre 2025 | Si vous renoncez à la révision pour 2026 : réquisition d'inscription de l'opting-out déposée avant le début de l'exercice | art. 727a al. 2 CO ; art. 62 ORC |
| J, 31 décembre 2025 | Date du bilan ; inventaire du stock, relevés bancaires, liste des débiteurs et créanciers | art. 958c al. 2 CO |
| J+30 à J+60 | Régularisations, amortissements, provisions ; contrôle du ratio de perte de capital | art. 958b, 960a, 960e, 725a CO |
| J+60 à J+120 | Comptes annuels et annexe arrêtés par l'organe dirigeant ; révision restreinte ou ordinaire ; rapport de révision | art. 958 al. 3, 731 al. 1 CO |
| J+160, au plus tard le 10 juin 2026 | Convocation de l'assemblée pour le 30 juin 2026 | art. 700 al. 1, 805 al. 3 CO |
| J+170, au plus tard le 20 juin 2026 | Dernier jour pour qu'un actionnaire d'une société en opting-out exige un contrôle restreint | art. 727a al. 4 CO |
| J+180, au plus tard le 30 juin 2026 | Assemblée : approbation des comptes, emploi du bénéfice, dividende, décharge | art. 699 al. 2, 804 al. 2 CO |
| 30 jours après l'échéance du dividende | Déclaration et paiement de l'impôt anticipé de 35 % | art. 12, 13 et 16 LIA |
| Jusqu'au 31 décembre 2035 | Conservation des livres, pièces et rapports signés | art. 958f CO |
Source : CO (état au 1er janvier 2026), ORC (état au 1er octobre 2026), LIA (état au 1er janvier 2025). Seules les lignes appuyées sur un délai légal sont contraignantes ; les autres sont un rythme recommandé.
Révision : ordinaire, restreinte ou opting-out
| Régime | Qui | Conditions | Base légale |
|---|---|---|---|
| Contrôle ordinaire | Sociétés ouvertes au public ; sociétés qui dépassent, deux exercices successifs, deux des valeurs CHF 20 millions de total du bilan, CHF 40 millions de chiffre d'affaires, 250 emplois à plein temps ; sociétés tenues d'établir des comptes consolidés | Réviseur expert agréé ; présence à l'assemblée | art. 727 al. 1 CO ; art. 731 al. 2 CO |
| Contrôle ordinaire sur demande | Actionnaires représentant au moins 10 % du capital-actions | Demande des actionnaires | art. 727 al. 3 CO |
| Contrôle restreint | Toutes les autres SA et Sàrl | Réviseur agréé ; auditions, contrôles analytiques, vérifications de détail | art. 727a al. 1, 729a CO |
| Opting-out | Au plus 10 emplois à plein temps en moyenne annuelle | Consentement de tous les actionnaires ; inscription requise avant le début de l'exercice ; derniers comptes annuels joints | art. 727a al. 2 et 2bis CO |
| Sàrl | Mêmes régimes | Droit de la SA par analogie ; un associé tenu à des versements supplémentaires peut exiger le contrôle ordinaire | art. 818 CO |
Source : CO, art. 727 à 731 (état au 1er janvier 2026) ; SECO, organe de révision et type de contrôle (en allemand).
Pour l'opting-out, le registre du commerce exige une déclaration signée par au moins un administrateur, accompagnée des comptes approuvés du dernier exercice, du procès-verbal d'approbation et des déclarations de renonciation des actionnaires (art. 62 al. 1 et 2 ORC). Les consentements peuvent être recueillis par écrit avec un délai de réponse d'au moins 20 jours, le silence valant accord s'il a été annoncé (art. 727a al. 3 CO). Une société qui ne dépose pas ses comptes au fisc peut être sommée de renouveler sa déclaration ou de désigner un organe de révision (art. 62 al. 5 ORC).
Publication : ce que les tiers peuvent voir
Une PME ne publie pas ses comptes : la publication ne vise que les entreprises débitrices d'un emprunt par obligations ou cotées en bourse (art. 958e al. 1 CO). Un créancier qui fait valoir un intérêt digne de protection peut seulement consulter le rapport de gestion et les rapports de révision ; en cas de litige, le juge tranche (art. 958e al. 2 CO).
Bénéfice, réserves et dividendes
La réserve légale issue du bénéfice
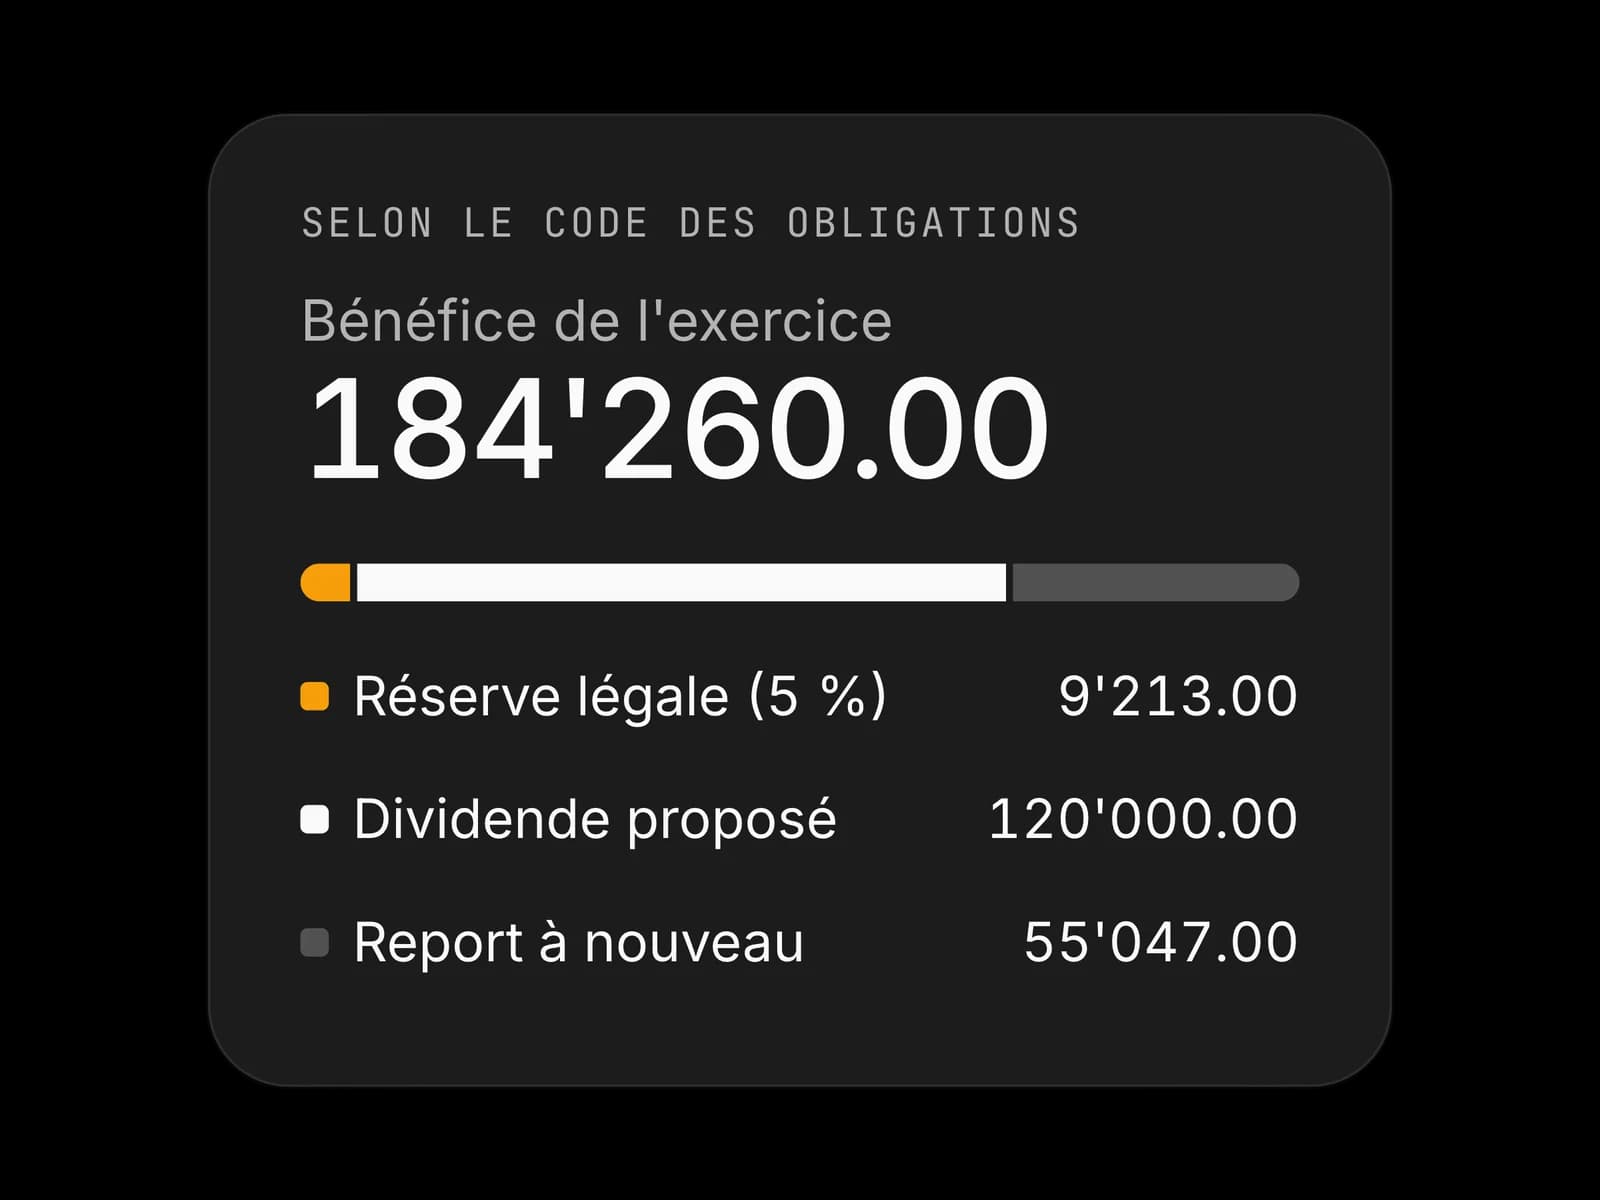
5 % du bénéfice de l'exercice vont à la réserve légale issue du bénéfice, après compensation d'une éventuelle perte reportée (art. 672 al. 1 CO). L'alimentation s'arrête lorsque cette réserve, ajoutée à la réserve légale issue du capital, atteint la moitié du capital inscrit au registre du commerce ; une holding s'arrête à 20 % (art. 672 al. 2 CO). La réserve légale issue du capital, alimentée notamment par l'agio, ne peut être remboursée que si les réserves légales, pertes déduites, dépassent la moitié du capital (art. 671 al. 1 et 2 CO). La Sàrl applique ces règles par analogie (art. 801 CO).
Les conditions d'un dividende
Aucun intérêt n'est payé sur le capital. Un dividende ne peut être prélevé que sur le bénéfice résultant du bilan et sur les réserves constituées à cet effet, et seulement après les affectations aux réserves (art. 675 CO). La Sàrl suit les mêmes règles (art. 798 CO). Les pertes s'imputent dans l'ordre : bénéfice reporté, réserves facultatives, réserve légale issue du bénéfice, puis réserve légale issue du capital (art. 674 al. 1 CO).
Ce qui a été perçu indûment se restitue : actionnaires, administrateurs, gérants et proches rendent les dividendes, tantièmes et autres prestations reçus sans droit (art. 678 al. 1 CO). Côté fiscal, les dividendes d'actions et de parts sociales de Sàrl supportent l'impôt anticipé (art. 4 al. 1 let. b LIA) au taux de 35 % (art. 13 al. 1 let. a LIA). La créance naît à l'échéance du dividende (art. 12 al. 1 LIA) et échoit 30 jours plus tard ; passé ce délai, un intérêt moratoire est dû sans sommation (art. 16 LIA). Voir les conditions de versement d'un dividende.
Perte de capital et surendettement : les devoirs de l'organe dirigeant
Le conseil d'administration surveille la solvabilité ; si la société risque de devenir insolvable, il prend des mesures, au besoin un assainissement ou un sursis concordataire, avec célérité (art. 725 CO). Les gérants d'une Sàrl ont les mêmes devoirs par analogie (art. 820 CO).
| Situation | Seuil | Ce que la loi exige | Base légale |
|---|---|---|---|
| Perte de capital | Actif net, selon les derniers comptes, inférieur à la moitié du capital et des réserves légales non remboursables | Mesures pour mettre fin à la perte ; sans organe de révision, contrôle restreint par un réviseur agréé avant l'approbation | art. 725a CO |
| Surendettement présumé | Raisons sérieuses d'admettre que les dettes ne sont plus couvertes par les actifs | Comptes intermédiaires immédiats à la valeur d'exploitation et de liquidation, vérifiés par l'organe de révision ou un réviseur agréé | art. 725b al. 1 et 2 CO |
| Surendettement constaté | Dettes supérieures aux actifs dans les deux comptes intermédiaires | Avis au tribunal, sauf postposition suffisante des créanciers ou perspective sérieuse d'assainissement dans 90 jours au plus | art. 725b al. 3 et 4 CO |
| Inaction de l'organe dirigeant | Surendettement manifeste non annoncé | L'organe de révision avertit le tribunal | art. 729c CO |
Source : CO, art. 725 à 725c et 729c (état au 1er janvier 2026).
Immeubles et participations peuvent alors être réévalués jusqu'à leur valeur réelle, sur attestation écrite d'un réviseur (art. 725c CO). Les réponses perte de capital et surendettement détaillent chaque étape.
Responsabilité des gérants et des administrateurs
Fixer les principes de la comptabilité et du contrôle financier, établir le rapport de gestion et aviser le tribunal en cas de surendettement sont des attributions intransmissibles du conseil d'administration (art. 716a al. 1 CO) et des gérants de la Sàrl (art. 810 al. 2 CO). Les gérants agissent avec toute la diligence nécessaire et veillent fidèlement aux intérêts de la société (art. 812 al. 1 CO). Déléguer la saisie à une fiduciaire ne transfère pas la responsabilité.
Administrateurs et gérants répondent envers la société, chaque actionnaire et chaque créancier du dommage causé en manquant intentionnellement ou par négligence à leurs devoirs ; celui qui délègue répond de son choix, de ses instructions et de sa surveillance (art. 754 et 827 CO). L'action se prescrit par trois ans dès la connaissance du dommage, dix ans au plus dès le fait dommageable (art. 760 al. 1 CO). Dans une Sàrl, seul l'actif social répond des dettes (art. 794 CO) : la responsabilité du gérant naît de sa faute, non de sa qualité d'associé.
Check-list : mois, trimestre, année
- Chaque mois : saisir chaque pièce et la lier à son écriture (art. 957a al. 2 CO) ; rapprocher banque, débiteurs et créanciers ; tenir la comptabilité des salaires (art. 1 al. 3 Olico) ; corriger par contre-écriture (art. 3 Olico).
- Chaque trimestre : situation intermédiaire avec liquidités et ratio de perte de capital (art. 725 et 725a CO) ; contrôle de l'intégrité et de la lisibilité de l'archive (art. 10 al. 1 Olico).
- Chaque année : confirmer le régime de révision avant l'exercice (art. 727a al. 2 CO) ; inventaire, comptes annuels, révision et assemblée dans les six mois (art. 958, 699, 805 CO) ; archiver les rapports signés et mettre à jour les instructions de travail (art. 958f CO ; art. 4 Olico).
Exemples concrets
Sophie, Sàrl de conseil à Lausanne, 3 emplois à plein temps
Capital social CHF 20 000, entièrement libéré (art. 777c CO). Au 31 décembre 2025, la réserve légale issue du bénéfice s'élève à CHF 8 000, sans réserve issue du capital ; le bénéfice reporté atteint CHF 5 000 ; le bénéfice 2025 CHF 60 000.
- Plafond des réserves légales : 50 % × CHF 20 000 = CHF 10 000 (art. 672 al. 2 CO).
- Affectation théorique : 5 % × CHF 60 000 = CHF 3 000 ; il ne manque que CHF 10 000 − CHF 8 000 = CHF 2 000. Affectation : CHF 2 000.
- Bénéfice résultant du bilan : CHF 60 000 + CHF 5 000 − CHF 2 000 = CHF 63 000 disponibles (art. 675 al. 2 et 798 CO).
- L'assemblée du 15 mai 2026 décide un dividende de CHF 40 000, échu le jour même. Impôt anticipé : 35 % × CHF 40 000 = CHF 14 000, à verser au plus tard le 14 juin 2026 (art. 13 et 16 LIA). Les associés reçoivent CHF 26 000 ; CHF 23 000 sont reportés.
Avec 3 emplois et l'accord des deux associés, la Sàrl est en opting-out depuis sa fondation (art. 62 al. 3 ORC) : pas de rapport de révision.
Thomas, SA industrielle à Fribourg, 45 emplois à plein temps
Total du bilan CHF 14 millions, chiffre d'affaires CHF 26 millions, 45 emplois : aucune valeur de l'art. 727 al. 1 ch. 2 CO n'est dépassée. Contrôle restreint ; l'opting-out est fermé au-delà de dix emplois (art. 727a al. 2 CO).
- Capital-actions CHF 500 000 ; réserve légale issue du capital CHF 50 000 et issue du bénéfice CHF 200 000, soit CHF 250 000 = 50 % du capital. Aucune affectation supplémentaire n'est requise (art. 672 al. 2 CO).
- Bénéfice 2025 : CHF 900 000. Le conseil propose un dividende de CHF 300 000 ; impôt anticipé 35 % = CHF 105 000.
- Rapport de révision reçu le 15 avril 2026 ; assemblée le 26 juin 2026, donc convocation au plus tard le 6 juin 2026 (art. 700 al. 1 CO). Sans rapport de révision, l'approbation serait nulle (art. 731 al. 3 CO).
- Avec CHF 21 millions de bilan et CHF 42 millions de chiffre d'affaires en 2027 et en 2028, deux valeurs seraient dépassées deux exercices de suite : contrôle ordinaire, tableau des flux de trésorerie et rapport annuel (art. 727, 961 CO).
Luca, SA de négoce à Neuchâtel, 6 emplois, en perte de capital
Capital-actions CHF 100 000, aucune réserve issue du capital, réserve légale issue du bénéfice CHF 10 000. La SA est en opting-out.
- Seuil de perte de capital : (CHF 100 000 + CHF 10 000) × 50 % = CHF 55 000 (art. 725a al. 1 CO).
- Comptes 2025 : actifs CHF 400 000, dettes CHF 360 000, actif net CHF 40 000. CHF 40 000 < CHF 55 000 : perte de capital.
- Le conseil prend des mesures d'assainissement et, faute d'organe de révision, fait contrôler les comptes 2025 par un réviseur agréé avant l'assemblée (art. 725a al. 2 CO).
- En août 2026 : actifs CHF 380 000, dettes CHF 410 000, surendettement probable de CHF 30 000. Le conseil établit des comptes intermédiaires aux deux valeurs et les fait vérifier (art. 725b al. 1 et 2 CO).
- Luca, actionnaire, postpose son prêt de CHF 80 000, intérêts compris, au rang inférieur à toutes les autres créances. CHF 80 000 ≥ CHF 30 000 : l'avis au tribunal n'est pas nécessaire (art. 725b al. 4 ch. 1 CO).
Cas particuliers
Capital en euros
Capital en euros : comptabilité et comptes en euros (art. 621 al. 2 CO), contre-valeurs en francs et cours dans l'annexe (art. 958d al. 3 CO). Les seuils de révision se convertissent au cours de clôture pour le bilan et au cours moyen pour le chiffre d'affaires (art. 727 al. 2 CO).
Exercice décalé
Un exercice clos au 30 juin 2026 impose l'assemblée au plus tard le 31 décembre 2026 (art. 699 al. 2 CO). L'inscription d'un opting-out pour l'exercice suivant doit être requise avant le 1er juillet (art. 727a al. 2 CO).
Société nouvellement fondée
La déclaration d'opting-out peut accompagner la fondation (art. 62 al. 3 ORC). La comptabilité commence dès le premier apport : le versement du capital est la première écriture.
Un actionnaire réclame la révision
En opting-out, chaque actionnaire peut l'exiger jusqu'à dix jours avant l'assemblée, qui élit alors un organe de révision (art. 727a al. 4 CO).
Dividende intermédiaire
Il repose sur des comptes intermédiaires vérifiés, sauf en opting-out ou si tous les actionnaires approuvent sans compromettre les créanciers (art. 675a CO).
Gérant domicilié à l'étranger
Un gérant peut vivre hors de Suisse si un autre gérant ou un directeur domicilié en Suisse peut représenter la société (art. 814 al. 3 CO). Pour une SA, la règle vaut pour un administrateur ou un directeur (art. 718 al. 4 CO).
Migration en cours d'exercice
Une bascule au 1er juillet impose de reprendre et rapprocher les soldes au 30 juin ; les deux systèmes restent consultables dix ans (art. 6 et 10 Olico).
Ce que ça change pour vous
- Dès la fondation, tenez une comptabilité en partie double, avec une pièce pour chaque écriture (art. 957 et 957a CO).
- Rédigez avant la fin de l'année des instructions de travail décrivant logiciel, rôles et archivage (art. 4 Olico).
- Avant le 31 décembre, confirmez le régime de révision de l'exercice suivant ; un opting-out se requiert avant le début de l'exercice (art. 727a al. 2 CO).
- Chaque trimestre, calculez l'actif net et comparez-le à la moitié du capital et des réserves légales (art. 725a CO).
- Fin avril, arrêtez les comptes ; obtenez le rapport de révision avant de convoquer (art. 731 CO).
- Au plus tard 20 jours avant l'assemblée, convoquez ; tenez-la avant le 30 juin pour un exercice civil (art. 699, 700, 805 CO).
- Dans les 30 jours suivant l'échéance d'un dividende, versez l'impôt anticipé (art. 16 LIA).
- Avant de changer de logiciel, exportez, rapprochez et dressez le procès-verbal de migration (art. 10 Olico).
Numezis enregistre chaque écriture avec sa pièce et conserve l'historique des corrections, ce qui couvre la traçabilité exigée par le CO.
Erreurs fréquentes
- Opting-out décidé trop tard. Une réquisition déposée après le début de l'exercice ne vaut pas pour cet exercice (art. 727a al. 2 CO) : la révision restreinte reste due, et ses honoraires aussi.
- Assemblée sans rapport de révision. L'approbation des comptes et la décision sur le bénéfice sont nulles (art. 731 al. 3 CO) ; un dividende déjà versé devient une prestation indue à restituer (art. 678 CO).
- Dividende au-delà du bénéfice au bilan. Dans l'exemple de Sophie, verser CHF 70 000 au lieu de CHF 63 000 au plus expose les associés à restituer CHF 7 000 (art. 675, 678 CO) et le gérant à sa responsabilité (art. 754 CO).
- Perte de capital ignorée. Continuer sans mesures ni révision des comptes viole l'art. 725a CO ; le dommage accru des créanciers peut être réclamé aux administrateurs pendant dix ans au plus (art. 760 CO).
- Ancien logiciel résilié sans export. Des livres illisibles avant la fin des dix ans violent l'art. 958f CO et l'art. 6 Olico.
- Impôt anticipé oublié. Sur un dividende de CHF 40 000, CHF 14 000 sont dus, plus un intérêt moratoire sans sommation dès le 31e jour (art. 13 et 16 LIA).
Réponses détaillées
- Une Sàrl ou une SA doit-elle tenir une comptabilité complète même avec un petit chiffre d'affaires ? → /fr/compliance/cloture/comptabilite-obligatoire-sarl-sa
- Peut-on migrer ses archives comptables vers un nouveau logiciel ou un nouveau support ? → /fr/compliance/cloture/migration-archives-comptables
- Peut-on modifier une écriture comptable déjà enregistrée sans laisser de trace ? → /fr/compliance/cloture/modifier-ecriture-comptable
- Dans quel délai une SA doit-elle tenir son assemblée générale ordinaire ? → /fr/compliance/societe/delai-assemblee-generale-ordinaire
- À partir de quelle taille une société doit-elle soumettre ses comptes à un contrôle ordinaire ? → /fr/compliance/societe/controle-ordinaire-seuils
- À quelles conditions une PME peut-elle renoncer à l'organe de révision (opting-out) ? → /fr/compliance/societe/opting-out-conditions
- Quand une société est-elle en perte de capital et que doit faire le conseil ? → /fr/compliance/societe/perte-de-capital
- Quand un administrateur ou un gérant répond-il personnellement d'un dommage ? → /fr/compliance/societe/responsabilite-administrateurs-gerants
Sources
- Code des obligations (CO, RS 220), art. 621, 632, 671–678, 699, 700, 716a, 718, 725–725c, 727–731, 754, 760, 773, 777c, 794, 798, 801, 804, 805, 809–814, 818, 820, 827, 957–962 — https://www.fedlex.admin.ch/eli/cc/27/317_321_377/fr — état au 1er janvier 2026.
- Ordonnance concernant la tenue et la conservation des livres de comptes (Olico, RS 221.431), art. 1–10 — https://www.fedlex.admin.ch/eli/cc/2002/216/fr — état au 1er janvier 2013.
- Ordonnance sur le registre du commerce (ORC, RS 221.411), art. 45a, 62 et annexe 3 — https://www.fedlex.admin.ch/eli/cc/2007/686/fr — état au 1er octobre 2026.
- Loi fédérale sur l'impôt anticipé (LIA, RS 642.21), art. 4, 12, 13, 16 — https://www.fedlex.admin.ch/eli/cc/1966/371_385_384/fr — état au 1er janvier 2025.
- Loi fédérale sur l'impôt fédéral direct (LIFD, RS 642.11), art. 126 — https://www.fedlex.admin.ch/eli/cc/1991/1184_1184_1184/fr — état au 1er janvier 2026.
- SECO, portail PME, Comment organiser sa comptabilité — https://www.kmu.admin.ch/fr/comment-organiser-sa-comptabilite — consulté le 2 novembre 2026.
- SECO, portail PME, Obligation de tenir une comptabilité pour les sociétés commerciales (en allemand) — https://www.kmu.admin.ch/de/buchhaltungspflicht-fuer-handelsgesellschaften — consulté le 2 novembre 2026.
- SECO, portail PME, Critères pour l'organe de révision et le type de révision (en allemand) — https://www.kmu.admin.ch/de/kriterien-fuer-die-revisionsstelle-und-revisionsart — consulté le 2 novembre 2026.
- SECO, portail PME, Compulsory accounting (en anglais) — https://www.kmu.admin.ch/en/compulsory-accounting — consulté le 2 novembre 2026.
Questions fréquentes
Une Sàrl doit-elle tenir une comptabilité complète même avec un petit chiffre d'affaires ?
Oui. Le Code des obligations soumet toutes les personnes morales à la tenue d'une comptabilité et à la présentation de comptes, sans aucun seuil de chiffre d'affaires (art. 957 al. 1 ch. 2 CO). La comptabilité simplifiée des recettes, des dépenses et du patrimoine reste réservée aux entreprises individuelles et aux sociétés de personnes sous CHF 500 000. Une Sàrl créée hier avec CHF 20 000 de capital établit donc bilan, compte de résultat et annexe.
Quelle différence entre la comptabilité d'une Sàrl et celle d'une SA ?
Les règles comptables sont les mêmes : art. 957 à 963b CO, contenu minimal identique, conservation dix ans. Les différences touchent les organes et le capital. La SA exige CHF 100 000 de capital dont CHF 50 000 libérés au moins, la Sàrl CHF 20 000 entièrement libérés. Les comptes de la SA sont approuvés par l'assemblée générale, ceux de la Sàrl par l'assemblée des associés, dans les deux cas dans les six mois.
Combien de temps une Sàrl ou une SA doit-elle conserver ses pièces comptables ?
Dix ans à compter de la fin de l'exercice (art. 958f al. 1 CO). Les livres et les pièces peuvent être archivés sous forme électronique si le lien avec les transactions et la lisibilité restent garantis. Le rapport de gestion et le rapport de révision se conservent en exemplaire imprimé et signé. L'Olico précise les supports admis : un disque dur ne suffit qu'avec signature électronique, horodatage et procédures documentées.
Peut-on changer de logiciel comptable sans perdre la conformité des archives ?
Oui, l'Olico autorise la migration des données vers un autre format ou un autre support (art. 10). Trois conditions : les informations restent complètes et exactes, leur disponibilité et leur lisibilité restent conformes jusqu'à la fin du délai de dix ans, et le transfert fait l'objet d'un procès-verbal conservé avec les données. Exportez journaux, grand livre et pièces avant de résilier l'ancien logiciel.
Quand une Sàrl ou une SA peut-elle renoncer à l'organe de révision ?
Lorsqu'elle n'est pas soumise au contrôle ordinaire, qu'elle ne dépasse pas dix emplois à plein temps en moyenne annuelle et que tous les actionnaires ou associés y consentent (art. 727a al. 2 CO). Depuis le 1er janvier 2025, l'inscription de la renonciation au registre du commerce doit être requise avant le début de l'exercice, avec les comptes annuels du dernier exercice. Chaque actionnaire peut exiger un contrôle restreint jusqu'à dix jours avant l'assemblée.
Le gérant d'une Sàrl est-il personnellement responsable de la comptabilité ?
Oui. Fixer les principes de la comptabilité et du contrôle financier et établir le rapport de gestion sont des attributions intransmissibles des gérants (art. 810 al. 2 CO), comme du conseil d'administration d'une SA (art. 716a CO). Le gérant qui manque à ses devoirs par négligence répond du dommage envers la société, les associés et les créanciers (art. 754 et 827 CO). L'action se prescrit par trois ans dès la connaissance du dommage, dix ans au plus.
Questions de conformité liées
Réponses revues sur ce thème, chacune citant les sources officielles suisses sur lesquelles elle s’appuie.
Lectures associées
Salaire brut net en Suisse 2026 : calcul des déductions ligne par ligne, avec trois exemples
25 min de lecture
Société en nom collectif en Suisse 2026 : création, registre du commerce, responsabilité
29 min de lecture
TVA suisse 2026 : bases, taux, exclusions et non-contre-prestations pour les PME
27 min de lecture