MWST Dienstleistungen Ausland 2026: Leistungsort Schweiz, Bezugsteuer, Rückerstattung
Eine Dienstleistung an einen Kunden im Ausland trägt in der Regel keine Schweizer MWST, wird aber unter Ziffer 221 deklariert. Leistungsort, Ausnahmen, Bezugsteuer, Vergütung und Tax-free.
Ein Schweizer Unternehmen, das eine Dienstleistung an einen Kunden mit Sitz im Ausland erbringt, stellt in der Regel keine Schweizer MWST in Rechnung: Ort der Dienstleistung ist der Sitz oder Wohnort des Empfängers (Art. 8 Abs. 1 MWSTG). Der Betrag wird trotzdem deklariert, unter Ziffer 221 der Abrechnung (ESTV-Muster). In der Gegenrichtung rechnet der Schweizer Kunde die Bezugsteuer selbst ab, zum Satz von 8,1 % (Art. 25 und 45 MWSTG). Die Ausnahmen von Art. 8 Abs. 2 kehren diese Logik um.
Das Wichtigste
- Ort der Dienstleistung ist der Sitz, die Betriebsstätte oder, bei Privatpersonen, der Wohnort des Empfängers (Art. 8 Abs. 1 MWSTG).
- Sieben Gruppen von Dienstleistungen folgen einer anderen Regel: Leistungen an anwesende Personen, Reisebüros, Kultur und Unterricht vor Ort, Gastgewerbe, Personenbeförderung, Grundstücke, humanitäre Hilfe (Art. 8 Abs. 2 Bst. a bis g MWSTG).
- Eine im Ausland erbrachte Dienstleistung gehört in Ziffer 200 und wird unter Ziffer 221 abgezogen; die Vorsteuer auf den Kosten bleibt abziehbar (Art. 29 Abs. 2 MWSTG).
- Die Bezugsteuer erfasst Dienstleistungen nicht eingetragener ausländischer Unternehmen; nicht Steuerpflichtige schulden sie ab mehr als CHF 10'000 pro Kalenderjahr (Art. 45 Abs. 2 MWSTG).
- Telekommunikations- und elektronische Dienstleistungen an nicht Steuerpflichtige sind von der Bezugsteuer ausgenommen: Der ausländische Anbieter muss sich in der Schweiz registrieren (Art. 10 Abs. 2 Bst. b und 45 Abs. 1 Bst. a MWSTG).
- Ein nicht steuerpflichtiges ausländisches Unternehmen erhält die Schweizer MWST bei Gegenrecht zurück, ab CHF 500 pro Kalenderjahr, Antrag innert sechs Monaten (Art. 151 bis 154 MWSTV).
- Tax-free: mindestens CHF 300 inklusive MWST pro Ausfuhrdokument und Käufer, Ausfuhr innert 90 Tagen, Zollbestätigung (Art. 1 EFD-Verordnung).
Der Grundsatz: Die Dienstleistung wird dort besteuert, wo der Kunde sitzt
Für Dienstleistungen legt das Gesetz einen fiktiven Ort fest, unabhängig davon, wo Sie arbeiten: den Ort, an dem der Empfänger den Sitz seiner wirtschaftlichen Tätigkeit oder die Betriebsstätte hat, für die er die Leistung bezieht. Fehlt beides, gilt sein Wohnort oder der Ort seines üblichen Aufenthalts (Art. 8 Abs. 1 MWSTG). Eine Dienstleistung, die von Lausanne aus für eine Gesellschaft in München erbracht wird, gilt deshalb als in Deutschland erbracht, auch wenn die ganze Arbeit in der Schweiz stattfindet.
Für Warenlieferungen gilt eine andere Regel: Ort der Lieferung ist der Ort, an dem sich der Gegenstand bei der Verschaffung der Verfügungsmacht befindet, oder der Ort, an dem die Beförderung beginnt (Art. 7 Abs. 1 MWSTG). Ein ins Ausland versandter Gegenstand wird also im Inland geliefert; er ist als Ausfuhr von der Steuer befreit (Art. 23 Abs. 2 Ziff. 1 MWSTG) und nicht etwa im Ausland erbracht.
Der private Kunde im Ausland folgt derselben Regel
Die Grundregel unterscheidet nicht zwischen Unternehmen und Privatpersonen: Hat der Empfänger keinen wirtschaftlichen Sitz, gilt sein Wohnort (Art. 8 Abs. 1 MWSTG). Ein Grafiker aus Neuenburg, der die Hochzeitskarte einer in Besançon wohnhaften Privatperson gestaltet, erbringt eine Leistung in Frankreich. Ob im Land des Kunden Steuer anfällt, richtet sich nach dem Recht dieses Landes.
Folge: keine Inlandsteuer, aber ein deklarierter Umsatz
Eine im Ausland erbrachte Dienstleistung unterliegt nicht der Inlandsteuer (Art. 18 Abs. 1 MWSTG). Sie zählt aber zum weltweiten Umsatz, der über die Steuerpflicht entscheidet, mit der Grenze von CHF 100'000 (Art. 10 Abs. 2 Bst. a MWSTG). Ein KMU, das nur für das Ausland arbeitet, ist daher steuerpflichtig, sobald es diese Grenze überschreitet: Es nimmt keine MWST ein, holt aber die MWST seiner Schweizer Lieferanten als Vorsteuer zurück (Art. 29 Abs. 2 MWSTG).
Die Ausnahmen von Art. 8 Abs. 2: Wann die Schweizer MWST geschuldet bleibt
Die Ausnahmen knüpfen die Dienstleistung an den Ort des Leistungserbringers oder an den Ort der tatsächlichen Erbringung. Für einen Schweizer Anbieter heisst das meist: Schweizer MWST geschuldet, auch wenn der Kunde im Ausland sitzt.
| Art der Dienstleistung | Ort der Dienstleistung | Grundlage | Beispiel |
|---|---|---|---|
| Grundregel: Beratung, Informatik, Werbung, Übersetzung, Lizenzen | Sitz oder Wohnort des Empfängers | Art. 8 Abs. 1 MWSTG | IT-Audit für eine Gesellschaft in Lyon: Frankreich |
| Leistungen, die typischerweise gegenüber physisch anwesenden Personen erbracht werden: Heilbehandlungen, Therapien, Pflege, Körperpflege, Ehe-, Familien- und Lebensberatung | Sitz des Leistungserbringers, auch aus der Ferne | Art. 8 Abs. 2 Bst. a MWSTG | Persönliches Coaching per Video aus Freiburg: Schweiz |
| Von Reisebüros weiterverkaufte Reiseleistungen | Sitz des Reisebüros | Art. 8 Abs. 2 Bst. b MWSTG | Reisebüro in Sitten verkauft eine Reise weiter: Schweiz |
| Kultur, Kunst, Sport, Wissenschaft, Unterricht, Unterhaltung vor anwesenden Personen, inklusive Veranstalter | Ort der tatsächlichen Ausübung | Art. 8 Abs. 2 Bst. c MWSTG | Seminar in Genf für eine Pariser Bank: Schweiz |
| Gastgewerbliche Leistungen | Ort der tatsächlichen Erbringung | Art. 8 Abs. 2 Bst. d MWSTG | Waadtländer Caterer an einer Hochzeit in Annecy: Frankreich |
| Personenbeförderung | Ort der Beförderung nach zurückgelegter Strecke | Art. 8 Abs. 2 Bst. e MWSTG | Car Basel–Strassburg: Schweizer Anteil steuerbar |
| Leistungen im Zusammenhang mit einem Grundstück: Vermittlung, Verwaltung, Schätzung, Architektur, Ingenieurwesen, Bauaufsicht, Beherbergung | Ort des Grundstücks | Art. 8 Abs. 2 Bst. f MWSTG | Zürcher Architekt für ein Chalet in Verbier, Kunde in London: Schweiz |
| Internationale Entwicklungszusammenarbeit, humanitäre Hilfe | Bestimmungsort | Art. 8 Abs. 2 Bst. g MWSTG | Studienmandat in Benin: Benin |
Quelle: MWSTG, Art. 8, Stand am 31. März 2025 (Abs. 2 Bst. a in Kraft seit 1.1.2025). Mehr dazu: Wo liegt der Ort der Dienstleistung?
Wer deklariert was: beide Richtungen in einer Tabelle
| Situation | Wer rechnet die Schweizer MWST ab? | Wo, in welcher Frist | Grundlage |
|---|---|---|---|
| Steuerpflichtiger Schweizer Anbieter, Dienstleistung nach Art. 8 Abs. 1 an einen Kunden im Ausland | Niemand; der Betrag wird ohne Steuer deklariert | Ziff. 200 und 221 der Abrechnung, ordentliche Frist | Art. 8 Abs. 1 MWSTG ; ESTV-Abrechnungsmuster |
| Steuerpflichtiger Schweizer Anbieter, Leistung nach Art. 8 Abs. 2, in der Schweiz erbracht, Kunde im Ausland | Der Anbieter, 8,1 % | Ziff. 303 der Abrechnung | Art. 8 Abs. 2 und 25 MWSTG |
| Steuerpflichtiges Schweizer Unternehmen bezieht eine Dienstleistung von einem nicht eingetragenen ausländischen Unternehmen | Der Schweizer Kunde, ohne Schwelle | Ziff. 383, Vorsteuerabzug in Ziff. 400 oder 405 in derselben Abrechnung | Art. 45 Abs. 2 Bst. a, 28 Abs. 1 Bst. b MWSTG |
| Nicht steuerpflichtiger Schweizer Kunde, mehr als CHF 10'000 ausländische Dienstleistungen pro Kalenderjahr | Der Schweizer Kunde, auf dem Gesamtbetrag | Anmeldung und Deklaration innert 60 Tagen nach Ende des Kalenderjahres | Art. 45 Abs. 2 Bst. b, 47 Abs. 2, 66 Abs. 3 MWSTG |
| Nicht steuerpflichtiger Kunde bezieht Telekommunikations- oder elektronische Dienstleistungen aus dem Ausland | Der ausländische Anbieter, in der Schweiz registriert | Rechnung mit Schweizer MWST | Art. 10 Abs. 2 Bst. b, 45 Abs. 1 Bst. a MWSTG |
| Ausländischer Anbieter, im Schweizer Register eingetragen | Der Anbieter, wie ein Schweizer Unternehmen | Rechnung mit Schweizer MWST; keine Bezugsteuer | ESTV, Bezugsteuer |
Quelle: MWSTG, Stand am 31. März 2025, und die zitierten ESTV-Seiten, abgerufen am 2.11.2026.
Einen ausländischen Kunden fakturieren: Angaben, Belege, Abrechnung
Die Angaben auf der Rechnung
Die Rechnung muss den Leistungserbringer, den Empfänger und die Art der Leistung eindeutig identifizieren; sie enthält in der Regel Namen und Ort beider Parteien, Ihre MWST-Nummer, Datum oder Zeitraum, Art, Gegenstand und Umfang der Leistung, das Entgelt und gegebenenfalls Steuersatz und Steuerbetrag (Art. 26 Abs. 2 MWSTG). Für eine im Ausland erbrachte Dienstleistung gilt kein Schweizer Satz: Geben Sie die Adresse des Kundensitzes an, seine ausländische MWST-Nummer, falls vorhanden, und einen Vermerk wie «Ort der Dienstleistung im Ausland (Art. 8 Abs. 1 MWSTG), ohne Schweizer MWST».
Die Belege, die Sie aufbewahren
Die ESTV würdigt Beweise frei und verlangt keinen bestimmten Einzelnachweis (Art. 81 Abs. 3 MWSTG). Das Recht, die Steuer festzusetzen, verjährt spätestens zehn Jahre nach Ablauf der Steuerperiode (Art. 42 Abs. 6 MWSTG); bewahren Sie die Unterlagen bis dahin auf (Art. 70 Abs. 2 MWSTG), inklusive Korrespondenz und Zahlungsbeleg.
| Dokument | Was es belegt | Für welchen Fall | Grundlage |
|---|---|---|---|
| Vertrag oder angenommene Offerte mit Firma und Sitz des Kunden | Identität und Sitz des Empfängers, Art der Leistung | Dienstleistung nach Art. 8 Abs. 1 ins Ausland | Art. 8 Abs. 1, 81 Abs. 3 MWSTG |
| Korrekte Rechnung mit ausländischer Adresse, MWST-Nummer des Kunden falls vorhanden | Empfänger und Entgelt | Alle Dienstleistungen ins Ausland | Art. 26 Abs. 2 MWSTG |
| Ausfuhrveranlagung des BAZG | Ausfuhr des Gegenstands aus der Schweiz | Ausgeführte Lieferung (Ziff. 220) | Art. 23 Abs. 2 Ziff. 1 MWSTG |
| Vom Zoll bestätigtes Ausfuhrdokument oder ausländische Einfuhrveranlagung | Ausfuhr durch einen Touristen innert 90 Tagen | Tax-free | Art. 2 bis 6 EFD-Verordnung |
| Rechnungen auf den Namen des Antragstellers, Formulare 1222 und 1223 | Vom ausländischen Unternehmen bezahlte Schweizer Steuer | Vergütung nach Art. 107 | Art. 155 MWSTV |
Quelle: MWSTG Stand am 31. März 2025, MWSTV Stand am 28. Oktober 2026, EFD-Verordnung SR 641.202.2 Stand am 1.1.2022.
Die Abrechnung: Ziffern 200, 220 und 221
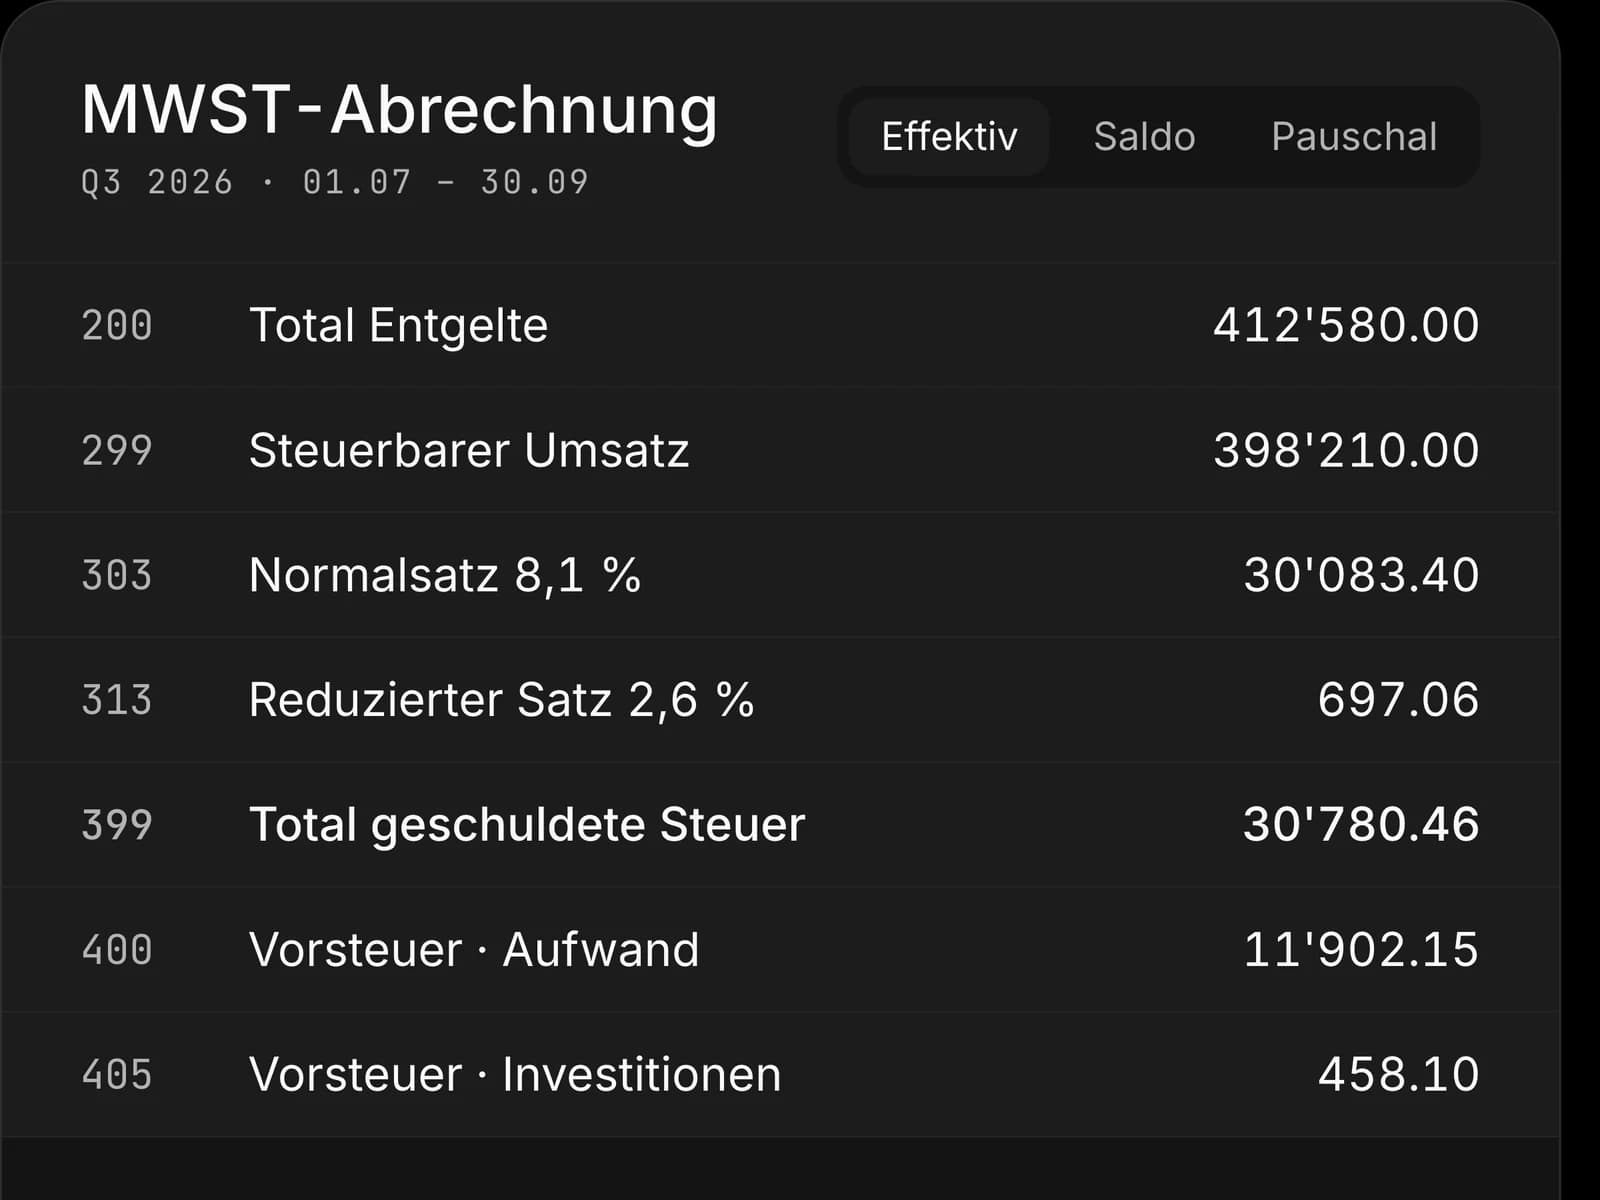
Bei der effektiven Methode umfasst Ziffer 200 den weltweiten Umsatz. Bei den Abzügen unterscheiden sich Ziffer 220, steuerbefreite Leistungen wie Warenausfuhren, und Ziffer 221, Leistungen mit Leistungsort im Ausland (ESTV-Abrechnungsmuster). Eine Verwechslung ändert die geschuldete Steuer nicht, verfälscht aber die Umsatzabstimmung, die die ESTV bei einer Kontrolle vornimmt. Die Vorsteuer auf einer im Ausland erbrachten Dienstleistung bleibt in dem Umfang abziehbar, in dem sie es für dieselbe Leistung im Inland wäre (Art. 29 Abs. 2 MWSTG).
Eine Dienstleistung aus dem Ausland beziehen: die Bezugsteuer
Was erfasst wird
Der Bezugsteuer unterliegen Dienstleistungen, deren Ort nach Art. 8 Abs. 1 im Inland liegt und die von Unternehmen mit Sitz im Ausland erbracht werden, die nicht im Register der steuerpflichtigen Personen eingetragen sind (Art. 45 Abs. 1 Bst. a MWSTG). Sie wird zu den ordentlichen Sätzen von 8,1 %, 2,6 % oder 3,8 % berechnet (Art. 25 und 46 MWSTG ; ESTV, Steuersätze). Auf von der Steuer ausgenommenen oder befreiten Dienstleistungen fällt keine Bezugsteuer an (ESTV).
Steuerpflichtiges Unternehmen: ab dem ersten Franken, dann abgezogen
Ein eingetragenes Unternehmen deklariert alle Bezüge ohne Schwelle; die Grenze von CHF 10'000 gilt nicht für Personen, die bereits steuerpflichtig sind (ESTV ; Art. 45 Abs. 2 Bst. a MWSTG). Es rechnet sie in seinen ordentlichen Perioden ab (Art. 47 Abs. 1 MWSTG); die Steuerschuld entsteht mit der Zahlung oder, bei Abrechnung nach vereinbarten Entgelten, mit dem Empfang der Rechnung (Art. 48 Abs. 1 MWSTG). Es zieht die Bezugsteuer im Umfang seiner steuerbaren Tätigkeit als Vorsteuer ab (Art. 28 Abs. 1 Bst. b MWSTG). Wer mit Saldosteuersätzen abrechnet, entrichtet die Bezugsteuer zum gesetzlichen Satz ohne entsprechenden Abzug (Art. 91 MWSTV): Sie wird zu Aufwand.
Nicht Steuerpflichtige: mehr als CHF 10'000 pro Kalenderjahr
Ein befreites Unternehmen, ein Verein oder ein Selbständiger unter der Umsatzgrenze wird steuerpflichtig, wenn er im Kalenderjahr solche Dienstleistungen für mehr als CHF 10'000 bezieht (Art. 45 Abs. 2 Bst. b MWSTG). Steuer- und Abrechnungsperiode ist dann das Kalenderjahr (Art. 47 Abs. 2 MWSTG); er meldet sich innert 60 Tagen nach Ablauf dieses Jahres schriftlich bei der ESTV und deklariert gleichzeitig seine Bezüge (Art. 66 Abs. 3 MWSTG), für das Jahr 2026 also spätestens am 1.3.2027. Ohne Vorsteuerabzug bleibt die Steuer endgültig ein Kostenfaktor; siehe Wie meldet ein nicht registriertes Unternehmen die Bezugsteuer?
Die Ausnahme der Telekommunikations- und elektronischen Dienstleistungen
Telekommunikations- oder elektronische Dienstleistungen an nicht steuerpflichtige Empfänger sind ausdrücklich von der Bezugsteuer ausgenommen (Art. 45 Abs. 1 Bst. a MWSTG). Im Gegenzug ist der ausländische Anbieter, der solche Leistungen an nicht Steuerpflichtige in der Schweiz erbringt, nicht von der Steuerpflicht befreit (Art. 10 Abs. 2 Bst. b MWSTG). Darunter fallen namentlich Webhosting, elektronisch bereitgestellte und aktualisierte Software sowie Datenbanken (Art. 10 MWSTV). Für einen nicht Steuerpflichtigen zählt ein im Ausland gekauftes Software-Abonnement also nicht zur Schwelle von CHF 10'000; der Anbieter muss die Schweizer MWST fakturieren.
Ausländischer Anbieter: Wann muss er sich in der Schweiz registrieren?
Ein ausländisches Unternehmen ist in der Schweiz unabhängig vom Umsatz nicht steuerpflichtig, wenn es im Inland ausschliesslich steuerbefreite Leistungen, von der Steuer ausgenommene Leistungen oder Dienstleistungen nach dem Empfängerortsprinzip erbringt, die beim Kunden der Bezugsteuer unterliegen (Art. 10 Abs. 2 Bst. b MWSTG). Die Grenze von CHF 100'000 weltweitem Umsatz (Art. 10 Abs. 2 Bst. a MWSTG) spielt deshalb nur, wenn es in der Schweiz anderes erbringt: eine Leistung nach Art. 8 Abs. 2 im Inland, Lieferungen im Inland oder Telekommunikations- und elektronische Dienstleistungen an nicht Steuerpflichtige. Die Steuerpflicht beginnt mit der ersten Leistung im Inland und endet am Ende des Kalenderjahres der letzten (Art. 14 Abs. 1 Bst. b und Abs. 2 Bst. b MWSTG).
Das Unternehmen meldet sich innert 30 Tagen an (Art. 66 Abs. 1 MWSTG) und bestimmt eine Vertretung mit Wohn- oder Geschäftssitz in der Schweiz; seit dem 1.1.2025 kann die ESTV darauf verzichten, wenn die Verfahrenspflichten anderweitig sichergestellt sind (Art. 67 Abs. 1 und 1bis MWSTG ; ESTV, ausländische Unternehmen). Siehe Braucht ein ausländisches Unternehmen einen MWST-Steuervertreter?
Vergütung der Schweizer MWST an ausländische Unternehmen
Ein ausländisches Unternehmen, das ohne Steuerpflicht Schweizer MWST getragen hat, etwa auf Übernachtungen, einem Messestand oder Honoraren, kann sie zurückfordern. Der Bundesrat regelt die Voraussetzungen, unter dem Vorbehalt des Gegenrechts (Art. 107 Abs. 1 Bst. b MWSTG).
| Schritt | Regel | Grundlage |
|---|---|---|
| Wer kann beantragen | Wohnsitz oder Sitz im Ausland, in der Schweiz nicht steuerpflichtig, keine Leistungen im Inland (ausser beim Kunden besteuerten Dienstleistungen), Nachweis der Unternehmereigenschaft | Art. 151 Abs. 1 und 2 MWSTV |
| Gegenrecht | Gegenrechtserklärung, keine vergleichbare Steuer oder Steuer anderer Art; Liste der ESTV (Formular 1224) | Art. 152 MWSTV ; Liste 1224 |
| Was vergütet wird | Wie ein Vorsteuerabzug; nicht die MWST auf nicht steuerbaren Leistungen und nicht jene auf Kassenzetteln | Art. 153 Abs. 1, 155 Abs. 4 MWSTV |
| Mindestbetrag | CHF 500 pro Kalenderjahr, getrennt für die Schweiz und Liechtenstein | Art. 153 Abs. 3 MWSTV ; ESTV, VAT-Refund |
| Periode und Frist | Kalenderjahr; Einreichung vom 1. Januar bis 30. Juni des Folgejahres, Frist nicht erstreckbar, ein Antrag pro Jahr | Art. 154 Abs. 1 MWSTV ; ESTV |
| Unterlagen | Formulare 1222 (Antrag und Vollmacht) und 1223 (Verzeichnis), Rechnungen auf den Namen des Antragstellers, Unternehmerbescheinigung der ausländischen Steuerbehörde | Art. 155 MWSTV ; Formular 1222 ; Formular 1223 |
| Vertretung | Wohn- oder Geschäftssitz in der Schweiz, neue Vollmacht für jeden Antrag | Art. 155 Abs. 3 MWSTV ; ESTV |
| Zins | Vergütungszins ab dem 181. Tag nach Eingang des vollständigen Antrags, bei Gegenrecht | Art. 156 MWSTV |
Quelle: MWSTV, Art. 151 bis 156, Stand am 28. Oktober 2026; ESTV, VAT-Refund, abgerufen am 2.11.2026.
Die Liste der ESTV führt zum Beispiel Frankreich und Deutschland mit Gegenrechtserklärung, Deutschland ohne Vergütung der MWST auf Treibstoffen, und die USA wegen eines andersartigen Steuersystems (Formular 1224). Zur Frist siehe Bis wann muss ein ausländisches Unternehmen die MWST-Vergütung beantragen?
Tax-free: die MWST-Rückerstattung an Privatpersonen bei der Ausfuhr
Eine Privatperson mit Wohnsitz im Ausland, die in der Schweiz einen Gegenstand kauft und mitnimmt, erhält die MWST nicht vom Staat zurück. Steuerbefreit ist die Lieferung beim Geschäft, zu Bedingungen, die das EFD festlegt (Art. 23 Abs. 5 MWSTG), und nur der Lieferant kann die Befreiung geltend machen; der Käufer kann weder bei der ESTV noch beim BAZG eine Rückerstattung verlangen (ESTV, Tax-free).
| Voraussetzung | Regel | Grundlage |
|---|---|---|
| Käufer | Kein Wohnsitz in der Schweiz; die Staatsangehörigkeit spielt keine Rolle | Art. 1 Bst. c EFD-Verordnung ; ESTV |
| Verwendung | Privater Gebrauch oder Geschenk | Art. 1 Bst. a |
| Betrag | Mindestens CHF 300 inklusive MWST pro Ausfuhrdokument und Käufer; im Dokument steht der Preis ohne MWST | Art. 1 Bst. b ; ESTV |
| Frist | Ausfuhr ins Ausland innert 90 Tagen nach Übergabe | Art. 1 Bst. d |
| Dokument | «Ausfuhrdokument im Reiseverkehr»: Lieferant und MWST-Nummer, Name, Adresse und Ausweis des Käufers, Datum, Beschreibung und Preis | Art. 3 ; ESTV-Muster |
| Bestätigung | Mündliche Anmeldung an einer besetzten Zollstelle während der Abfertigungszeiten; sonst ausländische Zollbehörde, Schweizer Vertretung oder ausländische Einfuhrveranlagung | Art. 4 bis 6 ; BAZG |
Quelle: EFD-Verordnung SR 641.202.2, Stand am 1.1.2022; ESTV, Tax-free und BAZG, abgerufen am 2.11.2026.
Nachträglich vorgelegte oder in einen Briefkasten des Zolls eingeworfene Dokumente gehen ohne Stempel an den Verkäufer zurück (BAZG). Bei einem elektronischen Verfahren kann das Geschäft beim Kauf eine Sicherheit in der Höhe der Steuer verlangen, die zurückbezahlt wird, wenn der Ausfuhrnachweis fristgerecht eintrifft (Art. 93a MWSTG). Zu kommerziellen Warenausfuhren siehe Muss man auf exportierte Waren MWST verrechnen?
Konkrete Beispiele
Camille, Webagentur in Genf: CHF 24'000 an einen französischen Kunden
Camille führt in Genf eine Webagentur mit sechs Mitarbeitenden, steuerpflichtig, Jahresumsatz CHF 480'000, effektive Methode. Im März 2026 liefert sie einem KMU in Lyon die Neugestaltung seiner Website für CHF 24'000.
- Art und Ort: Webentwicklung, Dienstleistung nach Art. 8 Abs. 1; Sitz des Kunden in Lyon, also Frankreich (Art. 8 Abs. 1 MWSTG).
- Schweizer MWST: keine. Für einen Schweizer Kunden hätte sie CHF 24'000 × 8,1 % = CHF 1'944 betragen (Art. 25 MWSTG).
- Abrechnung des 1. Quartals: CHF 24'000 in Ziffer 200, CHF 24'000 in Ziffer 221; steuerbarer Umsatz aus dem Geschäft: CHF 0 (ESTV-Muster).
- Vorsteuer: Die Lizenz für ein Design-Tool, für CHF 2'000 ohne MWST bei einem Schweizer Anbieter gekauft, enthält CHF 162 MWST, abziehbar (Art. 29 Abs. 2 MWSTG).
Ergebnis: Rechnung über CHF 24'000 ohne MWST, Vertrag zehn Jahre archiviert. Eine Schulung für CHF 3'000, in Genf vor dem Team aus Lyon gehalten, wäre dagegen in der Schweiz erbracht (Art. 8 Abs. 2 Bst. c MWSTG): CHF 243 MWST.
Marc, selbständiger Treuhänder in Nyon, nicht steuerpflichtig
Marc arbeitet allein in Nyon (VD) mit einem Umsatz von CHF 92'000: Er ist von der MWST befreit (Art. 10 Abs. 2 Bst. a MWSTG). 2026 bezahlt er CHF 12'000 für das Abonnement einer Online-Buchhaltungssoftware eines US-Anbieters und CHF 11'000 an ein Londoner Büro, das nicht in der Schweiz eingetragen ist, für eine Marktstudie.
- Online-Software: elektronische Dienstleistung an einen nicht Steuerpflichtigen, von der Bezugsteuer ausgenommen (Art. 45 Abs. 1 Bst. a MWSTG ; Art. 10 MWSTV). Der Anbieter muss in der Schweiz registriert sein und CHF 12'000 × 8,1 % = CHF 972 MWST fakturieren (Art. 10 Abs. 2 Bst. b MWSTG). Diese CHF 12'000 zählen nicht zur Schwelle.
- Marktstudie: Dienstleistung nach Art. 8 Abs. 1 im Inland, ausländischer Anbieter nicht eingetragen. Betroffener Gesamtbetrag: CHF 11'000, über CHF 10'000 (Art. 45 Abs. 2 Bst. b MWSTG).
- Bezugsteuer: CHF 11'000 × 8,1 % = CHF 891, auf dem ganzen Betrag und nicht nur auf dem Überschuss.
- Frist: schriftliche Anmeldung und Deklaration spätestens am 1.3.2027, 60 Tage nach dem 31.12.2026 (Art. 66 Abs. 3 MWSTG).
- Abzug: keiner, da Marc nicht steuerpflichtig ist (Art. 28 MWSTG).
Ergebnis: MWST-Kosten des Jahres CHF 972 + CHF 891 = CHF 1'863. Mit einer Studie für CHF 9'500 wäre keine Bezugsteuer angefallen.
Akiko, japanische Touristin: eine Uhr für CHF 3'000 in Luzern
Akiko, wohnhaft in Osaka, kauft in einem Luzerner Uhrengeschäft mit zwölf Mitarbeitenden, das Tax-free anbietet, eine Uhr für CHF 3'000 inklusive MWST. Zwanzig Tage später verlässt sie die Schweiz über den Flughafen Zürich.
- Voraussetzungen: Wohnsitz im Ausland, privater Gebrauch, CHF 3'000 ≥ CHF 300 auf einem Dokument, Ausfuhr innert 90 Tagen (Art. 1 EFD-Verordnung).
- Enthaltene MWST: CHF 3'000 × 8,1 / 108,1 = CHF 224.79; Preis ohne MWST im Dokument: CHF 2'775.21 (ESTV).
- Am Flughafen zeigt sie Uhr, Dokument und Pass an der Zollstelle, die die Ausfuhr bestätigt (Art. 4 EFD-Verordnung).
- Das bestätigte Dokument geht an das Uhrengeschäft zurück, das CHF 224.79 abzüglich vereinbarter Gebühren erstattet und den Verkauf in Ziffer 220 deklariert.
Ergebnis: Die Steuerbefreiung ist jene des Geschäfts, gestützt auf das bestätigte Dokument, das es aufbewahrt. Ohne bestätigtes Dokument schuldet das Uhrengeschäft die CHF 224.79 selbst (Art. 2 EFD-Verordnung).
Sonderfälle
Ausländischer Kunde mit Betriebsstätte in der Schweiz
Massgebend ist die Betriebsstätte, für welche die Dienstleistung erbracht wird (Art. 8 Abs. 1 MWSTG). Ein Mandat, das die Zürcher Zweigniederlassung eines deutschen Konzerns erteilt, gilt als im Inland erbracht: Schweizer MWST zu 8,1 %. Prüfen Sie, welche Einheit bestellt und bezahlt.
Online-Leistung an eine Privatperson: Coaching oder Therapie
Eine Leistung, die typischerweise gegenüber physisch anwesenden Personen erbracht wird, bleibt am Sitz des Leistungserbringers, auch wenn sie ausnahmsweise aus der Ferne erbracht wird (Art. 8 Abs. 2 Bst. a MWSTG). Eine persönliche Beratung per Video aus Lausanne für eine Kundin in Paris ist in der Schweiz steuerbar.
Architekt oder Ingenieur für ein Grundstück im Ausland
Architektur- und Ingenieurleistungen zu einem Grundstück gelten am Ort des Grundstücks als erbracht (Art. 8 Abs. 2 Bst. f MWSTG). Pläne für ein Gebäude in Mailand, bestellt von einer Schweizer Gesellschaft, gelten als in Italien erbracht: keine Schweizer MWST, aber eine Prüfung der italienischen Regeln.
Online-Kurs oder Seminar im Saal
Das Seminar vor anwesenden Personen liegt am Ort der Durchführung (Art. 8 Abs. 2 Bst. c MWSTG). Ein interaktiver Fernkurs fällt unter Art. 8 Abs. 1; die ESTV nennt ihn als Beispiel für eine Dienstleistung nach dem Empfängerortsprinzip (ESTV).
Wohnsitz in der Schweiz, Einkauf in Frankreich
Das ist das Gegenstück zum Tax-free. Das BAZG erstattet keine ausländische MWST: Zuständig sind der ausländische Verkäufer oder ein Rückerstattungsdienst, und die Schweizer MWST muss bezahlt werden, auch wenn die ausländische MWST nicht zurückerstattet wird (BAZG).
Was das für Sie bedeutet
- Ordnen Sie jede ins Ausland verkaufte Dienstleistung nach Art. 8 ein, Grundregel oder einer der Buchstaben a bis g von Abs. 2, bevor Sie die erste Rechnung stellen (Art. 8 MWSTG).
- Ergänzen Sie Ihre Rechnungen um den Sitz des Kunden und den Vermerk zum Leistungsort im Ausland; archivieren Sie Vertrag und Zahlungsbeleg zehn Jahre (Art. 42 Abs. 6 und 70 MWSTG).
- Tragen Sie in jeder Abrechnung Leistungen im Ausland in Ziffer 221 und Warenausfuhren in Ziffer 220 ein, Fälligkeit 60 Tage nach Ende der Periode (ESTV, MWST bezahlen).
- Steuerpflichtig: Deklarieren Sie jeden Bezug einer ausländischen Dienstleistung in Ziffer 383 und ziehen Sie ihn in derselben Abrechnung ab (Art. 28 Abs. 1 Bst. b MWSTG).
- Nicht steuerpflichtig: Summieren Sie am 31. Dezember Ihre ausländischen Dienstleistungsbezüge ohne Telekommunikation und elektronische Dienste; über CHF 10'000 melden Sie sich bis zum 1.3.2027 an (Art. 66 Abs. 3 MWSTG).
- Ausländische Geschäftsgäste: Stellen Sie Rechnungen auf deren Namen aus, damit ihr Vertreter sie bis zum 30. Juni des Folgejahres einreichen kann (ESTV, VAT-Refund).
- Detailhandel: Verwenden Sie das Muster-Ausfuhrdokument der ESTV und bewahren Sie jedes bestätigte Dokument auf (ESTV-Muster).
Numezis ordnet Leistungen im Ausland und Bezugsteuer aus Ihren Buchungen den richtigen Ziffern der Abrechnung zu.
Häufige Fehler
- Einem ausländischen Kunden «vorsichtshalber» 8,1 % verrechnen. Zu Unrecht ausgewiesene MWST bleibt geschuldet, solange die Rechnung nicht berichtigt ist (Art. 27 Abs. 2 MWSTG), und der ausländische Kunde verlangt eine Gutschrift.
- Eine Dienstleistung ins Ausland gar nicht deklarieren. Ziffer 221 dient der Abstimmung zwischen Buchhaltungsumsatz und Abrechnung; eine unerklärte Differenz zieht eine Kontrolle nach sich, bis zehn Jahre zurück (Art. 42 Abs. 6 MWSTG).
- Das Empfängerortsprinzip auf ein Seminar in der Schweiz anwenden. Bei einer Schulung für CHF 20'000 an einen ausländischen Kunden kostet der Fehler CHF 1'620 Steuer, plus Verzugszins von 4,0 % im Jahr 2026 (Art. 8 Abs. 2 Bst. c und 87 MWSTG ; EFD).
- Die Bezugsteuer vergessen. Wer nicht alle der Bezugsteuer unterliegenden Aufwendungen deklariert, begeht eine Steuerhinterziehung, strafbar mit Busse bis CHF 400'000 (Art. 96 Abs. 1 Bst. a MWSTG).
- Die Bezugsteuer nur auf dem Überschuss berechnen. Über CHF 10'000 wird der Gesamtbetrag besteuert: CHF 11'000 ergeben CHF 891, nicht CHF 81 (Art. 45 Abs. 2 Bst. b MWSTG).
- Den 30. Juni für eine Vergütung verpassen. Die Frist ist nicht erstreckbar; die MWST des Jahres ist verloren (ESTV, VAT-Refund).
- Einen Tax-free-Verkauf ohne bestätigtes Dokument steuerfrei behandeln. Ohne korrekten Nachweis schuldet das Geschäft die Steuer: CHF 224.79 bei einer Uhr für CHF 3'000 (Art. 2 EFD-Verordnung).
Ausführliche Antworten
- Wo liegt der Ort der Dienstleistung für die Schweizer MWST? → /de/compliance/mwst/mwst-ort-dienstleistung
- Muss man einem ausländischen Kunden für eine Dienstleistung Schweizer MWST verrechnen? → /de/compliance/mwst/mwst-dienstleistung-auslaendischer-kunde
- Wann muss ein Schweizer Unternehmen Bezugsteuer bezahlen? → /de/compliance/mwst/bezugsteuer-wann-geschuldet
- Muss ein nicht MWST-pflichtiges Unternehmen Bezugsteuer auf ausländische Dienstleistungen zahlen? → /de/compliance/mwst/bezugsteuer-nicht-steuerpflichtige
- Wie meldet ein nicht registriertes Unternehmen die Bezugsteuer bei der ESTV? → /de/compliance/mwst/bezugsteuer-meldung-nicht-registriert
- Wann entsteht die Bezugsteuerschuld? → /de/compliance/mwst/entstehung-bezugsteuerschuld
- Bis wann muss ein ausländisches Unternehmen die MWST-Vergütung beantragen? → /de/compliance/mwst/frist-mwst-verguetung-ausland
- Muss man auf ins Ausland exportierte Waren MWST verrechnen? → /de/compliance/mwst/mwst-export-waren-ausland
- Braucht ein ausländisches Unternehmen einen MWST-Steuervertreter in der Schweiz? → /de/compliance/mwst/mwst-steuervertreter-schweiz
Quellen
- MWSTG, SR 641.20, Art. 7, 8, 10, 14, 18, 23, 25 bis 29, 42, 45 bis 48, 66, 67, 70, 81, 87, 93a, 96, 107 — https://www.fedlex.admin.ch/eli/cc/2009/615/de — Stand am 31. März 2025.
- MWSTV, SR 641.201, Art. 10, 91, 151 bis 156 — https://www.fedlex.admin.ch/eli/cc/2009/828/de — Stand am 28. Oktober 2026.
- Verordnung des EFD über die Steuerbefreiung von Inlandlieferungen zwecks Ausfuhr im Reiseverkehr, SR 641.202.2, Art. 1 bis 6 — https://www.fedlex.admin.ch/eli/cc/2011/186/de — Stand am 1.1.2022.
- ESTV, Steuerpflicht Bezugsteuer — https://www.estv.admin.ch/de/steuerpflicht-bezugsteuer-mwst — abgerufen am 2.11.2026.
- ESTV, VAT-Refund: Rückerstattung an Unternehmen im Ausland — https://www.estv.admin.ch/de/vat-refund-rueckerstattung-an-unternehmen-im-ausland ; Formulare 1222, 1223, 1224 — https://www.estv2.admin.ch/mwst/formulare/mwst-form-1224-01-de.pdf — abgerufen am 2.11.2026.
- ESTV, Tax-free: Ausfuhren im Reiseverkehr — https://www.estv.admin.ch/de/tax-free-ausfuhren-im-reiseverkehr ; Muster-Ausfuhrdokument — https://www.estv2.admin.ch/mwst/formulare/mwst-form-ausfuhrdokument-reiseverkehr-de.pdf — abgerufen am 2.11.2026.
- ESTV, Abrechnungsmuster effektive Methode 2024 — https://www.estv2.admin.ch/mwst/formulare/mwst-form-abr-muster-2024-4470-eff-de.pdf — abgerufen am 2.11.2026.
- ESTV, Ausländische Unternehmen — https://www.estv.admin.ch/de/mwst-steuerpflicht-auslaendische-unternehmen ; Steuersätze — https://www.estv.admin.ch/de/mwst-steuersaetze-schweiz ; MWST bezahlen — https://www.estv.admin.ch/de/mwst-bezahlen — abgerufen am 2.11.2026.
- BAZG, Rückerstattung schweizerische MWST (Private) — https://www.bazg.admin.ch/de/rueckerstattung-schweizerische-mwst-private ; Ausländische MWST — https://www.bazg.admin.ch/de/rueckerstattung-auslaendische-mehrwertsteuer-schweiz — abgerufen am 2.11.2026.
- EFD, Zinssätze 2026, Medienmitteilung vom 11.9.2025 — https://www.efd.admin.ch/de/newnsb/58uetWbVftSvrQqxHgivI.
Häufige Fragen
Muss man einem ausländischen Kunden für eine Dienstleistung Schweizer MWST verrechnen?
In der Regel nicht. Ort der Dienstleistung ist der Sitz oder Wohnort des Empfängers (Art. 8 Abs. 1 MWSTG): Beratung, Webentwicklung, Marketing oder Übersetzungen für einen Kunden im Ausland gelten als im Ausland erbracht. Sie stellen ohne Schweizer MWST Rechnung und deklarieren den Betrag unter den Ziffern 200 und 221 der Abrechnung. Die Ausnahmen von Art. 8 Abs. 2 bleiben in der Schweiz steuerbar: Leistungen zu einem Schweizer Grundstück, Gastgewerbe, Anlässe vor Ort, Leistungen an anwesende Personen.
Was ist die Bezugsteuer und wer muss sie bezahlen?
Die Bezugsteuer ist die MWST, die der Schweizer Kunde selbst auf eine Dienstleistung eines ausländischen, nicht im Register eingetragenen Unternehmens abrechnet (Art. 45 Abs. 1 MWSTG). Ein steuerpflichtiges Unternehmen deklariert sie ab dem ersten Franken und zieht sie als Vorsteuer ab (Art. 28 Abs. 1 Bst. b). Nicht Steuerpflichtige schulden sie nur, wenn sie im Kalenderjahr für mehr als CHF 10'000 solche Leistungen beziehen (Art. 45 Abs. 2 Bst. b), ohne Vorsteuerabzug.
Kann ein ausländisches Unternehmen die Schweizer MWST zurückfordern?
Ja, wenn es in der Schweiz nicht steuerpflichtig ist, hier keine Leistungen erbringt, seine Unternehmereigenschaft nachweist und sein Staat Gegenrecht gewährt (Art. 151 MWSTV). Der Antrag umfasst ein Kalenderjahr, läuft über die Formulare 1222 und 1223 und einen Vertreter mit Sitz in der Schweiz. Er muss mindestens CHF 500 erreichen und bis zum 30. Juni des Folgejahres eingereicht sein (Art. 153 und 154 MWSTV); die Frist ist laut ESTV nicht erstreckbar.
Wie erhält ein Tourist die MWST auf Einkäufe in der Schweiz zurück?
Nur das Geschäft kann den Verkauf steuerfrei behandeln. Der Käufer mit Wohnsitz im Ausland kauft für mindestens CHF 300 inklusive MWST pro Ausfuhrdokument, für den privaten Gebrauch oder als Geschenk, und führt die Ware innert 90 Tagen aus (Art. 1 der EFD-Verordnung). Er meldet sie an einer besetzten Zollstelle mündlich an, lässt das Dokument bestätigen und schickt es dem Verkäufer, der die MWST zurückzahlt. Weder ESTV noch BAZG erstatten Privatpersonen etwas.
Muss sich ein ausländisches Unternehmen mit Dienstleistungen in der Schweiz für die MWST registrieren?
Nicht, wenn es im Inland nur Dienstleistungen nach dem Empfängerortsprinzip erbringt, die beim Kunden der Bezugsteuer unterliegen: Es bleibt unabhängig vom Umsatz befreit (Art. 10 Abs. 2 Bst. b MWSTG). Registrieren muss es sich ab CHF 100'000 weltweitem Umsatz, wenn es in der Schweiz Leistungen nach Art. 8 Abs. 2 erbringt oder Telekommunikations- und elektronische Dienstleistungen an nicht Steuerpflichtige, mit einem Steuervertreter in der Schweiz.
Wo deklariert man eine im Ausland erbrachte Leistung in der MWST-Abrechnung?
Der Betrag fliesst zuerst in Ziffer 200, die den weltweiten Umsatz umfasst, und wird dann unter Ziffer 221 «Leistungen im Ausland» der Abrechnung nach der effektiven Methode abgezogen. Ausgeführte Warenlieferungen gehören in Ziffer 220. Die Bezugsteuer wird in Ziffer 383 deklariert und bei Steuerpflichtigen in Ziffer 400 oder 405 als Vorsteuer abgezogen. Bewahren Sie Vertrag und Korrespondenz auf, die den Sitz des Kunden belegen.
Verwandte Compliance-Fragen
Geprüfte Antworten zu diesem Thema, jede mit den offiziellen Schweizer Quellen, auf denen sie beruht.
Ähnliche Inhalte
Brutto netto Schweiz 2026: Lohnabzüge berechnen, Zeile für Zeile, mit drei Lohnbeispielen
23 Min. Lesezeit
Kollektivgesellschaft gründen 2026: Handelsregister, Haftung, Firma und Steuern in der Schweiz
26 Min. Lesezeit
MWST-Grundlagen 2026 für KMU: Steuersätze, Ausnahmen, Nicht-Entgelte und Vorsteuerkürzung
25 Min. Lesezeit