Exportation de services et TVA suisse 2026 : lieu, acquisitions, remboursement
Un service facturé à un client établi à l'étranger ne porte en règle générale pas de TVA suisse, mais il se déclare au chiffre 221. Lieu, exceptions, impôt sur les acquisitions, remboursement et détaxe.
Une entreprise suisse qui fournit un service à un client établi à l'étranger ne facture en règle générale pas de TVA suisse : le lieu de la prestation est le siège ou le domicile du destinataire (art. 8 al. 1 LTVA). Le montant reste déclaré, au chiffre 221 du décompte (modèle AFC). En sens inverse, le client suisse déclare lui-même l'impôt sur les acquisitions, au taux de 8,1 % (art. 25 et 45 LTVA). Les exceptions de l'art. 8 al. 2 renversent cette logique.
L'essentiel
- Le lieu d'un service est le siège, l'établissement stable ou, pour un particulier, le domicile du destinataire (art. 8 al. 1 LTVA).
- Sept familles de services suivent une autre règle : soins aux personnes présentes, agences de voyages, culture et formation sur place, restauration, transport de personnes, immeubles, aide humanitaire (art. 8 al. 2 let. a à g LTVA).
- Un service situé à l'étranger se déclare au chiffre 200 puis se déduit au chiffre 221 ; l'impôt préalable sur les coûts reste déductible (art. 29 al. 2 LTVA).
- L'impôt sur les acquisitions vise les services d'entreprises étrangères non inscrites ; un non-assujetti y est soumis au-delà de CHF 10 000 par année civile (art. 45 al. 2 LTVA).
- Les services informatiques et de télécommunication fournis à des non-assujettis sont exclus de l'impôt sur les acquisitions : le fournisseur étranger s'inscrit en Suisse (art. 10 al. 2 let. b et 45 al. 1 let. a LTVA).
- Une entreprise étrangère non assujettie récupère la TVA suisse si son pays accorde la réciprocité, dès CHF 500 par année civile, demande dans les six mois (art. 151 à 154 OTVA).
- Détaxe : CHF 300 au moins TVA comprise par document et par acheteur, exportation dans les 90 jours, attestation douanière (art. 1 ordonnance du DFF).
Le principe : le service est imposé là où se trouve le client
Pour un service, la loi fixe un lieu fictif, indépendant de l'endroit où vous travaillez : le lieu où le destinataire a le siège de son activité économique ou l'établissement stable pour lequel il achète. À défaut, c'est son domicile ou son lieu de séjour habituel (art. 8 al. 1 LTVA). Un service rendu depuis Lausanne à une société de Munich se situe donc en Allemagne.
Une livraison de biens suit une autre règle : son lieu est celui où se trouve le bien au moment du transfert du pouvoir d'en disposer, ou celui où commence le transport (art. 7 al. 1 LTVA). Un bien expédié à l'étranger part donc de Suisse ; il est exonéré au titre de l'exportation (art. 23 al. 2 ch. 1 LTVA), et non situé à l'étranger.
Le client privé à l'étranger suit la même règle
Pour un destinataire sans siège économique, le lieu est son domicile (art. 8 al. 1 LTVA). Un graphiste de Neuchâtel qui crée le faire-part d'un particulier domicilié à Besançon fournit un service situé en France. La TVA éventuellement due dans le pays du client relève du droit de ce pays.
Conséquence : pas d'impôt suisse, mais un chiffre d'affaires déclaré
Un service situé à l'étranger n'est pas soumis à l'impôt grevant les opérations réalisées sur le territoire suisse (art. 18 al. 1 LTVA). Il compte pourtant dans le chiffre d'affaires mondial qui détermine l'assujettissement, fixé à CHF 100 000 (art. 10 al. 2 let. a LTVA). Une PME qui travaille pour l'étranger au-delà de ce seuil est assujettie : elle n'encaisse pas de TVA mais récupère celle de ses fournisseurs (art. 29 al. 2 LTVA).
Les exceptions de l'art. 8 al. 2 : quand la TVA suisse reste due
Ces exceptions rattachent le service au lieu du prestataire ou d'exécution : pour un prestataire suisse, la TVA suisse reste souvent due, client étranger ou non.
| Type de service | Lieu de la prestation | Base | Exemple |
|---|---|---|---|
| Règle générale : conseil, informatique, publicité, traduction, licences | Siège ou domicile du destinataire | art. 8 al. 1 LTVA | Audit IT pour une société de Lyon : France |
| Services d'ordinaire fournis à des personnes physiques présentes : thérapies, soins, soins corporels, conseil conjugal, familial et personnel | Siège du prestataire, même à distance | art. 8 al. 2 let. a LTVA | Coaching personnel en visioconférence depuis Fribourg : Suisse |
| Prestations de voyage revendues par une agence | Siège de l'agence | art. 8 al. 2 let. b LTVA | Agence de Sion qui revend un séjour : Suisse |
| Culture, art, sport, science, formation, loisirs devant des personnes présentes, y compris l'organisateur | Lieu d'exécution | art. 8 al. 2 let. c LTVA | Séminaire à Genève pour une banque de Paris : Suisse |
| Restauration | Lieu d'exécution | art. 8 al. 2 let. d LTVA | Traiteur vaudois à un mariage à Annecy : France |
| Transport de personnes | Lieu du trajet, au prorata des distances | art. 8 al. 2 let. e LTVA | Car Bâle-Strasbourg : part suisse imposable |
| Services liés à un immeuble : courtage, gérance, expertise, architecture, ingénierie, surveillance de chantier, hébergement | Lieu de l'immeuble | art. 8 al. 2 let. f LTVA | Architecte zurichois pour un chalet à Verbier, client à Londres : Suisse |
| Coopération au développement, aide humanitaire | Lieu de destination | art. 8 al. 2 let. g LTVA | Mission d'étude au Bénin : Bénin |
Source : LTVA, art. 8, état au 31 mars 2025 (al. 2 let. a en vigueur depuis le 1er janvier 2025). Détail : Quel est le lieu de la prestation de services ?
Qui déclare quoi : les deux sens en un tableau
| Situation | Qui déclare la TVA suisse ? | Où, dans quel délai | Base |
|---|---|---|---|
| Prestataire suisse assujetti, service de l'art. 8 al. 1 à un client à l'étranger | Personne ; le montant est déclaré sans impôt | Ch. 200 et 221 du décompte, à l'échéance ordinaire | art. 8 al. 1 LTVA ; modèle de décompte AFC |
| Prestataire suisse assujetti, service de l'art. 8 al. 2 exécuté en Suisse pour un client étranger | Le prestataire, 8,1 % | Ch. 303 du décompte | art. 8 al. 2 et 25 LTVA |
| Entreprise suisse assujettie qui achète un service à une entreprise étrangère non inscrite | Le client suisse, sans seuil | Ch. 383, déduction aux ch. 400 ou 405 dans le même décompte | art. 45 al. 2 let. a, 28 al. 1 let. b LTVA |
| Client suisse non assujetti, plus de CHF 10 000 de services étrangers par année civile | Le client suisse, sur le total | Annonce et déclaration dans les 60 jours après la fin de l'année civile | art. 45 al. 2 let. b, 47 al. 2, 66 al. 3 LTVA |
| Client non assujetti qui achète des services informatiques ou de télécommunication à l'étranger | Le fournisseur étranger, inscrit en Suisse | Facture avec TVA suisse | art. 10 al. 2 let. b, 45 al. 1 let. a LTVA |
| Fournisseur étranger inscrit au registre suisse | Le fournisseur, comme une entreprise suisse | Facture avec TVA suisse ; pas d'impôt sur les acquisitions | AFC, impôt sur les acquisitions |
Source : LTVA, état au 31 mars 2025, et pages AFC citées, consultées le 2 novembre 2026.
Facturer un client étranger : mentions, preuves, décompte
Les mentions de la facture
La facture doit identifier clairement le fournisseur, le destinataire et le genre de prestation ; elle mentionne en règle générale le nom et la localité des deux parties, votre numéro TVA, la date ou la période, le genre, l'objet et le volume, la contre-prestation et, le cas échéant, le taux et l'impôt (art. 26 al. 2 LTVA). Pour un service situé à l'étranger, aucun taux suisse ne s'applique : indiquez l'adresse du siège du client, son numéro TVA étranger s'il en a un, et une mention du type « Lieu de la prestation à l'étranger (art. 8 al. 1 LTVA), sans TVA suisse ».
Les preuves à conserver
L'AFC apprécie librement les preuves, sans exiger un justificatif unique (art. 81 al. 3 LTVA). Le droit de taxer s'éteint au plus tard dix ans après la fin de la période fiscale (art. 42 al. 6 LTVA) ; gardez les pièces jusque-là (art. 70 al. 2 LTVA), y compris correspondance et preuve de paiement.
| Document | Ce qu'il prouve | Pour quel cas | Base |
|---|---|---|---|
| Contrat ou offre acceptée, avec raison sociale et siège du client | Identité et siège du destinataire, nature du service | Service de l'art. 8 al. 1 à l'étranger | art. 8 al. 1, 81 al. 3 LTVA |
| Facture conforme, adresse étrangère, numéro TVA du client si disponible | Destinataire et contre-prestation | Tous les services à l'étranger | art. 26 al. 2 LTVA |
| Décision de taxation à l'exportation de l'OFDF | Sortie du bien de Suisse | Livraison exportée (ch. 220) | art. 23 al. 2 ch. 1 LTVA |
| Document d'exportation attesté par la douane, ou taxation à l'importation étrangère | Exportation par un touriste dans les 90 jours | Détaxe | art. 2 à 6 ordonnance du DFF |
| Factures au nom du requérant, formulaires 1222 et 1223 | Impôt suisse payé par l'entreprise étrangère | Remboursement art. 107 | art. 155 OTVA |
Source : LTVA état au 31 mars 2025, OTVA état au 28 octobre 2026, ordonnance du DFF RS 641.202.2 état au 1er janvier 2022.
Le décompte : chiffres 200, 220 et 221
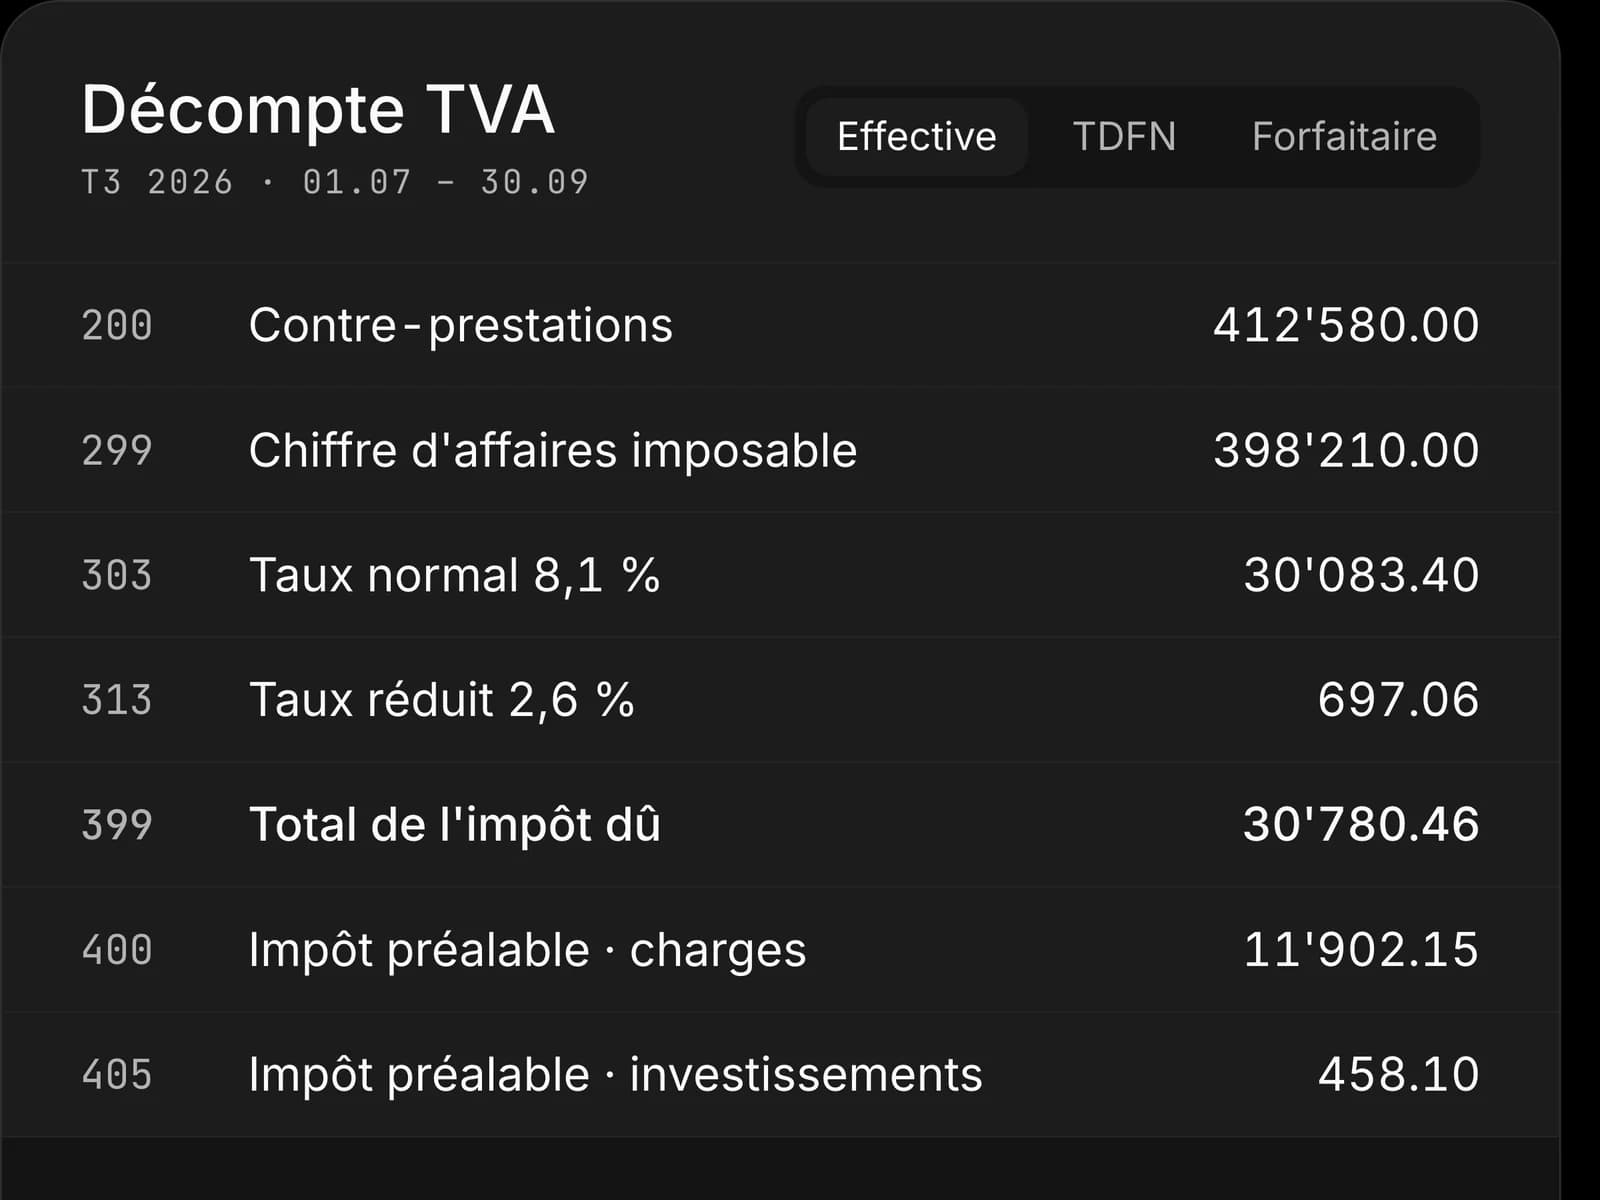
En méthode effective, le chiffre 200 reprend le chiffre d'affaires mondial. Les déductions distinguent le chiffre 220, prestations exonérées comme les exportations de biens, et le chiffre 221, prestations dont le lieu est à l'étranger (modèle de décompte AFC). L'impôt préalable lié à un service situé à l'étranger reste déductible dans la mesure où il le serait pour la même prestation fournie en Suisse (art. 29 al. 2 LTVA).
Acheter un service à l'étranger : l'impôt sur les acquisitions
Ce qui est visé
Sont soumis à l'impôt sur les acquisitions les services dont le lieu est en Suisse selon l'art. 8 al. 1, fournis par des entreprises ayant leur siège à l'étranger et non inscrites au registre des assujettis (art. 45 al. 1 let. a LTVA). Il se calcule aux taux ordinaires de 8,1 %, 2,6 % ou 3,8 % (art. 25 et 46 LTVA ; AFC, taux). L'impôt n'est pas dû sur les services exclus du champ de l'impôt ou exonérés (AFC).
Entreprise assujettie : dès le premier franc, puis déduite
Une entreprise inscrite déclare toutes ses acquisitions, sans seuil ; la limite de CHF 10 000 ne s'applique pas aux personnes déjà assujetties (AFC ; art. 45 al. 2 let. a LTVA). Elle les décompte sur ses périodes ordinaires (art. 47 al. 1 LTVA), la dette naissant au paiement ou, en contre-prestations convenues, à réception de la facture (art. 48 al. 1 LTVA), et les déduit comme impôt préalable dans la mesure de son activité imposable (art. 28 al. 1 let. b LTVA). En méthode des taux de la dette fiscale nette, l'impôt sur les acquisitions est payé au taux légal, sans déduction compensatoire (art. 91 OTVA) : il devient une charge.
Non-assujetti : plus de CHF 10 000 par année civile
Une entreprise libérée, une association ou un indépendant sous le seuil devient redevable s'il acquiert pour plus de CHF 10 000 de ces services pendant une année civile (art. 45 al. 2 let. b LTVA). La période fiscale et de décompte est alors l'année civile (art. 47 al. 2 LTVA) ; il s'annonce par écrit à l'AFC et déclare ses acquisitions dans les 60 jours qui suivent la fin de cette année (art. 66 al. 3 LTVA), soit au plus tard le 1er mars 2027 pour l'année 2026. Sans droit à déduction, l'impôt est un coût définitif ; voir Comment déclarer l'impôt sur les acquisitions sans être inscrit ?.
L'exception des services informatiques et de télécommunication
Les services de télécommunication ou d'informatique fournis à des destinataires non assujettis sont expressément exclus de l'impôt sur les acquisitions (art. 45 al. 1 let. a LTVA). En contrepartie, le fournisseur étranger qui les vend à des non-assujettis en Suisse n'est pas libéré de l'assujettissement (art. 10 al. 2 let. b LTVA). Sont notamment visés l'hébergement web, les logiciels fournis et mis à jour en ligne et les banques de données (art. 10 OTVA). Pour un non-assujetti, un abonnement logiciel acheté à l'étranger ne compte donc pas dans le seuil de CHF 10 000 ; c'est le fournisseur qui doit facturer la TVA suisse.
Prestataire étranger : quand doit-il s'inscrire en Suisse ?
Une entreprise étrangère n'est pas assujettie en Suisse, quel que soit son chiffre d'affaires, si elle n'y fournit que des prestations exonérées, des prestations exclues, ou des services au lieu du destinataire imposés chez le client (art. 10 al. 2 let. b LTVA). La règle des CHF 100 000 de chiffre d'affaires mondial (art. 10 al. 2 let. a LTVA) s'applique donc seulement si elle fournit en Suisse autre chose : un service de l'art. 8 al. 2 exécuté en Suisse, des livraisons sur le territoire suisse, ou des services informatiques et de télécommunication à des non-assujettis. Son assujettissement commence à la première prestation en Suisse et se termine à la fin de l'année civile de la dernière (art. 14 al. 1 let. b et al. 2 let. b LTVA).
Elle s'annonce dans les 30 jours (art. 66 al. 1 LTVA) et désigne un représentant domicilié ou sis en Suisse ; depuis le 1er janvier 2025, l'AFC peut y renoncer si les obligations de procédure sont garanties autrement (art. 67 al. 1 et 1bis LTVA ; AFC, entreprises étrangères). Voir Une entreprise étrangère doit-elle désigner un représentant fiscal ?.
Remboursement de la TVA suisse aux entreprises étrangères
Une entreprise étrangère non assujettie qui a payé de la TVA suisse, sur des nuitées ou un stand de foire par exemple, peut la récupérer sous réserve de réciprocité (art. 107 al. 1 let. b LTVA).
| Étape | Règle | Base |
|---|---|---|
| Qui peut demander | Domicile ou siège à l'étranger, non assujetti en Suisse, aucune prestation en Suisse (sauf services imposés chez le client), qualité d'entrepreneur prouvée | art. 151 al. 1 et 2 OTVA |
| Réciprocité | Déclaration de réciprocité, absence d'impôt comparable ou impôt d'un autre genre ; liste de l'AFC (formulaire 1224) | art. 152 OTVA ; liste 1224 |
| Ce qui est remboursé | Comme une déduction de l'impôt préalable ; pas la TVA sur des prestations non imposables, ni celle des tickets de caisse | art. 153 al. 1, 155 al. 4 OTVA |
| Montant minimum | CHF 500 par année civile, séparément pour la Suisse et le Liechtenstein | art. 153 al. 3 OTVA ; AFC, VAT Refund |
| Période et délai | Année civile ; dépôt du 1er janvier au 30 juin de l'année suivante, délai non prolongeable, une demande par an | art. 154 al. 1 OTVA ; AFC |
| Pièces | Formulaires 1222 (demande et procuration) et 1223 (relevé), factures au nom du requérant, attestation d'entrepreneur du fisc étranger | art. 155 OTVA ; formulaire 1222 ; formulaire 1223 |
| Représentant | Domicilié ou sis en Suisse, nouvelle procuration à chaque demande | art. 155 al. 3 OTVA ; AFC |
| Intérêt | Intérêt rémunératoire dès le 181e jour après la demande complète, si réciprocité | art. 156 OTVA |
Source : OTVA, art. 151 à 156, état au 28 octobre 2026 ; AFC, VAT Refund, consulté le 2 novembre 2026.
La liste de l'AFC mentionne par exemple la France et l'Allemagne avec déclaration de réciprocité, l'Allemagne sans remboursement de la TVA sur les carburants, et les États-Unis au titre d'un système fiscal différent (formulaire 1224). Le délai est commenté dans Dans quel délai une entreprise étrangère doit-elle demander le remboursement ?.
Détaxe : le remboursement de la TVA à un particulier qui exporte
Le touriste ne récupère pas la TVA auprès de l'État : la livraison est exonérée chez le commerçant, à des conditions fixées par le DFF (art. 23 al. 5 LTVA), et seul le fournisseur peut faire valoir l'exonération ; l'acheteur ne peut demander de remboursement ni à l'AFC ni à l'OFDF (AFC, Tax free).
| Condition | Règle | Base |
|---|---|---|
| Acheteur | Pas de domicile en Suisse ; la nationalité ne compte pas | art. 1 let. c ordonnance du DFF ; AFC |
| Usage | Usage personnel ou cadeau | art. 1 let. a |
| Montant | CHF 300 au moins TVA comprise par document d'exportation et par acheteur ; le document indique le prix hors TVA | art. 1 let. b ; AFC |
| Délai | Biens acheminés à l'étranger dans les 90 jours suivant leur remise | art. 1 let. d |
| Document | « Document d'exportation dans le cadre du trafic touristique » : vendeur et numéro TVA, nom, adresse et pièce d'identité de l'acheteur, date, description et prix | art. 3 ; modèle AFC |
| Attestation | Déclaration verbale à un bureau de douane occupé, pendant les heures de dédouanement ; à défaut, autorité douanière étrangère, représentation suisse ou taxation à l'importation étrangère | art. 4 à 6 ; OFDF |
Source : ordonnance du DFF RS 641.202.2, état au 1er janvier 2022 ; AFC, Tax free et OFDF, consultés le 2 novembre 2026.
Un document déposé après coup ou glissé dans une boîte aux lettres de la douane est renvoyé au vendeur sans timbre (OFDF). Avec une procédure électronique, le commerçant peut exiger au moment de l'achat une sûreté égale à l'impôt, rendue quand la preuve d'exportation arrive dans le délai (art. 93a LTVA). Pour les exportations commerciales de biens, voyez Faut-il facturer la TVA sur des marchandises exportées ?.
Exemples concrets
Camille, agence web à Genève : CHF 24 000 facturés à un client français
Camille dirige à Genève une agence web de six personnes, assujettie, CHF 480 000 de chiffre d'affaires, méthode effective. En mars 2026, elle refond le site d'une PME de Lyon pour CHF 24 000.
- Nature et lieu : développement web, service de l'art. 8 al. 1 ; siège du client à Lyon, donc la France (art. 8 al. 1 LTVA).
- TVA suisse : aucune. Elle aurait été de CHF 24 000 × 8,1 % = CHF 1 944 pour un client suisse (art. 25 LTVA).
- Décompte du 1er trimestre : CHF 24 000 au chiffre 200, CHF 24 000 au chiffre 221 ; chiffre d'affaires imposable de l'opération : CHF 0 (modèle AFC).
- Impôt préalable : la licence d'un outil de maquettage achetée CHF 2 000 hors taxe à un fournisseur suisse porte CHF 162 de TVA, déductible (art. 29 al. 2 LTVA).
Résultat : facture de CHF 24 000 sans TVA, contrat archivé dix ans. Une formation de CHF 3 000 donnée à Genève à l'équipe lyonnaise serait, elle, située en Suisse (art. 8 al. 2 let. c LTVA) : CHF 243 de TVA.
Marc, fiduciaire indépendant à Nyon, non assujetti
Marc exerce seul à Nyon (VD) avec un chiffre d'affaires de CHF 92 000 : il est libéré de la TVA (art. 10 al. 2 let. a LTVA). En 2026, il paie CHF 12 000 d'abonnement à un logiciel comptable en ligne d'un éditeur américain, et CHF 11 000 à un cabinet londonien non inscrit en Suisse pour une étude de marché.
- Logiciel en ligne : service informatique fourni à un non-assujetti, exclu de l'impôt sur les acquisitions (art. 45 al. 1 let. a LTVA ; art. 10 OTVA). L'éditeur doit être inscrit en Suisse et facturer CHF 12 000 × 8,1 % = CHF 972 de TVA (art. 10 al. 2 let. b LTVA). Ces CHF 12 000 ne comptent pas dans le seuil.
- Étude de marché : service de l'art. 8 al. 1 situé en Suisse, fournisseur étranger non inscrit. Total soumis : CHF 11 000, supérieur à CHF 10 000 (art. 45 al. 2 let. b LTVA).
- Impôt sur les acquisitions : CHF 11 000 × 8,1 % = CHF 891, sur la totalité et non sur le dépassement.
- Délai : annonce écrite et déclaration au plus tard le 1er mars 2027, 60 jours après le 31 décembre 2026 (art. 66 al. 3 LTVA).
- Déduction : aucune, Marc n'étant pas assujetti (art. 28 LTVA).
Résultat : coût TVA de l'année CHF 972 + CHF 891 = CHF 1 863 ; avec une étude à CHF 9 500, pas d'impôt sur les acquisitions.
Akiko, touriste japonaise : une montre de CHF 3 000 achetée à Lucerne
Akiko, domiciliée à Osaka, achète une montre CHF 3 000 TVA comprise dans une horlogerie lucernoise de douze personnes. Elle quitte la Suisse vingt jours plus tard par l'aéroport de Zurich.
- Conditions : domicile à l'étranger, usage personnel, CHF 3 000 ≥ CHF 300 sur un seul document, sortie dans les 90 jours (art. 1 ordonnance du DFF).
- TVA contenue : CHF 3 000 × 8,1 / 108,1 = CHF 224,79 ; prix hors TVA inscrit sur le document : CHF 2 775,21 (AFC).
- À l'aéroport, elle présente montre, document et passeport au bureau de douane, qui atteste l'exportation (art. 4 ordonnance du DFF).
- Le document attesté revient à l'horlogerie, qui rembourse CHF 224,79, moins les frais convenus, et déclare la vente au chiffre 220.
Résultat : sans document attesté, l'horlogerie doit elle-même les CHF 224,79 (art. 2 ordonnance du DFF).
Cas particuliers
Client étranger avec un établissement stable en Suisse
Le lieu est celui de l'établissement stable pour lequel le service est fourni (art. 8 al. 1 LTVA). Une mission commandée par la succursale zurichoise d'un groupe allemand se situe en Suisse : TVA suisse à 8,1 %.
Prestation en ligne à un particulier : coaching ou thérapie
Un service d'ordinaire fourni à des personnes physiques présentes reste situé au siège du prestataire même s'il est exceptionnellement rendu à distance (art. 8 al. 2 let. a LTVA). Un conseil personnel en visioconférence depuis Lausanne pour un Parisien est imposable en Suisse.
Architecte ou ingénieur pour un immeuble à l'étranger
Les études d'architecture et d'ingénierie liées à un immeuble sont situées au lieu de l'immeuble (art. 8 al. 2 let. f LTVA). Des plans pour un immeuble à Milan se situent en Italie, même commandés par une société suisse.
Formation en ligne contre séminaire en salle
Le séminaire devant des personnes présentes est situé au lieu d'exécution (art. 8 al. 2 let. c LTVA). Un cours interactif à distance relève de l'art. 8 al. 1 ; l'AFC le cite comme exemple de service au lieu du destinataire (AFC).
Résident suisse qui achète en France
L'OFDF ne rembourse pas la TVA étrangère : c'est l'affaire du vendeur étranger, et la TVA suisse doit être payée même si la TVA étrangère n'est pas remboursée (OFDF).
Ce que ça change pour vous
- Avant la première facture, classez chaque service vendu à l'étranger : règle générale ou lettre a à g de l'art. 8 al. 2 (art. 8 LTVA).
- Ajoutez sur vos factures le siège du client et la mention du lieu à l'étranger ; archivez contrat et preuve de paiement pendant dix ans (art. 42 al. 6 et 70 LTVA).
- À chaque décompte, portez les services situés à l'étranger au chiffre 221 et les exportations de biens au chiffre 220, échéance 60 jours après la fin de la période (AFC, payer la TVA).
- Assujetti : déclarez chaque achat de service étranger au chiffre 383 et déduisez-le dans le même décompte (art. 28 al. 1 let. b LTVA).
- Non assujetti : totalisez vos achats de services étrangers hors informatique et télécommunication au 31 décembre ; au-delà de CHF 10 000, annoncez-vous avant le 1er mars 2027 (art. 66 al. 3 LTVA).
- Clients étrangers de passage : réclamez vos factures à leur nom et transmettez-les à leur représentant avant le 30 juin de l'année suivante (AFC, VAT Refund).
- Commerce de détail : utilisez le modèle de document d'exportation de l'AFC et conservez chaque document attesté (modèle AFC).
Numezis place les prestations à l'étranger et l'impôt sur les acquisitions aux bons chiffres du décompte à partir de vos écritures.
Erreurs fréquentes
- Facturer 8,1 % à un client étranger « par prudence ». La TVA indiquée à tort reste due tant que la facture n'est pas corrigée (art. 27 al. 2 LTVA), et le client étranger demandera un avoir.
- Ne rien déclarer pour un service à l'étranger. Le chiffre 221 sert à la concordance entre chiffre d'affaires comptable et décompte ; un écart non expliqué attire un contrôle, jusqu'à dix ans en arrière (art. 42 al. 6 LTVA).
- Appliquer la règle du destinataire à un séminaire en Suisse. Pour une formation de CHF 20 000 pour un client étranger, l'oubli coûte CHF 1 620 d'impôt, plus l'intérêt moratoire de 4,0 % en 2026 (art. 8 al. 2 let. c et 87 LTVA ; DFF).
- Oublier l'impôt sur les acquisitions. Ne pas déclarer toutes les dépenses soumises à l'impôt sur les acquisitions figure parmi les cas de soustraction, punissable d'une amende jusqu'à CHF 400 000 (art. 96 al. 1 let. a LTVA).
- Calculer l'impôt sur les acquisitions sur le seul dépassement. Au-delà de CHF 10 000, c'est le total qui est imposé : CHF 11 000 donnent CHF 891, pas CHF 81 (art. 45 al. 2 let. b LTVA).
- Laisser passer le 30 juin pour un remboursement. Le délai n'est pas prolongeable ; la TVA de l'année est perdue (AFC, VAT Refund).
- Exonérer une vente en détaxe sans document attesté. Sans preuve conforme, le commerçant doit l'impôt : CHF 224,79 pour une montre de CHF 3 000 (art. 2 ordonnance du DFF).
Réponses détaillées
- Quel est le lieu de la prestation de services pour la TVA suisse ? → /fr/compliance/tva/lieu-prestation-services-tva
- Faut-il facturer la TVA suisse à un client étranger pour une prestation de services ? → /fr/compliance/tva/tva-prestation-services-client-etranger
- Quand une entreprise suisse doit-elle payer l'impôt sur les acquisitions ? → /fr/compliance/tva/impot-sur-les-acquisitions
- Une entreprise non assujettie doit-elle payer l'impôt sur les acquisitions sur des services étrangers ? → /fr/compliance/tva/impot-acquisitions-non-assujetti
- Comment une entreprise non inscrite à la TVA déclare-t-elle l'impôt sur les acquisitions ? → /fr/compliance/tva/declaration-impot-acquisitions-non-inscrit
- Une entreprise étrangère peut-elle se faire rembourser la TVA suisse payée ? → /fr/compliance/tva/remboursement-tva-entreprise-etrangere
- Dans quel délai une entreprise étrangère doit-elle demander le remboursement de la TVA suisse ? → /fr/compliance/tva/delai-remboursement-tva-etranger
- Faut-il facturer la TVA sur des marchandises exportées hors de Suisse ? → /fr/compliance/tva/tva-exportation-marchandises
- Une entreprise étrangère qui travaille en Suisse doit-elle s'inscrire à la TVA ? → /fr/compliance/tva/entreprise-etrangere-inscription-tva
- Une entreprise étrangère assujettie doit-elle désigner un représentant fiscal en Suisse ? → /fr/compliance/tva/representant-fiscal-tva
Sources
- LTVA, RS 641.20, art. 1, 3, 7, 8, 10, 14, 18, 23, 25 à 29, 42, 45 à 48, 66, 67, 70, 81, 87, 93a, 96, 107 — https://www.fedlex.admin.ch/eli/cc/2009/615/fr — état au 31 mars 2025.
- OTVA, RS 641.201, art. 10, 41 à 43, 91, 151 à 156 — https://www.fedlex.admin.ch/eli/cc/2009/828/fr — état au 28 octobre 2026.
- Ordonnance du DFF sur l'exportation dans le trafic touristique, RS 641.202.2, art. 1 à 6 — https://www.fedlex.admin.ch/eli/cc/2011/186/fr — état au 1er janvier 2022.
- AFC, Impôt sur les acquisitions — https://www.estv.admin.ch/estv/fr/accueil/taxe-sur-la-valeur-ajoutee/tva-assujettissement/impot-acquisitions.html — consulté le 2 novembre 2026.
- AFC, VAT Refund — https://www.estv.admin.ch/fr/vat-refund-remboursement-a-des-entreprises-etrangeres ; formulaires 1222, 1223, 1224 — https://www.estv2.admin.ch/mwst/formulare/mwst-form-1224-01-fr.pdf — consultés le 2 novembre 2026.
- AFC, Tax free — https://www.estv.admin.ch/fr/tax-free-exportations-dans-le-trafic-touristique ; modèle de document d'exportation — https://www.estv2.admin.ch/mwst/formulare/mwst-form-ausfuhrdokument-reiseverkehr-fr.pdf — consultés le 2 novembre 2026.
- AFC, modèle de décompte méthode effective 2024 — https://www.estv2.admin.ch/mwst/formulare/mwst-form-abr-muster-2024-4470-eff-fr.pdf — consulté le 2 novembre 2026.
- AFC, Entreprises étrangères — https://www.estv.admin.ch/fr/tva-assujettissement-entreprises-etrangeres ; Taux — https://www.estv.admin.ch/fr/taux-de-la-tva-suisse ; Payer la TVA — https://www.estv.admin.ch/fr/payer-la-tva — consultés le 2 novembre 2026.
- OFDF, Remboursement de la TVA suisse (privé) — https://www.bazg.admin.ch/fr/remboursement-de-la-tva-suisse-prive ; TVA étrangère — https://www.bazg.admin.ch/fr/remboursement-tva-etrangere-suisse — consultés le 2 novembre 2026.
- DFF, Taux d'intérêt 2026, communiqué du 11 septembre 2025 — https://www.efd.admin.ch/fr/newnsb/58uetWbVftSvrQqxHgivI.
Questions fréquentes
Faut-il facturer la TVA suisse à un client étranger pour une prestation de services ?
En règle générale non. Le lieu d'un service est le siège ou le domicile du destinataire (art. 8 al. 1 LTVA) : conseil, développement web, marketing ou traduction pour un client à l'étranger se situent hors de Suisse. Vous facturez sans TVA suisse et déclarez le montant aux chiffres 200 et 221 du décompte. Les exceptions de l'art. 8 al. 2 restent imposables en Suisse : prestations liées à un immeuble suisse, restauration, événements sur place, soins aux personnes présentes.
Qu'est-ce que l'impôt sur les acquisitions et qui doit le payer ?
C'est la TVA que le client suisse déclare lui-même sur un service acheté à une entreprise étrangère non inscrite au registre des assujettis (art. 45 al. 1 LTVA). Une entreprise assujettie la déclare dès le premier franc et la récupère en impôt préalable (art. 28 al. 1 let. b). Un non-assujetti ne la doit que s'il acquiert plus de CHF 10 000 de ces services par année civile (art. 45 al. 2 let. b), sans déduction possible.
Une entreprise étrangère peut-elle se faire rembourser la TVA suisse ?
Oui, si elle n'est pas assujettie en Suisse, n'y fournit pas de prestations, prouve sa qualité d'entrepreneur et si son pays accorde la réciprocité (art. 151 OTVA). La demande porte sur une année civile, avec les formulaires 1222 et 1223, par un représentant établi en Suisse. Elle doit atteindre CHF 500 et être déposée avant le 30 juin de l'année suivante (art. 153 et 154 OTVA), délai non prolongeable selon l'AFC.
Comment un touriste se fait-il rembourser la TVA sur ses achats en Suisse ?
Seul le commerçant peut exonérer la vente. L'acheteur domicilié à l'étranger achète au moins CHF 300 TVA comprise par document d'exportation, pour son usage personnel ou un cadeau, et sort les biens de Suisse dans les 90 jours (art. 1 de l'ordonnance du DFF). Il les déclare à un bureau de douane occupé, fait attester le document et le renvoie au vendeur, qui lui rembourse la TVA. Ni l'AFC ni l'OFDF ne remboursent un particulier.
Une entreprise étrangère qui fournit des services en Suisse doit-elle s'inscrire à la TVA ?
Pas si elle ne fournit en Suisse que des services au lieu du destinataire, imposés chez le client par l'impôt sur les acquisitions : elle reste libérée quel que soit son chiffre d'affaires (art. 10 al. 2 let. b LTVA). Elle doit s'inscrire dès CHF 100 000 de chiffre d'affaires mondial si elle fournit des services de l'art. 8 al. 2 en Suisse, ou des services informatiques et de télécommunication à des non-assujettis, avec un représentant fiscal.
Où déclarer une prestation fournie à l'étranger dans le décompte TVA ?
Le montant entre d'abord au chiffre 200, qui reprend le chiffre d'affaires mondial, puis il est déduit au chiffre 221 « Prestations fournies à l'étranger » du décompte selon la méthode effective. Les livraisons de biens exportées vont au chiffre 220. L'impôt sur les acquisitions se déclare au chiffre 383 et, pour un assujetti, se récupère aux chiffres 400 ou 405. Gardez le contrat et la correspondance qui prouvent le siège du client.
Questions de conformité liées
Réponses revues sur ce thème, chacune citant les sources officielles suisses sur lesquelles elle s’appuie.
Lectures associées
Salaire brut net en Suisse 2026 : calcul des déductions ligne par ligne, avec trois exemples
25 min de lecture
Société en nom collectif en Suisse 2026 : création, registre du commerce, responsabilité
29 min de lecture
TVA suisse 2026 : bases, taux, exclusions et non-contre-prestations pour les PME
27 min de lecture